
De week begon met een marktreactie die de Verwachting niet had voorzien. Er waren geen belangrijke cijfers uit de Verenigde Staten of Europa, en juist daardoor kregen nieuwsberichten vrij spel. Trump zou voorlopig hebben afgezien van bombardementen op de Houthi’s en liet weten open te staan voor diplomatie met Iran, terwijl satellietbeelden van volgeladen Saudische tankers het beeld versterkten dat de export uit het koninkrijk beter overeind bleef dan gevreesd. Brent zakte onder de 100 dollar per vat, de vierde daling op rij, waarmee de olieprijs sinds woensdag ruim 9 procent had verloren. De Amerikaanse 10-jaarsrente daalde ongeveer drie basispunten tot 4,96 procent.
Lagere olie en lagere rente vormen voor aandelen een logische combinatie, en de cijfers bevestigen dat. De S&P 500 steeg 1,49 procent tot 7.764,70, de Dow Jones won 0,71 procent tot 52.048,83 en de Nasdaq steeg 2,26 procent tot 27.122,09, de eerste recordslotstand sinds juni. Chipfabrikanten leidden de beweging, AMD passeerde tijdens de sessie de grens van 1.000 miljard dollar marktwaarde en een nieuw AI-model van Meta gaf de techsector extra vaart.
Bitcoin reageerde nog heviger. Vanuit de zondaglaagte van 80.300 dollar klom de munt door de weerstandszone tussen 81.600 en 83.000 dollar die de Verwachting had aangewezen en raakte een hoogste stand van ongeveer 87.400 dollar, het hoogste niveau sinds januari. De beweging werd versneld door gedwongen sluiting van shortposities ter waarde van ruim 640 miljoen dollar. De Amerikaanse spot-ETF’s noteerden volgens SoSoValue een instroom van 999 miljoen dollar, de grootste dagelijkse instroom van 2026, al wijzen ETF-analisten erop dat een deel daarvan door de administratieve vertraging waarschijnlijk uit de handel van vrijdag stamt. Elders bleef China’s Loan Prime Rate ongewijzigd op 3,00 en 3,50 procent, de zestiende maand op rij, en was het in Israël Yom Kippur.
Trump sprak de Algemene Vergadering van de VN toe en zei voor een groot besluit te staan: een deal met Iran of het land vernietigen. Hij verwacht een akkoord kort na de Amerikaanse tussentijdse verkiezingen in november. Later op de dag meldde hij dat zijn gezanten Witkoff en Kushner drie uur met Iraanse functionarissen hadden gesproken, volgens Witkoff via bemiddelaars die tussen de delegaties heen en weer liepen. Dat is opvallend, want Polymarket gaf de Verwachting nog 87 procent kans dat er vóór 30 september geen diplomatieke ontmoeting zou plaatsvinden. Trump steunde daarnaast een exportverbod op diesel, een idee dat later in de week het verschil tussen Brent en WTI zou verbreden. Richmond Fed-president Barkin lichtte toe dat hardnekkige inflatie, aangewakkerd door olie en tarieven, de renteverhoging van vorige week had verklaard en liet de deur open voor meer.
De aandelenmarkten bleven dicht bij hun top. De S&P 500 eindigde met een verlies van 0,06 punt op 7.764,64, de Dow Jones daalde 0,4 procent tot 51.863,69 en de Nasdaq won 0,5 procent en sloot met 27.244,28 op een tweede recordstand. Brent sloot op 99,25 dollar, de vijfde daling op rij, en de 10-jaarsrente bewoog nauwelijks rond 4,96 procent. Bitcoin bleef rond 86.000 dollar en de spot-ETF’s haalden nog eens 715 miljoen dollar op, de vierde instroomdag op rij, waarmee de instroom in 2026 per saldo positief werd.
De Europese cijfers waren gemengd. De Duitse industrie-PMI kwam uit op 53,8 tegenover 54,5 verwacht, maar de diensten sprongen naar 52,9 tegenover een verwachte 50,0 en de composite naar 53,8 tegenover 51,8. In het Verenigd Koninkrijk bleef de industrie met 52,0 onder de verwachte 52,7 en zakte de dienstensector naar een driemaandslaagte van 51,7 tegenover een verwachte 52,1.
De echte klap kwam om 15:45 uur uit de Verenigde Staten. De industrie-PMI schoot omhoog naar 57,0 tegenover een verwachte 53,4 en 53,9 in augustus, de diensten naar 58,7 tegenover een verwachte 56,0, en de composite naar 58,4, de sterkste uitbreiding van de private sector in ruim vijf jaar. Belangrijker dan de kop waren de prijzen: de inputkosten stegen het snelst sinds oktober 2022 door hogere brandstof- en transportkosten, en de orderachterstanden liepen het sterkst op sinds mei 2022. Dat is precies de waarschuwing uit de Verwachting, dat de prijscomponenten zwaarder zouden wegen dan de kop.
De obligatiemarkt reageerde onmiddellijk. De 10-jaarsrente sprong 15 basispunten van 4,96 naar 5,11 procent, met een tussentijdse piek van 5,13 procent, en de 2-jaarsrente steeg ruim 13 basispunten tot ongeveer 4,9 procent. Fed-gouverneur Barr liet die dag weten dat verdere beleidsaanpassingen waarschijnlijk nodig zijn, waarna de kans op een verhoging in oktober volgens CME FedWatch opliep van ruim 50 naar circa 73 procent. Een zwakke veiling van vijfjarige staatsleningen, tegen 5,03 procent na 4,39 procent bij de vorige veiling, hielp de rente verder omhoog. Aandelen kalfden af: de S&P 500 verloor 0,8 procent tot 7.706,03, de Dow Jones 0,7 procent tot 51.511,59 en de Nasdaq 1,1 procent tot 26.936,04. Olie stopte haar dalende reeks en steeg ongeveer 2,5 procent, en de euro zakte tegenover de dollar naar een tweemaandslaagte van 1,1378.
Bitcoin zakte onder 85.000 dollar en raakte 83.500 dollar. In het uur na de PMI werd ruim 125 miljoen dollar aan longposities geliquideerd, want de shortposities die maandag de opmars hadden gevoed waren al opgeruimd. Woensdagavond landde Xi Jinping in Washington, ontvangen door Trump op de landingsbaan, en Bessent maakte bekend dat het handelsbestand, dat op 10 november afliep, met twee maanden wordt verlengd tot 10 januari.
De Trump-Xi-top leverde behalve de al bekendgemaakte verlenging van het handelsbestand weinig concreets op. Er was een ceremonie, een staatsdiner met de bovenlaag van de Amerikaanse tech en banken, maar geen nieuwe afspraken over tarieven, zeldzame aardmetalen of Taiwan. De beurs reageerde daar nauwelijks op: de S&P 500 eindigde 1,90 punt lager op 7.704,13, de Dow Jones verloor 0,3 procent tot 51.349,98 en de Nasdaq bleef vrijwel vlak op 26.939,37.
De cijfers waren doorgaans sterk. De Duitse Ifo-index steeg naar 89,9 tegenover een verwachte 89,2 en 88,8 in augustus, de hoogste stand sinds mei 2023. In de VS daalden de aanvragen voor werkloosheidsuitkeringen naar 197.000, onder de verwachte circa 202.000, en de verkopen van nieuwe woningen sprongen 6,4 procent naar 684.000 op jaarbasis tegenover een verwachte 616.000 tot 620.000. Bij de centrale banken hielden de Zwitserse en Zweedse bank de rente aan, maar verhoogde Norges Bank de rente met 25 basispunten naar 4,50 procent, de tweede verhoging dit jaar, terwijl de markt op een gelijke verdeling had gerekend. New York Fed-president Williams noemde nog een verhoging dit jaar redelijk, waarna de kans op een oktoberverhoging volgens CME FedWatch opliep tot 77,5 procent.
Die combinatie duwde de 10-jaarsrente verder omhoog en de 30-jaarsrente naar het hoogste niveau sinds 2004, geholpen door een matige veiling van zevenjarige leningen. Op de oliemarkt dwong Saudi-Arabië zes Houthi-raketten af die op Yanbu en Taif waren gericht. Brent schoot tot 108,23 dollar omhoog en sloot 3,4 procent hoger op 106,60 dollar, WTI won 2,7 procent tot 94,61 dollar, waarna berichten over gesprekken over een gefaseerde heropening van de Straat van Hormuz de hoogste standen afromden. Bitcoin zakte onder 84.000 dollar en bereikte een dieptepunt van ongeveer 83.300 dollar. Donderdagavond om 20:31 uur ontdekte de exchange Bitget ongeautoriseerde overboekingen uit haar hot en warm wallets, uiteindelijk goed voor 387,5 miljoen dollar, de grootste hack van 2026. De directeur wijst richting Noord-Korea en het gebruikersbeschermingsfonds dekt de schade. De koers van Bitcoin bleef vrijwel onaangetast.
Het Duitse GfK-consumentenvertrouwen viel tegen: -30,6 tegenover een verwachte -27, de laagste stand sinds mei, doordat huishoudens vrezen dat dure energie hun koopkracht uitholt. In de VS kwamen de orders voor duurzame goederen onveranderd uit tegenover een verwachte daling van 0,5 procent, met een stijging van 1,6 procent in kapitaalgoederen exclusief vliegtuigen tegenover 0,5 procent verwacht. Het definitieve Michigan-consumentenvertrouwen kwam uit op 48,1, iets boven de voorlopige 47,8 en de verwachte 47,6, maar de inflatieverwachting voor het komende jaar klom naar 4,6 procent tegenover 4,0 procent in augustus.
De 10-jaarsrente raakte vrijdagochtend bijna 5,2 procent, het hoogste niveau sinds de financiële crisis, en sloot op 5,17 procent, terwijl de 30-jaarsrente rond 5,48 procent bleef. Toch eindigden aandelen hoger, omdat olie onderuit ging. Amerikaanse en Iraanse onderhandelaars in New York bleken een gefaseerd pad uit de oorlog te verkennen, waarbij Iran de Straat van Hormuz heropent en Washington de blokkade opheft. WTI zakte 2,3 procent tot 92,41 dollar, goed voor een weekverlies van 7,9 procent, terwijl Brent 2,1 procent daalde tot 104,32 dollar en op weekbasis 0,4 procent hoger sloot. De S&P 500 steeg 0,5 procent tot 7.743,41, de Dow Jones 0,9 procent tot 51.828,62 en de Nasdaq 0,5 procent tot 27.068,72. Op weekbasis wonnen de S&P 500 1,2 procent, de Nasdaq 2,1 procent en de Dow Jones 0,3 procent, de eerste winstweek in drie weken. Goud noteerde rond 4.280 dollar, ruim 2 procent lager op weekbasis onder druk van de hoge reële rente en een dollar op het hoogste niveau in twee maanden.
Bitcoin stond om 18:00 uur, het referentiemoment uit de Verwachting, rond 83.700 dollar. Daarmee kwamen de drempels van 80.000 dollar en 82.000 dollar uit, en werd 84.000 dollar op ruim 300 dollar gemist. De ETF’s noteerden een instroom van 134 miljoen dollar, de zevende instroomdag op rij, en de Deribit-optieverval van ongeveer 15,9 miljard dollar om 10:00 uur ging zonder schok voorbij.
Zaterdag wees Trump het Iraanse voorstel af om de Straat van Hormuz binnen een week te heropenen en de nucleaire gesprekken te hervatten als de VS zijn blokkade opheft. Zondag hield Iran vast aan zijn voorwaarden en zei van de bemiddelaars nog geen officieel Amerikaans antwoord te hebben ontvangen, terwijl Trump toch verwachtte deze week nieuwe gesprekken te voeren. De Houthi’s bleven Saudi-Arabië beschieten, waarbij de Saudische luchtverdediging opnieuw raketten en drones onderschepte, en de Iraanse Revolutionaire Garde meldde een tweede Amerikaans onderwatervoertuig in de Straat van Hormuz te hebben buitgemaakt. Trump zou Xi tijdens hun gesprekken hebben gewaarschuwd Iran niet te helpen.
Bitcoin noteerde zondag rond 84.400 tot 84.800 dollar, ruim 4 procent hoger dan de weekafsluiting van 81.159 dollar een week eerder. Volgens Farside stroomde er van maandag tot en met vrijdag ongeveer 2,39 miljard dollar in de Amerikaanse spot-ETF’s, de grootste week sinds oktober vorig jaar.
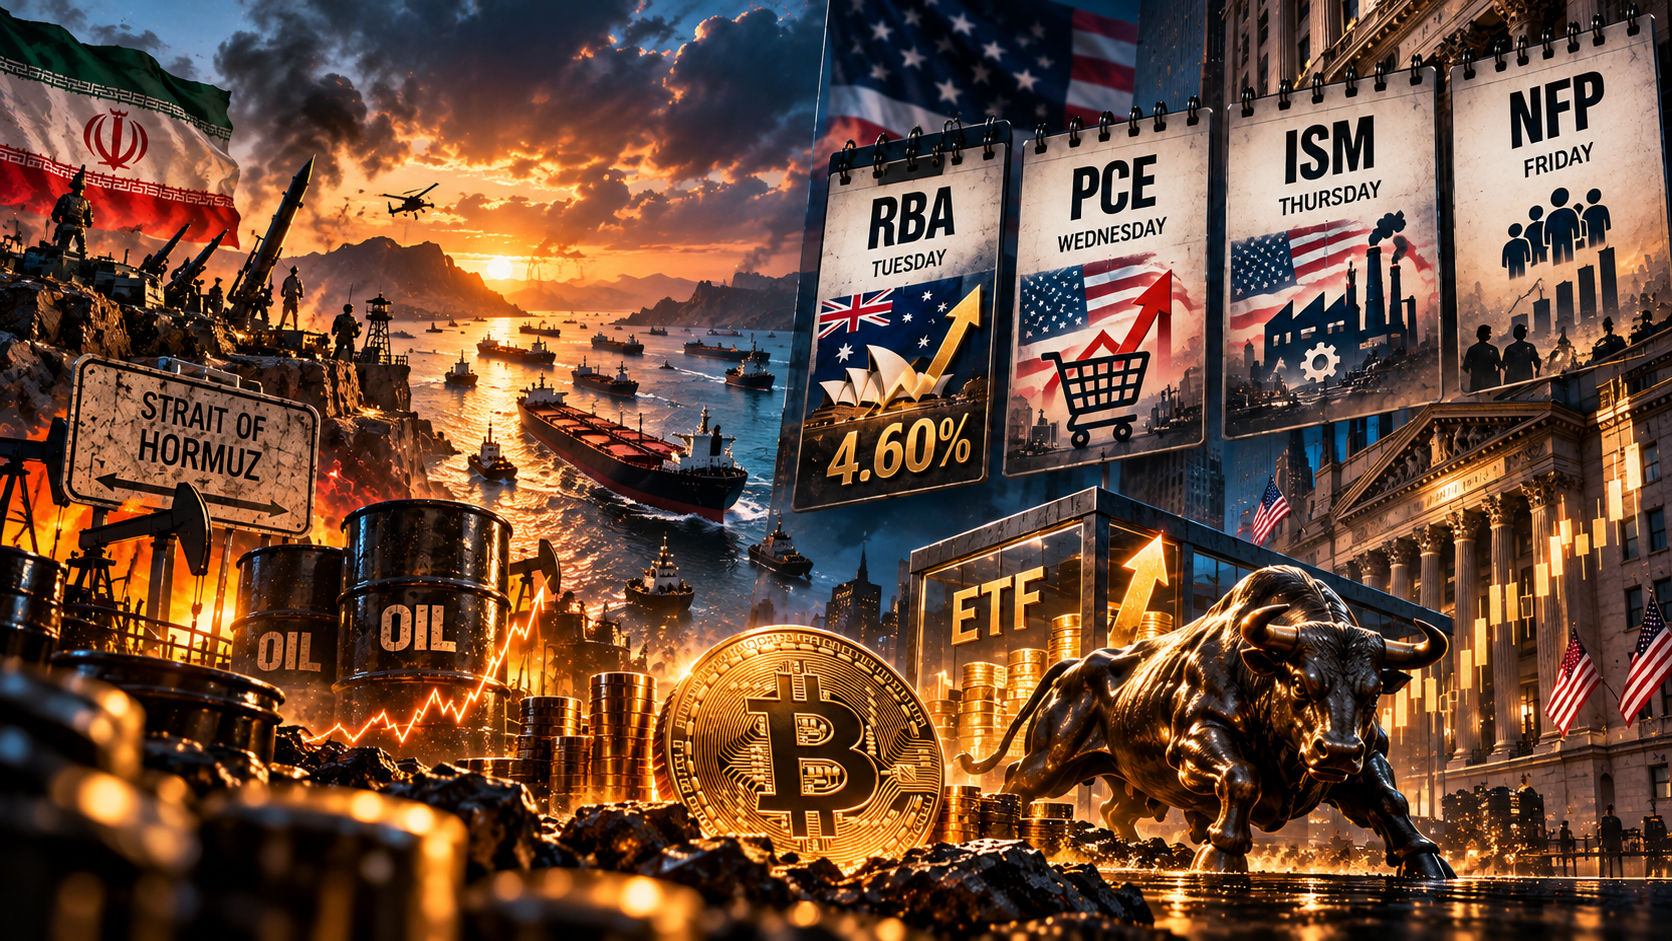
De week begint zonder cijfers van gewicht, maar niet zonder nieuws. Trump verwierp zaterdag het Iraanse voorstel om de Straat van Hormuz binnen zeven dagen te heropenen en de nucleaire gesprekken te hervatten, in ruil voor het einde van de Amerikaanse zeeblokkade, ontheffing van de sancties op Iraanse olieverkoop en een staakt-het-vuren dat ook Libanon omvat. Zondag zei hij tegen Axios dat hij toch verwacht dat de gesprekken deze week hervatten, en dat het voorstel neerkomt op wat hij een jaar eerder misschien had aanvaard. Nieuwe aanvallen vóór de midterms sloot hij niet uit. Iran liet via minister Araghchi weten klaar te staan voor een hervatting van de oorlog, maar ook voor diplomatie, en nog niets van de bemiddelaars te hebben gehoord.
Op de oliemarkt vertaalde dat zich direct. Brent sloot vrijdag op 104,32 dollar en steeg maandag in Azië circa 1,8 procent naar ongeveer 106 dollar. Aan Saoedische zijde bleven de aanvallen doorgaan: de coalitie onderschepte zaterdag Houthi-drones en raketten richting Riyadh en Khamis Mushait, en scholen in Riyadh gaan een week op afstand. De Houthi’s houden de volledige Rode Zeekust van Jemen, inclusief de Bab-el-Mandeb, in handen.
Voor Bitcoin, dat rond 84.700 dollar noteert, ligt het hoogtepunt van 21 september op 87.397 dollar nog vers in het geheugen. Op Polymarket staat de kans op een Hormuz-akkoord vóór 30 september op 3 procent en op een volgende hoge Amerikaans-Iraanse ontmoeting vóór 31 oktober op 27 procent. Het verkeer door de Straat keert volgens de markt met 20 procent kans vóór 31 december terug naar normaal. De markt rekent dus niet op een snelle doorbraak. Bitcoin moet het deze week vooral hebben van de ETF-stromen.
Om 06:30 uur besluit de Reserve Bank of Australia. Van 34 door Reuters ondervraagde economen verwachten er 33 een verhoging van 25 basispunten naar 4,60 procent, het hoogste niveau sinds 2011 en de vierde verhoging van dit jaar. Om 16:00 uur volgen de Amerikaanse JOLTS-vacatures, verwacht op 7,23 miljoen tegenover 7,271 miljoen. Deze week zijn bovendien 22 optredens van Fed-functionarissen gepland, na de opmerking van gouverneur Barr dat verdere verhogingen waarschijnlijk nodig zijn.
De achtergrond is de obligatiemarkt: de Amerikaanse 10-jaarsrente sloot vrijdag op 5,17 procent, het hoogste niveau sinds 2007, na 5,18 procent op donderdag. Voor Bitcoin werkt die rente via de liquiditeit: elke stap hoger maakt geld parkeren in obligaties aantrekkelijker dan risicoactiva.
Op Polymarket staat de kans op een Fed-verhoging in oktober op 65 procent, tegenover 34 procent voor ongewijzigd beleid. De kans op nóg een verhoging in 2026 staat op 91 procent. Dat de 10-jaarsrente in september nog 5,20 procent aantikt, geeft de markt 77 procent, en 5,25 procent 33 procent. Voor Bitcoin zelf geeft Polymarket 77 procent kans op een nieuwe aanraking van 85.000 dollar vóór het einde van september en 48 procent op een terugval naar 82.500 dollar.
Woensdag is de zwaarste dag van de week. In China verschijnt om 03:30 uur de officiële NBS-PMI voor de industrie, verwacht op 50,1 tegenover 49,8, gevolgd om 03:45 uur door de RatingDog-PMI, verwacht op 51,6 tegenover 51,5. In Europa volgen de voorlopige inflatiecijfers voor Frankrijk (vorige maand 2,4 procent), Italië (3,3 procent) en Duitsland (2,9 procent), een voorproefje op de eurozonecijfers van vrijdag.
Het hoogtepunt komt om 14:30 uur. De kern-PCE-index, de inflatiemaatstaf van de Fed, wordt maand-op-maand verwacht op 0,3 procent tegenover 0,2 procent; op jaarbasis liep de kerninflatie tot dusver op 3,3 procent. De derde raming van het tweede-kwartaal-BBP wordt verwacht op 1,6 procent tegenover 2,1 procent, de persoonlijke inkomens op 0,4 procent (vorige 0,4 procent) en de bestedingen op 0,8 procent tegenover 0,2 procent. Het is de eerste inflatiemeting sinds de Fed op 16 september voor het eerst in drie jaar verhoogde. Na de Amerikaanse slotbel rapporteert chipfabrikant Micron, waarvoor de optiemarkt een uitschieter van circa 8 procent inprijst.
Voor Bitcoin is het bovendien de laatste dag van september en van het derde kwartaal. De munt staat ruim boven de 76.700 dollar waar ze op 2 september noteerde. Een hete PCE zou de kans op de oktoberverhoging verder opvoeren en de 10-jaarsrente richting 5,2 procent duwen. Een koelere uitkomst geeft de rente de eerste reden om terug te vallen.
De nieuwe maand begint in Azië met de Tankan-index van grote Japanse industriële bedrijven, verwacht op 25 tegenover 22, en met de Australische handelsbalans, verwacht op een overschot van 2,1 miljard Australische dollar tegenover 1,923 miljard. De aandacht gaat echter uit naar 16:00 uur, wanneer de Amerikaanse ISM-index voor de industrie verschijnt, verwacht op 54,8 tegenover 54,6. De flash-PMI’s van vorige week waren sterk en zorgden voor de forse stijging van de rente, dus een nieuwe stevige industrieprint versterkt het beeld van een economie die de renteverhoging aankan. Na de slotbel rapporteert Nike.
Voor de liquiditeit is donderdag ook om een andere reden belangrijk: de Chinese beurzen zijn van 1 tot en met 7 oktober dicht voor Nationale Feestdag en heropenen op 8 oktober, terwijl Hongkong donderdag gesloten is. Handelsstromen in Azië worden daardoor dunner, wat reacties op nieuws over Iran of de rente kan uitvergroten. Op Polymarket staat de kans dat de VS Iran vóór 2027 binnenvallen op 16 procent, vrijwel gelijk aan de 17 procent van een week eerder.
Om 11:00 uur verschijnt de flash-inflatie van de eurozone, verwacht op 3,5 procent tegenover 3,2 procent. Om 14:30 uur volgt het werkgelegenheidsrapport: een groei van 100.000 banen tegenover 162.000 in augustus, en een werkloosheid van 4,2 procent tegenover 4,1 procent. Het augustuscijfer verraste toen met 162.000 banen, ruim boven de 53.000 die economen verwachtten, en versterkte de verhoging van de Fed. Een sterk septembercijfer houdt die lijn overeind; een zwak cijfer geeft de rente lucht.
De weekafsluiting draait om de ETF-stromen. Vorige week namen de spot-ETF’s 2,39 miljard dollar op en draaide de jaarlijkse instroom van 2026 positief, terwijl de gemiddelde aankoopprijs van ETF-houders volgens Bloomberg-analist Seyffart rond 81.722 dollar ligt. Op Polymarket staat de kans op een verhoging in oktober op 65 procent en op drie verhogingen op rij (september, oktober, december) op 46 procent. Ook de Clarity Act, die op 15 september sneuvelde, is voor 2026 vrijwel afgeschreven: de kans dat de wet dit jaar wordt ondertekend staat op 6 procent.
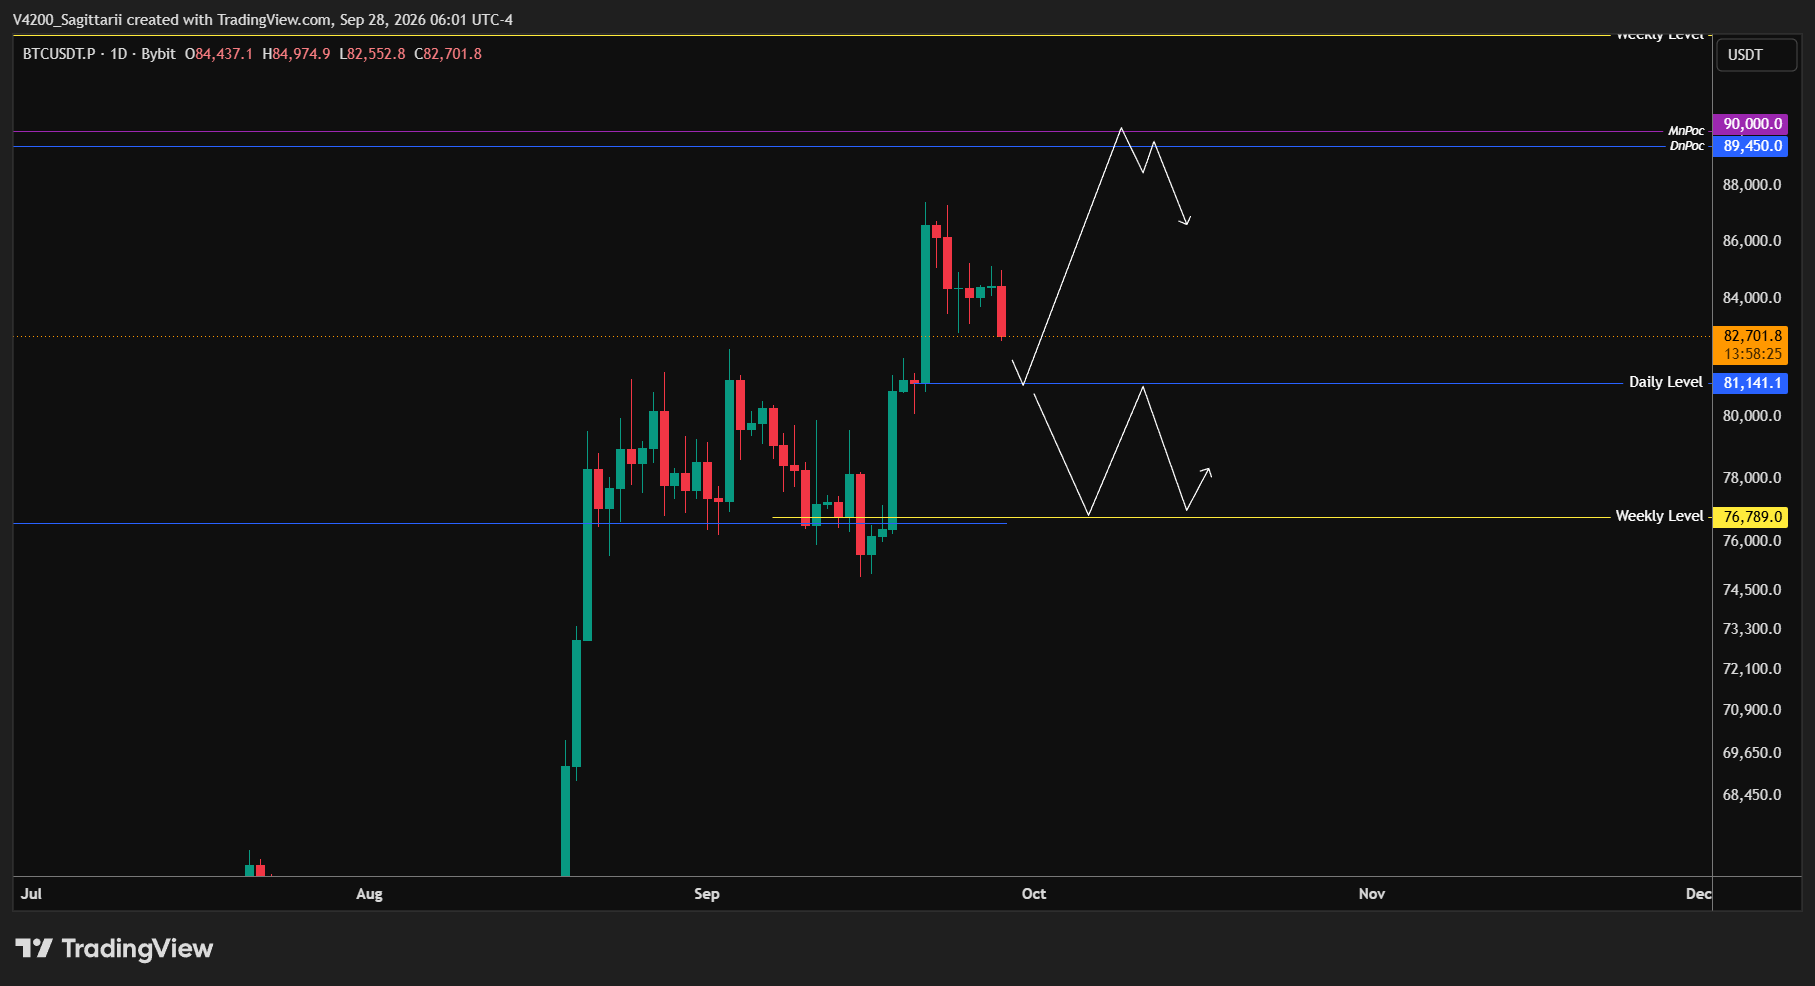
Na een relatief stabiel weekend heeft Bitcoin sinds maandagochtend de daling ingezet. Inmiddels staat de koers ongeveer 2,6 procent lager. Technisch ligt de aandacht nu op drie duidelijke supportzones. Zolang de koers verder wegzakt, verwacht ik dat eerst support level 1 wordt opgezocht.
Support level 1 vormt een sterke confluencezone. Hier komen de pmHigh, pwLow, een belangrijk Daily level en de oplopende 20SMA vrijwel samen. Doordat meerdere technische niveaus in hetzelfde gebied liggen, is dit de eerste zone waar ik kijk of kopers opnieuw in de markt stappen.
Mocht deze zone geen support bieden, dan verschuift de aandacht naar support level 2. Deze zone bestaat uit de VAH van de grote range, een Weekly level en de oplopende 50SMA. Daarmee ligt ook hier een duidelijke technische confluence die een verdere daling kan opvangen.
Wanneer ook level 2 niet houdt, verwacht ik een volledige run naar beneden. In dat scenario komt de grotere supportzone 3 in beeld. Deze zone wordt gevormd door de POC van de range, een Weekly level en de pmLow, met net daaronder de VAL van de range. Daarmee is dit de breedste en technisch zwaarste supportzone van de drie.
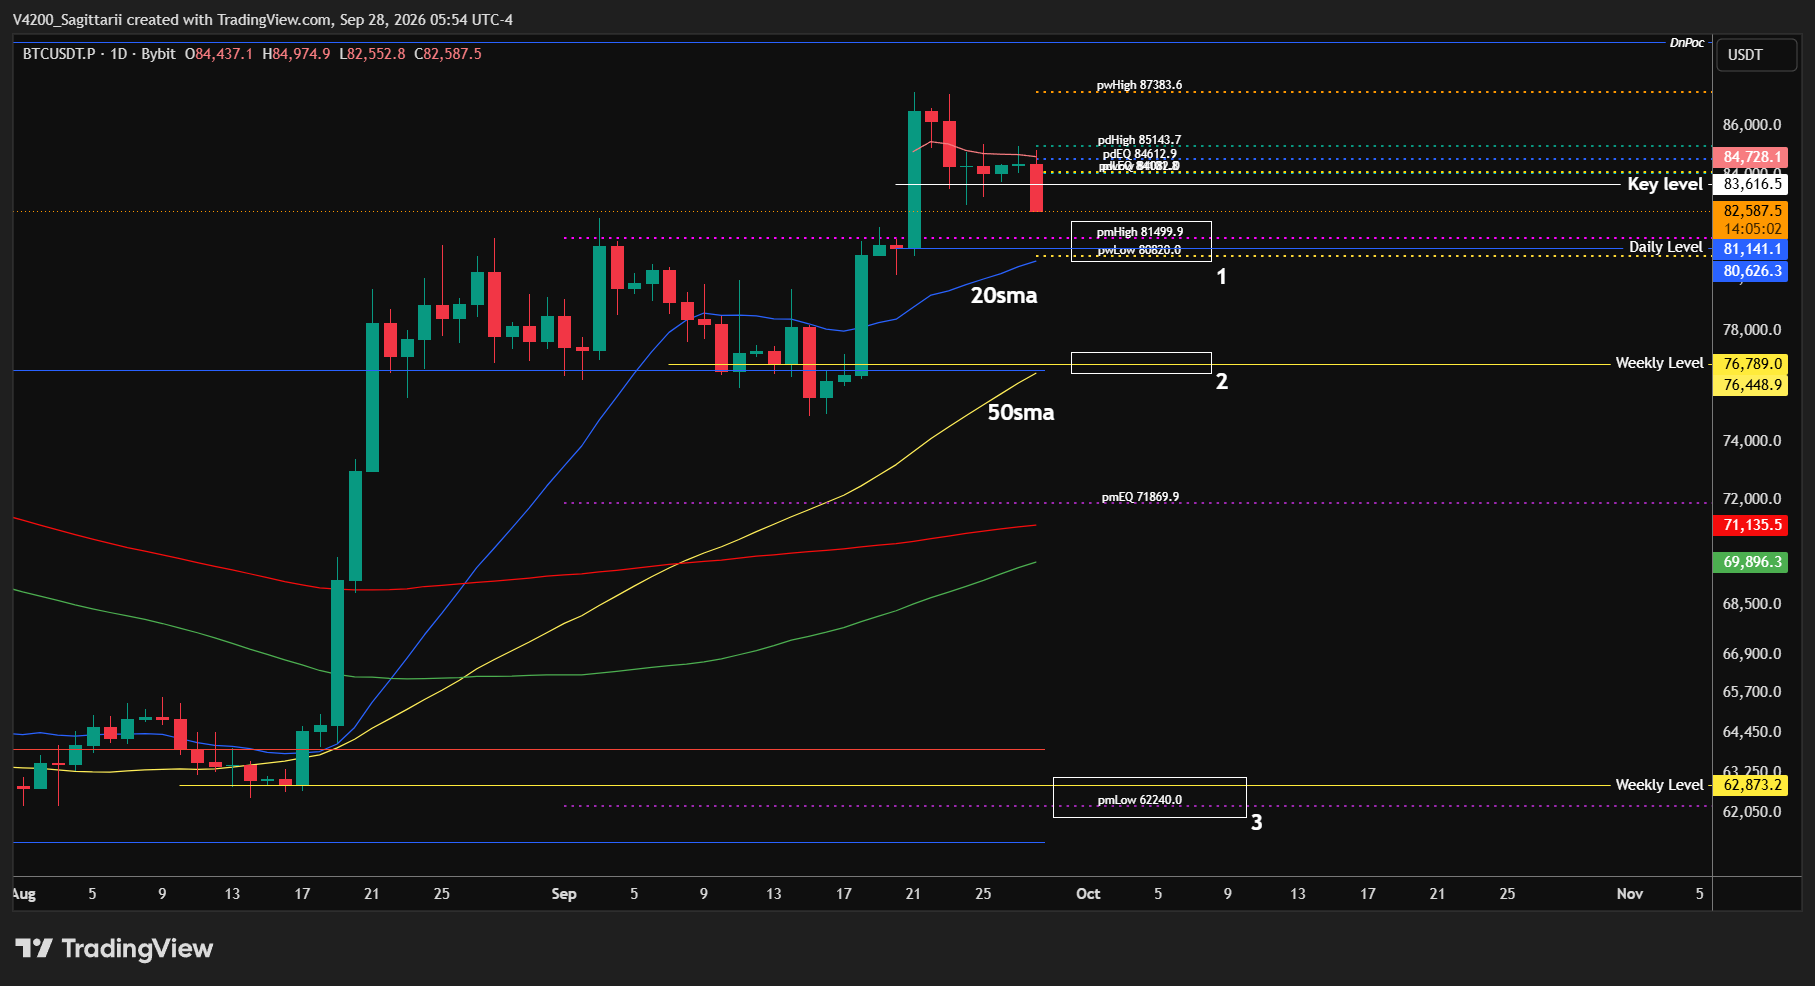
Het meest voor de hand liggende scenario is voor mij een test van support level 1, gevolgd door een bounce verder omhoog. In de macro-economische agenda van deze BTC Weekly Update zie ik vóór die test op dit moment geen duidelijk pivotmoment dat op zichzelf voldoende aanleiding geeft om deze confluencezone te doorbreken.
Mocht support level 1 toch bezwijken, dan verwacht ik dat de neerwaartse beweging wordt opgevangen rond support level 2. In dat scenario ligt een verdere daling richting de onderste zone voor mij minder voor de hand en verwacht ik eerder dat Bitcoin gedurende de rest van de week binnen de bredere range blijft bewegen.