De week begon met het conflict dichter bij de Saoedische olie-infrastructuur. Na de raketaanval van de Houthi‘s op de luchthaven van Riyadh en nieuwe incidenten met tankers sloot Brent 1,8 procent hoger, een stijging van 1,93 dollar naar 106,65 dollar. Het was het hoogste slot sinds 15 september. De olieprijs steeg daarmee ondanks twee dempende berichten: de uitzicht op extra Russische diesel en de aankondiging van Trump dat Rusland en Oekraïne elkaars energie-installaties zouden sparen. Het eerste bericht was nog niet in leveringen omgezet, het tweede werd bevestigd noch door Kyiv noch door Moskou.
In Bangkok waarschuwde IMF-directeur Georgieva op de jaarvergadering dat landen snel moeten ingrijpen als de inflatie oploopt. Volgens haar duwen de energieschok uit het Midden-Oosten, hogere defensie-uitgaven en de investeringen in kunstmatige intelligentie de prijzen omhoog, wat centrale banken tot renteverhogingen dwingt en opkomende economieën treft via hogere rendementen in de ontwikkelde wereld. De Amerikaanse obligatiemarkt was gesloten voor Columbus Day, maar de aandelenbeurzen waren open. De Dow Jones won 0,38 procent tot 51.850,55, terwijl de S&P 500 0,06 procent verloor tot 7.807,24 en de Nasdaq 0,44 procent tot 27.245,90.
De dollar stond dicht bij een hoogste niveau in anderhalf jaar. Dat drukte goud, dat ongeveer 0,5 procent daalde tot rond 4.172 dollar, omdat een sterkere dollar het metaal duurder maakt voor kopers met een andere valuta. Bitcoin raakte vroeg op de dag zijn weekhoogte van circa 84.250 dollar, zakte onder 82.000 dollar en kwam uit op een dagslot rond 81.900 dollar. Volgens de cijfers van CoinGlass werd in 24 uur ruim 488 miljoen dollar aan posities geliquideerd, waarvan ruim 406 miljoen aan longs. De Amerikaanse spot-ETF’s zagen een uitstroom van 65,4 miljoen dollar, volledig bij BlackRock’s IBIT.
De eerste grote kwartaalcijfers van het derde kwartaal lieten zien dat een goed resultaat de markt niet meer vanzelf overtuigt. Goldman Sachs rapporteerde een winst van 17,01 dollar per aandeel tegen circa 13 dollar verwacht, bij een omzet van 18,68 miljard dollar en een stijging van 72 procent in aandelenhandel, maar het aandeel sloot na een voorbeurswinst van meer dan 4 procent licht lager. JPMorgan bleef onder de verwachtingen en daalde 0,86 procent. Citigroup versloeg de verwachtingen, met een winst per aandeel van 2,85 dollar en een omzet van 23,8 miljard dollar, maar zakte desondanks.
Wells Fargo haalde een winst van 1,87 dollar per aandeel, maar bleef bij omzet en rentebaten achter en verloor ruim 3 procent. Het patroon was duidelijk: beleggers hadden de sterke cijfers al ingeprijsd en keken vooruit naar het volgende kwartaal, terwijl hoge langetermijnrentes op de sector wegen. De indices bewogen nauwelijks. De S&P 500 verloor 0,02 procent tot 7.805,45, de Dow Jones 0,35 procent tot 51.670,10 en de Nasdaq 0,15 procent tot 27.204,38. De olie bewoog uiteen: Brent sloot 0,96 dollar lager op 105,69 dollar, terwijl WTI 0,40 dollar steeg tot 94,14 dollar. Amerikaanse staatsobligaties gaven licht terrein terug in rendement.
Goud hield zich boven 4.170 dollar. Bitcoin herstelde richting 83.000 tot 83.500 dollar toen korte posities werden gedwongen af te sluiten, na een liquidatiegolf van circa 820 miljoen dollar over 24 uur. Het herstel was dus technisch van aard: het kwam uit de positionering, niet uit nieuws. Het bleef bovendien onder de zone van 84.000 dollar die in de Verwachting als bovenkant van de range werd genoemd.
In de vroege uren kwamen de Chinese handelscijfers uit en die waren opvallend sterk. De Chinese export steeg in september 36,3 procent op jaarbasis, tegen ongeveer 25,7 procent verwacht, de import 31 procent, en het handelsoverschot liep op tot 133,5 miljard dollar. De Chinese consumenteninflatie bleef met 0,9 procent bescheiden. Om 14:30 uur volgde het cijfer waar de week om draaide. De Amerikaanse septemberinflatie kwam uit op 0,6 procent per maand en 3,7 procent op jaarbasis, tegenover 3,6 procent verwacht en 3,4 procent in augustus. De kerninflatie steeg voor de tweede maand op rij met 0,3 procent, boven de verwachte 0,2 procent, en versnelde op jaarbasis van 2,4 naar 2,6 procent, de eerste stijging van de jaarlijkse kern sinds mei.
Energie nam 5,2 procent toe en benzine ruim 9 procent, maar de brede opwaartse druk in autoprijzen, vliegtickets en onderwijs liet zien dat het niet alleen om energie ging. De marktreactie was scherp maar selectief. De S&P 500 verloor 1,11 procent tot 7.718,94, de slechtste dag sinds juli en de vijfde verliesdag in zes sessies sinds het record. De Nasdaq zakte 1,88 procent tot 26.692,87, terwijl de Dow Jones slechts 0,09 procent verloor tot 51.621,48. AI-aandelen waren de zwaarste gewichten, omdat duurdere financiering de bouw van datacenters kan vertragen. Bank of America zakte na een lagere winst dan verwacht, een dag nadat het ministerie van Financiën een boete van 1,2 miljard dollar had opgelegd.
BlackRock versloeg de verwachtingen met 15,93 dollar winst per aandeel, tegen 14,30 dollar verwacht. De rentemarkt gaf een tegenintuïtief signaal. De Amerikaanse tienjaarsrente daalde ongeveer 1 basispunt tot circa 5,21 procent, nadat ze eerder rond 5,3 procent had gestaan, terwijl de tweejaarsrente tot 4,95 procent steeg en terugviel naar circa 4,81 procent. De markt zag dus geen grote herprijzing van het Fed-beleid. De kans op een verhoging op 28 oktober ging van ongeveer een kwart naar tijdelijk boven 50 procent en sloot rond 37 procent, mede doordat Fed-gouverneur Goolsbee het cijfer teleurstellend noemde en meer slechte maanden onaanvaardbaar.
De dollar won 0,4 procent. Goud daalde 1,66 procent tot 4.107,90 dollar en zilver 6,13 procent tot 55,88 dollar. WTI won 0,98 dollar tot 95,12 dollar. Bitcoin viel mee met de dollarstijging en de hete cijfers, en zakte aan het eind van de dag richting 81.000 dollar. Het was de eerste van twee klappen die de munt die week kreeg.
De dag begon met angst voor de AI-handel, die in Azië de beurzen omlaag duwde. Om 14:30 uur kwam daar de Amerikaanse producentenprijsindex bij. Die steeg in september 1,3 procent per maand, tegen 0,5 tot 0,6 procent verwacht, en 6,3 procent op jaarbasis, tegen 5,4 procent verwacht, het hoogste niveau in ruim drie jaar. De kern steeg 0,7 procent per maand en 5,0 procent op jaarbasis, tegen 0,3 en 4,4 procent verwacht. Energie nam 10,8 procent toe, met benzine, stookolie en diesel elk bijna 20 procent hoger over de maand. De detailhandel steeg 0,8 procent, tegen 0,3 tot 0,4 procent verwacht, maar die toename kwam vooral uit benzineprijzen: zonder benzinestations en auto’s bleef 0,2 procent over en de controlegroep steeg slechts 0,1 procent.
De werkloosheidsaanvragen kwamen uit op 199.000 en de Empire State-index steeg naar 25,5 van 7,6, terwijl de Philadelphia Fed-index zakte naar 20,9 van 37,8 en onder de verwachte 28,0 bleef. In het Verenigd Koninkrijk groeide de economie in augustus 0,1 procent, terwijl een krimp van 0,1 procent werd verwacht. De beurs herstelde na een zwakke opening. De S&P 500 won 0,33 procent tot 7.744,06, de Dow Jones 1,08 procent tot 52.177,69 en de Nasdaq 0,08 procent tot 26.713,03. Sterke bedrijfscijfers en de gedempde verwachtingen voor een oktoberverhoging droegen de brede markt, terwijl chipaandelen onder druk bleven.
De tienjaarsrente en de dertigjaarsrente keerden volgens de analyse van StoneX omlaag en stevenen af op de grootste wekelijkse daling sinds februari. De dollarindex zakte 0,27 procent tot 101,72 en goud herstelde circa 0,9 procent tot ongeveer 4.183 dollar, mede doordat rente en dollar meegaven. WTI won circa 3 procent tot ruim 97,9 dollar, terwijl Brent met 105,92 dollar nauwelijks veranderde, na geruchten over aanvallen op Saoedische energieinfrastructuur. Bitcoin zakte kort onder 80.000 dollar, met een dagdieptepunt van circa 79.806 dollar, het laagste niveau sinds 18 september, en herstelde daarna naar ongeveer 81.000 dollar.
Volgens de cijfers van CoinGlass ging er bijna 1 miljard dollar aan liquidaties doorheen, met 85 tot 91 procent aan longs en Ethereum als grootste verliezer. De spot-ETF’s zagen die dag een beperkte instroom van 5,06 miljoen dollar. In het crypto-nieuws verscherpte Ledger zijn doorverkoopregels na hardwarewallets waarin criminelen onderdelen hadden geplaatst en nam MSCI nieuwe regels aan voor bedrijven zonder substantiële operationele activa, waarbij Strategy en Metaplanet op de lijst met risico’s staan. De definitieve lijst volgt op 11 november.
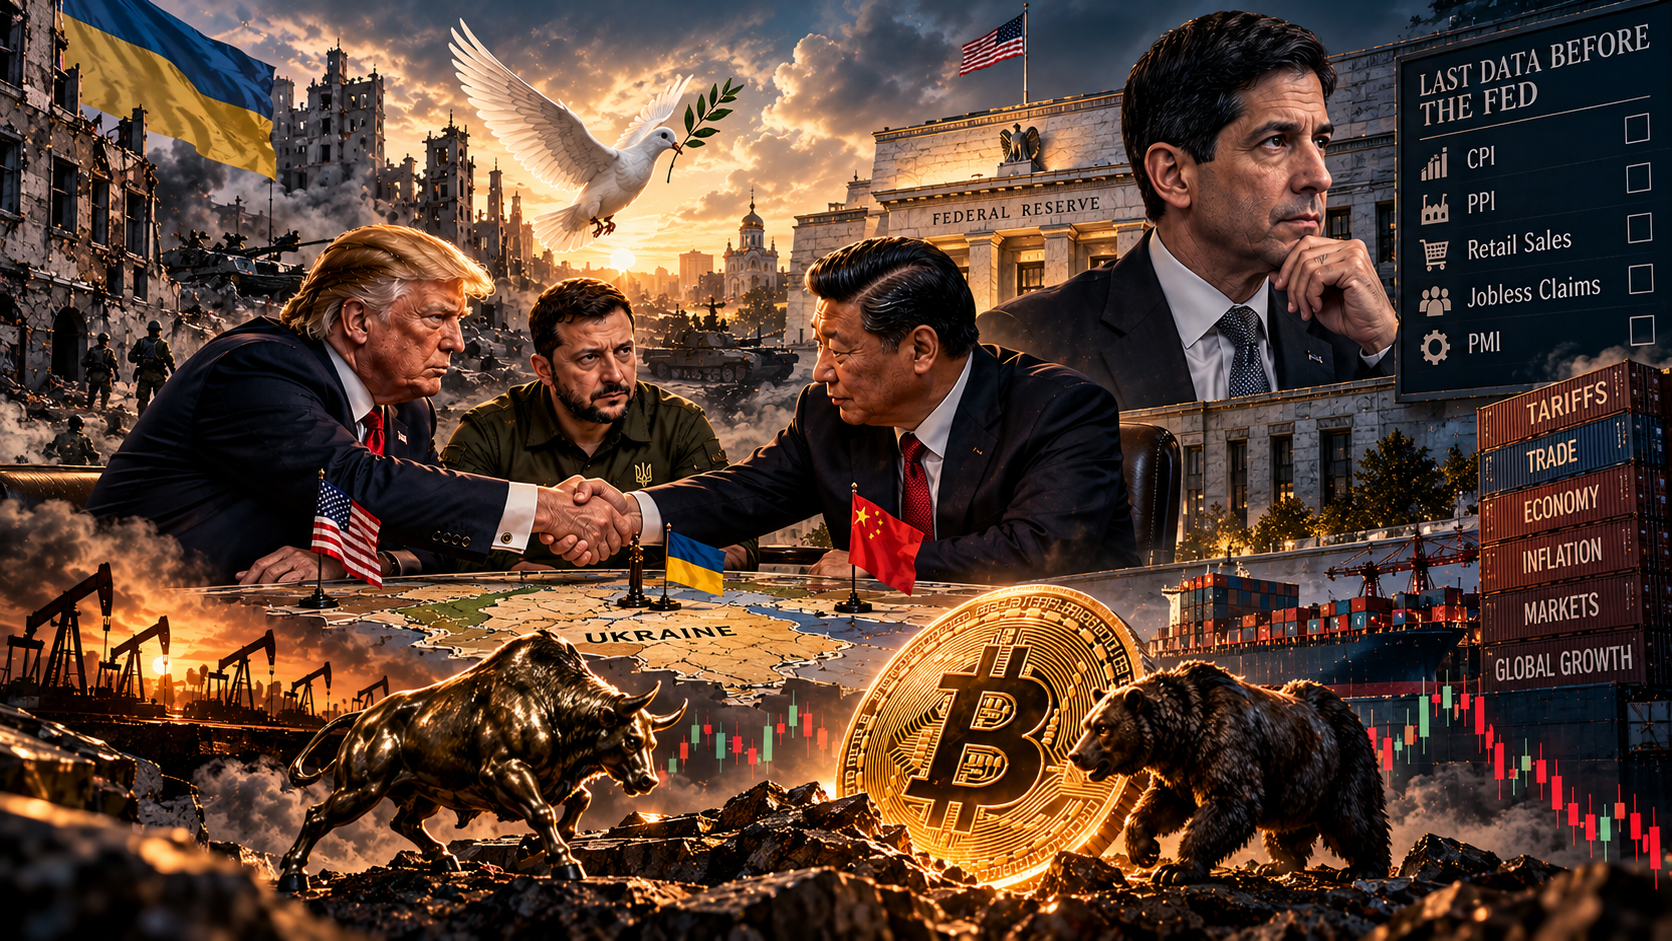
Om 05:30 uur Nederlandse tijd sprak Fed-voorzitter Kevin Warsh op de IMF-vergadering in Bangkok met Georgieva. Hij hield zich aan zijn lijn en weigerde vooruit te lopen op de vergaderingen van oktober en december, sprak van een gelijktijdige verkrapping door centrale banken over de hele wereld waarin niemand gratis meelift en benadrukte dat de investeringsgolf rond AI de belangrijkste verandering is die hij heeft meegemaakt. De Fed gaat vanaf zaterdag in de stilteperiode. De markt las het ontbreken van een waarschuwing als reden om een oktoberverhoging verder af te prijzen, terwijl een verhoging in december met ongeveer 90 procent kans bijna zeker werd ingeprijsd.
Voor aandelen was dat geen steun. De S&P 500 verloor 1,1 procent tot 7.659,44, de Nasdaq 2,1 procent tot 26.140,03 en de Dow Jones 0,3 procent tot 52.002,41, terwijl de Russell 2000 1,7 procent daalde. Chipfondsen kwamen opnieuw onder druk, omdat de zorg over de duur van de AI-bouwgolf toenam: Micron verloor 5,6 procent en Intel 5,8 procent. Over de week verloor de S&P 500 1,9 procent en de Nasdaq 4,5 procent, voor beide de slechtste week sinds juni, terwijl de Dow 0,7 procent won. Europese en Aziatische beurzen sloten hoger. In de oliemarkt kwam de zwaarste klap. Brent steeg 3,94 dollar, ofwel 3,7 procent, tot 109,86 dollar en raakte kort 110 dollar, voor het eerst sinds mei.
WTI won 3,44 dollar tot 101,41 dollar. Over de week steeg Brent 4,9 procent en WTI 10,4 procent. Drie krachten werkten tegelijk: Houthi-aanvallen op Saoedi-Arabië, waaronder een raket nabij de oliehaven Yanbu, intensievere Iraanse aanvallen bij de Straat van Hormuz, en een Oekraïense droneaanval op een Russische raffinaderij die twijfel zaaide over de dieselbelofte van Trump. In Washington werd een wetsvoorstel ingediend om de dieseldeal met Moskou te blokkeren. Bitcoin herstelde naar boven 82.000 dollar, ondanks de scherpe val van de Nasdaq, maar kwam niet in de buurt van de zone rond 84.000 dollar.
Hier week de munt dus af van de techbeurs. Op vrijdagavond, na de oliesluiting, tekende Trump om 21:00 uur Amerikaanse tijd een bevel dat het grootste deel van de Graham Act-sancties tegen Rusland opschort, tarieven van tot 100 procent op kopers van Russische energie inbegrepen.
Het weekend stond in het teken van de Russische dieseldeal. De regering-Trump gaf conflicterende verklaringen over de opschorting van de sancties: minister van Buitenlandse Zaken Rubio zei zaterdag dat Rusland de diesel hoe dan ook zou verkopen, terwijl minister van Energie Wright zondag zei dat het een wortel is om de oorlog te beëindigen en dat Rusland er alleen van profiteert als het de gevechten in Oekraïne terugschroeft. Democraat Schumer sprak van een reddingslijn voor de Russische economie. De Amerikaanse benzineprijs stond op gemiddeld 4,33 dollar per gallon en diesel op ruim 6,30 dollar, bijna 2,70 dollar meer dan een jaar eerder.
In het Midden-Oosten ging de escalatie door. Iran ontkende betrokkenheid bij de Houthiaanvallen op Saoedi-Arabië en bood bemiddeling aan, terwijl Egypte zondag zei het koninkrijk te willen steunen. Er kwamen meldingen van twee supertankers die voor de kust van Jubail werden geraakt. Een akkoord over heropening van de Straat van Hormuz kwam niet, en Trump bleef verklaren niet vóór de verkiezingen van 3 november aan te vallen. Bitcoin bewoog zaterdag en zondag tussen ruwweg 81.000 en 82.000 dollar. De week sloot rond 82.000 dollar, ongeveer 1,1 procent lager over zeven dagen, met een weekrange van 79.806 tot 84.231 dollar.
Het weekend bracht geen doorbraak rond de Straat van Hormuz. Iran hield zondag vast aan zijn zevendaagse plan, dat via Qatar naar Washington is gestuurd: volgens minister Araghchi gaat de Straat op de zesde dag open en worden de onderhandelingen op de zevende dag hervat, mits de Verenigde Staten aan de Iraanse voorwaarden voldoen. Washington wil dat het nucleaire dossier vanaf het begin op tafel ligt en houdt vol dat de Straat voor iedereen behalve Iran open is: het Amerikaanse Centraal Commando stelt dat ongeveer 97 procent van de schepen zonder treffer passeert. Tegelijk meldde Iran opnieuw dat een tanker op een mijn liep, werd een sleepboot bij Khor Fakkan voor de kust van de Emiraten geraakt door twee projectielen en werd een tanker ten noordoosten van Al Jubayl beschoten met een raketgranaat, aldus de Britse maritieme dienst UKMTO. Volgens het analysebureau Kpler zakte de gemiddelde Golfexport van ruwe olie vorige week naar ongeveer 8,5 miljoen vaten per dag, tegenover meer dan 20 miljoen een week eerder. President Trump liet zondag weten dat de Verenigde Staten de klus tegen Iran snel kunnen afmaken als Teheran niet bijdraait, steunde premier Netanyahu in aanloop naar de Israëlische verkiezingen van 27 oktober en zei zaterdag dat de oorlog zeer snel zal eindigen. Araghchi antwoordde dat ook Iran nog rekeningen te vereffenen heeft, terwijl Iraanse functionarissen dreigden met maatregelen tegen AI- en datacenterbedrijven in de regio.
Het conflict verbreedt zich ondertussen naar het Arabisch Schiereiland. De Houthi’s zetten hun raket- en drone-aanvallen op Saoedi-Arabië voort na het einde van het bestand in Jemen en de Saoedische civiele bescherming gaf zondag een waarschuwing af voor de regio Najran. Het Jemenitische regeringsleger zei bij een offensief in 24 uur 370 Houthi-strijders te hebben uitgeschakeld, terwijl Egypte aankondigde Riyad alle mogelijke steun te bieden; het Egyptische parlement bespreekt maandag of die steun ook militair mag zijn. De Qatarese beurs sloot vrijdag op het laagste niveau sinds april 2020 en de Egyptische blue-chipindex verloor 2,6 procent. Daarnaast speelt Rusland een rol: Trump tekende vrijdag een bevel dat tal van sancties en geplande heffingen op landen die Russische energie kopen opschort, maar zei later dat er nog geen definitief besluit is genomen, terwijl minister Rubio sprak over maximaal 60 dagen om de economische gevolgen te beoordelen. Energieminister Wright noemde de stap een wortel om de oorlog in Oekraïne te beëindigen. Trump waarschuwde zondag dat een harde lijn tegen Moskou Rusland dichter naar Iran kan duwen, en Lavrov wordt maandag in Teheran verwacht. De door Trump aangekondigde energiestop tussen Oekraïne en Rusland brokkelde intussen snel af: Oekraïne hervatte op 15 oktober zijn aanvallen op Russische raffinaderijen.
Op de financiële markten bepaalt de AI-handel nog altijd het beeld. Wall Street sloot vrijdag fors lager: de S&P 500 verloor 1,09 procent tot 7.659,44 punten, de Nasdaq 2,14 procent tot 26.140,03 punten en de Dow 0,34 procent tot 52.002,41 punten. Over de week verloren de Nasdaq 4,48 procent en de S&P 500 1,95 procent, hun slechtste week sinds eind juni, terwijl de Dow nog 0,67 procent won. De halfgeleiderindex daalde vrijdag 3,8 procent, de achtste verliesdag op rij, en verloor over de week 11,4 procent; CoreWeave zakte 12 procent en verloor een kwart over de week, Oracle 9,3 procent, en de kosten om obligaties van deze bedrijven tegen wanbetaling te verzekeren liepen fors op. Maandag wijzen de futures op herstel, met S&P 500-futures ruim 0,7 procent hoger en Nasdaq-futures ongeveer 1,3 procent. De Amerikaanse 10-jaarsrente zakte tot ongeveer 5,05 procent, na de grootste weekdaling in ruim acht maanden en een vrijdagslot rond 5,10 procent, tegenover 5,24 procent een week eerder. In Azië verloor de Nikkei 0,7 procent na een daling van 5,4 procent vorige week, terwijl de Zuid-Koreaanse Kospi 0,6 procent herstelde na een verlies van meer dan 14 procent. China meldde 4,5 procent groei in het derde kwartaal (verwacht 4,4 procent), industriële productie van 5,5 procent en detailhandelsverkopen van 1,1 procent (verwacht 0,5 procent), waarop de yuan steeg tot het sterkste niveau sinds juli 2022. Europese beurzen staan onder druk door politieke onzekerheid in Frankrijk, de euro staat rond 1,1232 dollar, niet ver van het 16-maandslaagste punt van vorige week, en de dollar noteert rond 158 yen met de dreiging van Japanse interventie op de achtergrond. Brent zakte maandag tot ongeveer 107 tot 108 dollar, een daling van circa 2 procent na de sluiting op 109,86 dollar, en goud staat rond 4.190 dollar.
Bitcoin kwam donderdag, de dag van de zwaarste liquidatiegolf, kortstondig onder 80.000 dollar en bereikte daarmee volgens meerdere bronnen het laagste niveau in vier weken. CoinGlass registreerde op 15 oktober ongeveer 937 miljoen dollar aan liquidaties; de afgelopen 24 uur bleef dat beperkt tot circa 359 miljoen dollar, voor 78 procent longposities. In het weekend zakte de koers tot ongeveer 80.600 dollar, sloot zondag rond 82.000 dollar en steeg maandagochtend naar ongeveer 82.700 dollar, een plus van ruim 1 procent in 24 uur. Ether staat rond 2.420 dollar en verloor 5 procent over de week. Het liquiditeitsbeeld blijft de zwakke plek. De Amerikaanse spot-ETF’s voor Bitcoin zagen in de week van 12 tot en met 16 oktober netto 228 miljoen dollar uitstroom, na 679 miljoen dollar een week eerder: 65 miljoen dollar uitstroom op maandag, 176 miljoen dollar instroom op dinsdag, 261 miljoen dollar uitstroom op woensdag, 5 miljoen dollar instroom op donderdag en 82 miljoen dollar uitstroom op vrijdag. De Ether-ETF’s verloren 320 miljoen dollar, hun derde verliesweek op rij. In oktober staat de teller voor de Bitcoin-ETF’s daarmee op ongeveer 615 miljoen dollar uitstroom, al staan ze dit jaar nog licht in de plus. Het aandeel Strategy verloor vrijdag 9,6 procent.
Voor de komende dagen hangt de koers af van drie dingen: de AI-cijfers, het ontbreken van Fed-sturing en de olieprijs. Op Polymarket staat de kans dat Bitcoin in oktober minstens één keer 85.000 dollar raakt op ongeveer twee derde. Voor 87.500 dollar is de kans gezakt van 55 procent een week geleden naar 39 procent, voor 90.000 dollar van 37 naar 22 procent, en 92.500 dollar staat op 11 procent. Aan de onderkant geeft de markt 63 procent kans op een nieuwe aanraking van 80.000 dollar (markt vanaf 15 oktober), na 56 procent een week eerder. De opwaartse kansen zijn daarmee verder teruggelopen, terwijl de markt een herhaling van de test van 80.000 dollar waarschijnlijker acht dan een uitbraak naar de zone rond 90.000 dollar.
Dinsdag begint om 08:00 uur met de Britse werkloosheid, die naar verwachting op 4,9 procent blijft staan, en om 11:00 uur met de Duitse ZEW-index, die volgens de kalender van 34,7 naar 32 zakt. De index meet de verwachtingen van financiële analisten en krijgt extra gewicht nu de inflatie in de Eurozone in september volgens de eerste raming op 3,8 procent uitkwam, de energieprijzen hoog blijven en de euro dicht bij zijn laagste niveau in zestien maanden staat. Om 14:30 uur volgen de Amerikaanse bouwvergunningen (verwacht 1,40 miljoen na 1,403 miljoen) en de woningbouwstarts (verwacht 1,31 miljoen na 1,275 miljoen). Die cijfers zijn vooral interessant omdat de woningmarkt leidt onder de hoge lange rente, ook al is de 10-jaarsrente vorige week met ongeveer 15 basispunten gezakt.
Na de slotbel op Wall Street rapporteren SpaceX en Netflix. SpaceX, dat eerder dit jaar naar de beurs ging, presenteert zijn cijfers na een maand waarin het bedrijf zijn Starship in september voor het eerst in een baan om de aarde plaatste en volgens persberichten voor ongeveer 8 miljard dollar aan mobiele spectrumlicenties van investeerder Grain Management overneemt. Bij Netflix rekenen analisten op een winst per aandeel van 0,82 dollar en een omzet van 12,9 miljard dollar, een groei van 11,9 procent, terwijl de Wall Street Journal vorige week meldde dat het bedrijf ongeveer 6 procent van zijn personeel, circa 1.000 banen, schrapt. General Motors en GE Aerospace rapporteren eveneens op dinsdag. Samen vormen de cijfers de opmaat naar de AI-hoogtepunten van woensdag, waar de markt vooral wil zien of de uitgaven aan data-infrastructuur omzet blijven opleveren.
Voor Bitcoin blijft de instroom in de spot-ETF’s de directe graadmeter. Vorige dinsdag kwam er 176 miljoen dollar binnen, de enige echt sterke instroomdag van de week, maar die werd een dag later volledig teruggedraaid door een uitstroom van 261 miljoen dollar. Een tweede zwakke dag voor halfgeleiders zou de koers waarschijnlijk opnieuw richting het weekendlaagtepunt rond 80.600 dollar duwen, terwijl een stabiele beurs ruimte laat voor een test van de zone rond 83.000 tot 84.000 dollar. Omdat er geen Fed-sprekers zijn en de Amerikaanse kalender dun is, kan de koersreactie op onverwacht nieuws uit de Golf of op de bedrijfscijfers scherper uitvallen dan de cijfers zelf rechtvaardigen.
Woensdag begint met de Japanse handelsbalans om 01:50 uur, waarvan het tekort volgens de kalender kleiner wordt dan de 1.105,6 miljard yen van de vorige maand en op 181 miljard yen wordt geraamd. Dat is relevant omdat de dollar rond 158 yen noteert en de dreiging van Japanse interventie speculanten op afstand houdt. Om 08:00 uur volgt de Britse inflatie, die op jaarbasis naar verwachting oploopt van 3,1 naar 3,4 procent, vooral door hogere energieprijzen. Het cijfer komt ruim twee weken voor de beslissing van de Bank of England op 5 november, waarvoor analisten van Berenberg al een voorzichtige renteverhoging verwachtten. Om 16:30 uur publiceert het Amerikaanse energieagentschap EIA de wekelijkse olievoorraden, nadat vorige week een daling van meer dan 8 miljoen vaten de prijs steunde.
Om 19:00 uur veilt het Amerikaanse ministerie van Financiën 20-jarige obligaties, naar verwachting circa 13 miljard dollar volgens het indicatieve financieringsschema. Het is een belangrijke veiling van langlopende staatsobligaties deze week, maar de eerste echte test van de vraag sinds de rente vorige week de grootste weekdaling in ruim acht maanden boekte. Een zwakke veiling, met een rendement boven de verwachting, zou de lange rente opnieuw omhoog duwen en daarmee de druk op AI-aandelen en Bitcoin vergroten; een degelijke veiling zou de recente rentedaling bevestigen. Na de slotbel rapporteert Meta als eerste van de grote AI-hyperscalers. Het bedrijf verwacht dit jaar tussen 130 en 145 miljard dollar aan kapitaaluitgaven en moet volgens Reuters circa 62,5 miljard dollar omzet halen om het midden van zijn eigen omzetprognose te bereiken. Volgens Goldman Sachs zullen de vijf grote hyperscalers hun investeringen volgend jaar opvoeren tot ongeveer 1,2 biljoen dollar. Daarnaast rapporteren Tesla, IBM, Texas Instruments, Lam Research en SAP, waarbij de twee chipbedrijven extra aandacht krijgen na de verliesweek van de sector.
Voor de markt voor risicovolle activa is dit de belangrijkste avond van de week. Sterke cijfers en een geruststellende toon over de terugverdientijd van AI-investeringen kunnen de recente verkoopgolf deels terugdraaien, terwijl teleurstellende vooruitzichten de zorgen over de financiering van datacenters kunnen versterken. Op Polymarket staat de kans op een Fed-verhoging op 28 oktober op 14 procent, tegenover 87 procent voor ongewijzigd beleid; een week geleden was dat 16 procent. Voor de vergadering van 9 december geeft de markt 80 procent kans op een verhoging van 25 basispunten. CME FedWatch ziet de kans op een oktoberverhoging rond 15 tot 16 procent en de kans op een verhoging in december rond 92 procent. De oktoberkans schoot na de inflatiecijfers van 14 oktober omhoog naar ongeveer 50 procent en zakte daarna terug, nadat Fed-voorzitter Warsh vrijdag op de IMF-vergadering in Bangkok geen signaal gaf over een verhoging en Daly zei dat verdere stappen waarschijnlijk zijn maar dat er in oktober geen haast is.
Donderdag is op de kalender de rustigste dag van de week. Alleen de wekelijkse Amerikaanse werkloosheidsaanvragen volgen om 14:30 uur en Procter & Gamble rapporteert. Daardoor ligt de nadruk volledig op de verwerking van de cijfers van woensdagavond, terwijl de Fed tot en met 29 oktober zwijgt. Dat maakt de dag gevoelig voor koerssprongen: zonder datapunten die de rentevisie kunnen verschuiven, bepalen bedrijfsnieuws en geopolitiek de beweging en kan een dunne orderboek de reactie vergroten.
De politieke klok tikt intussen door. Op 27 oktober kiest Israël een nieuw parlement, een dag later besluit de Fed over de rente en op 3 november volgen de Amerikaanse tussentijdse verkiezingen. Trump heeft nieuwe aanvallen op Iran volgens meerdere berichten uitgesteld tot na die verkiezingen, maar waarschuwde zondag dat hij de klus kan afmaken, en deskundigen verwachten dat de oorlog op het water en rond de olieprijs een mogelijk aanknopingspunt blijft voor vergelding na afloop. De druk op het Witte Huis is groot: de benzineprijs staat volgens de inflatiecijfers ruim 35 procent hoger dan een jaar geleden en minister Bessent verwacht dat de prijzen pas rond de jaarwisseling dalen, afhankelijk van het verloop van het conflict. Vice-president Vance kondigde aan dat de Defense Production Act wordt gebruikt om de Amerikaanse raffinagecapaciteit uit te breiden.
Op Polymarket is het vertrouwen in een snelle diplomatieke oplossing beperkt. De kans op een Amerikaans-Iraans akkoord over Hormuz vóór 31 oktober staat op ongeveer 7 procent, vóór 30 november op 20 procent en vóór 31 december op 31 procent, tegenover 14, 24 en 36 procent een week geleden. De kans dat het staakt-het-vuren tussen de Verenigde Staten en Iran tot en met 31 oktober standhoudt, stond op 16 oktober op 80 procent, en op 57 procent tot 15 november en 42 procent tot 30 november. Een Saoedisch-Houthi-bestand vóór 31 oktober staat op 5 procent. Voor de oliemarkt betekent dat dat de risicopremie waarschijnlijk niet snel verdwijnt, zelfs als de Russische sanctieversoepeling meer diesel op de markt brengt.
De week eindigt met een reeks vroege indicatoren voor het vierde kwartaal. Om 01:30 uur publiceert Japan zijn inflatie, die in de voorgaande maand 1,9 procent bedroeg, en om 08:00 uur volgen de Britse detailhandelsverkopen, die volgens de kalender met 0,2 procent per maand dalen na een plus van 0,5 procent. Om 09:30 uur komt de industrie-PMI van Duitsland, verwacht op 53,5 na 53,9, en om 10:30 uur volgen de Britse industrie- en diensten-PMI’s, geraamd op 51,7 (vorige 51,9) en 51,8 (vorige 52,1). Daarna verschijnen ook de Amerikaanse flash-PMI’s van S&P Global, waarbij de prijscomponenten extra aandacht krijgen na de hoge inflatiecijfers van vorige week, en om 16:00 uur het definitieve Michigan-consumentenvertrouwen. De voorlopige stand van 46,3, met een recordlaag van 44,7 voor de huidige situatie en een inflatieverwachting van 4,7 procent op een jaar en 3,5 procent op vijf jaar, laat zien hoe sterk de energieprijzen op de huishoudens drukken.
Voor Bitcoin is de week een liquiditeitstest. De ETF-stromen zijn twee weken op rij negatief, de weekendhandel was dun en er staat geen Fed-woord of grote veiling klaar om de rente te sturen, zodat Bitcoin vooral reageert op bedrijfsnieuws, olie en de flash-PMI’s. Op Polymarket staat de kans dat Bitcoin vrijdag om 12:00 uur New York-tijd (18:00 uur Nederlandse tijd) boven 82.000 dollar sluit op 62 procent, boven 84.000 dollar op 34 procent en boven 80.000 dollar op 85 procent. Die kansen liggen dicht bij de huidige koers van ongeveer 82.700 dollar, wat wijst op een markt die een zijwaartse beweging in de zone tussen 80.600 en 84.000 dollar verwacht. Op de dagelijkse grafiek ligt het 20-daags gemiddelde rond 83.300 dollar en de weekhoogte van vorige week op ongeveer 84.200 dollar. Houdt Bitcoin 80.600 dollar vast en blijven de technologiecijfers overeind, dan blijft de weg naar die zone open. Zakt de koers onder 80.000 dollar, dan komt het laagtepunt van donderdag opnieuw in beeld en neemt de kans op nieuwe liquidaties toe.
Vooruitblikkend op volgende week staat de agenda vol: de Israëlische verkiezingen op 27 oktober, de Fed-vergadering van 27 en 28 oktober waarvan de uitslag om 19:00 uur Nederlandse tijd volgt (door de klokwijziging in Europa in de nacht van zaterdag op zondag 25 oktober bedraagt het tijdsverschil met New York dan tijdelijk vijf uur), de PCE-inflatie op 29 oktober en de Amerikaanse tussentijdse verkiezingen op 3 november. De ECB vergadert op 29 oktober, waarbij veel economen volgens Investing.com een verhoging pas in december verwachten. Daarmee blijft de komende periode gevoelig voor elk signaal over rente, olie en AI-financiering.
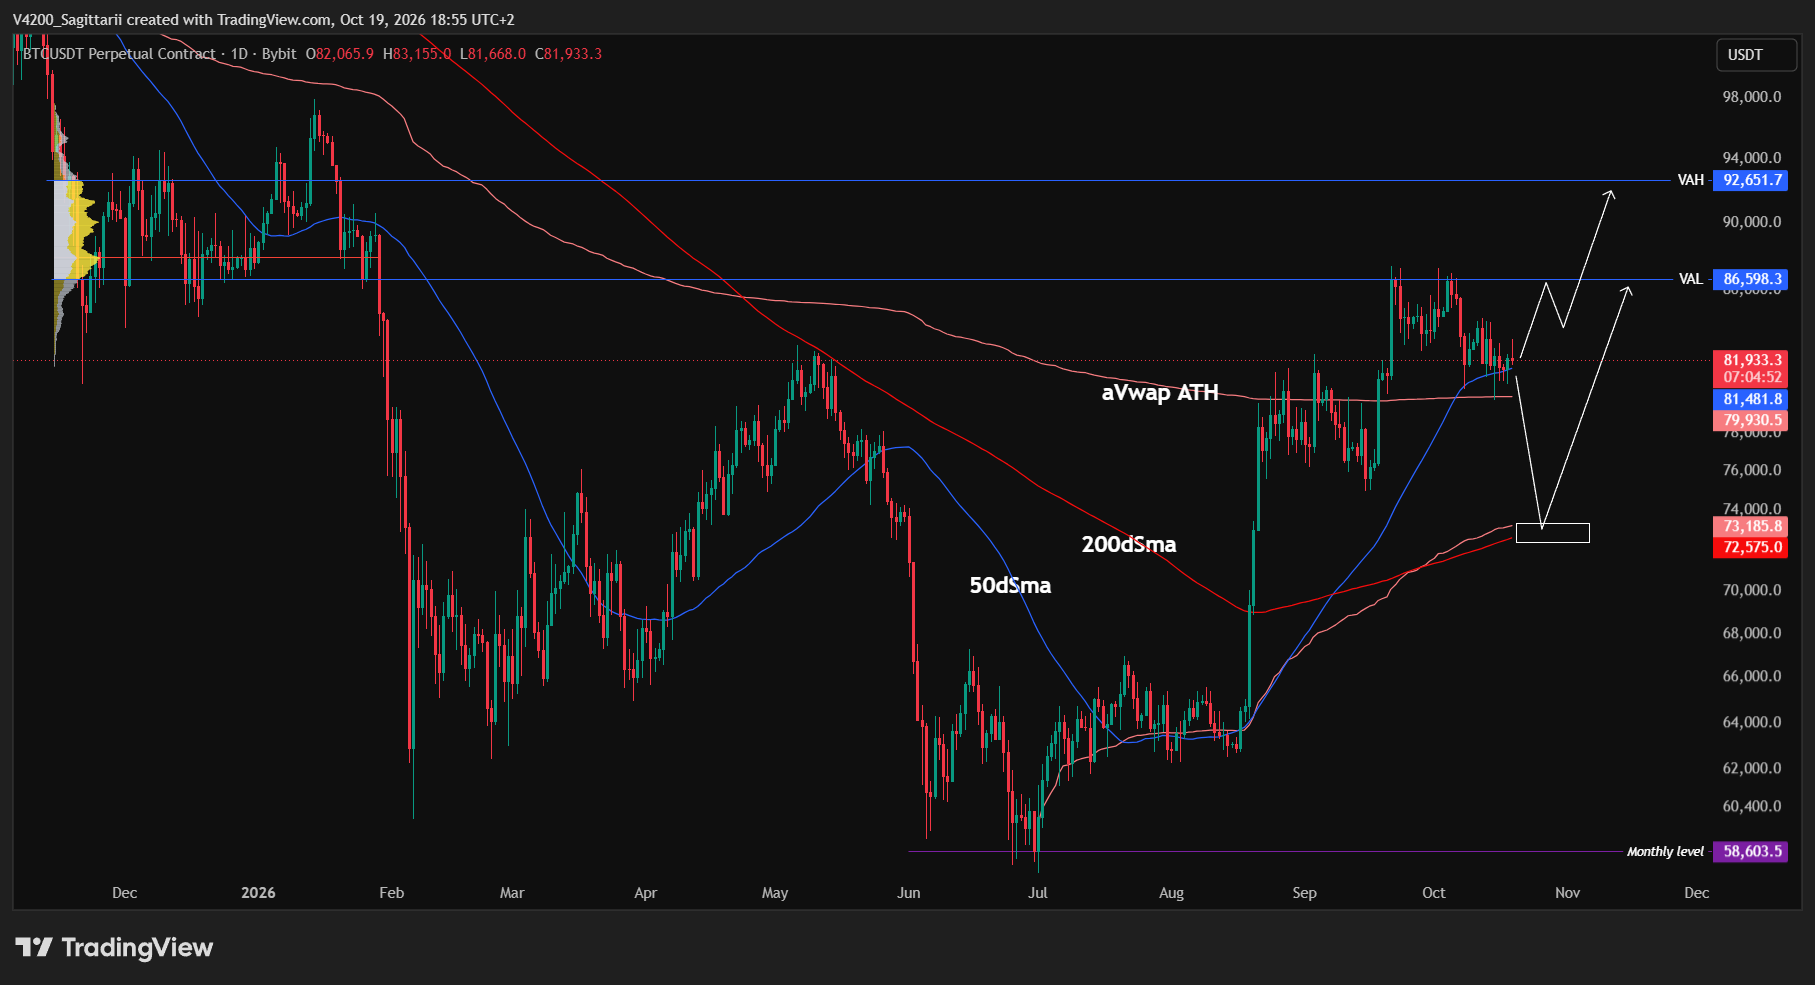
Bitcoin heeft afgelopen donderdag de anchored VWAP vanaf de all-time high (aVWAP ATH) getest en wist dit niveau vooralsnog vast te houden. Ondertussen is de 50-daagse SMA opgelopen tot circa $81.482. Volgens mijn telling is deze inmiddels zes keer getest. Daarmee neemt voor mij de kans toe dat deze dynamische support uiteindelijk alsnog wordt doorbroken, al is het aantal tests op zichzelf geen bevestiging van een aanstaande breakdown.
Mijn plan is daarmee onveranderd ten opzichte van vrijwel de hele maand: ik houd rekening met een backtest van de 200-daagse SMA, momenteel rond $72.575. De anchored VWAP vanaf de lokale bodem is inmiddels opgelopen richting hetzelfde gebied, rond $73.185. Die samenloop creëert voor mij een interessante supportzone tussen circa $72.575 en $73.185. Een daling naar deze zone zou daarom niet automatisch betekenen dat het grotere herstelbeeld ongeldig is.
Het bullish alternatief blijft eveneens op tafel. Als Bitcoin vanaf de huidige zone omhoog draait, ligt de eerste belangrijke horde bij de Value Area Low (VAL) rond $86.598. Dit niveau is volgens mijn telling al zeven keer getest. Daarom verwacht ik hier relatief weinig resistance, maar pas een overtuigende doorbraak en behoud boven de VAL zou het bullish scenario versterken. In dat geval verschuift mijn koersdoel naar de Value Area High (VAH) rond $92.652.
Voorlopig heeft de 200-daagse SMA mijn voorkeur als neerwaarts koersdoel. Zolang de koers rond de 50-daagse SMA en de aVWAP ATH beweegt, blijft het echter belangrijk om de reactie op deze niveaus af te wachten in plaats van vooruit te lopen op een bevestigde doorbraak.