
De week opende met de zwaarste daling van de olieprijs sinds juli. Iran liet via Qatarese bemiddelaars weten dat de Straat van Hormuz binnen twee dagen kan heropenen als Washington aan een reeks voorwaarden voldoet, waarna Brent (januaricontract) ruim 7 procent zakte, van 113,43 dollar vrijdag naar circa 104 dollar. Er was geen akkoord en een Amerikaanse reactie bleef uit, dus de markt prijsde vooral een deel van de oorlogspremie uit en geen daadwerkelijke heropening. Na de slotbel zei Trump tegen NBC dat hij na de verkiezingen geen aanval op Iran overweegt, terwijl minister Rubio eerder op de dag nog zei dat er niets was besloten. De lagere olie temperde de inflatiezorgen: goud herstelde bijna 2 procent vanaf het jaarlaagste van vrijdag, de dollarindex zakte naar een eenmaandslaagste rond 101,7 en de Amerikaanse tienjaarsrente gaf iets terug richting 4,9 procent.
Op Wall Street paste de reactie niet bij de olie. De indices openden hoger, maar gaven alles prijs: de S&P 500 sloot 0,51 procent lager op 7.541,40 punten en de Nasdaq 1,07 procent lager op 25.164,32 punten, terwijl de Dow Jones 0,41 procent steeg tot 51.983,98 punten. Dat wijst op rotatie weg uit grote technologieaandelen en niet op een vlucht uit aandelen: de lagere olie hielp de brede markt, maar de AI-zwaargewichten bleven onder druk, mede door de aangekondigde overname van Lumentum door Marvell voor 115 miljard dollar. Apple sloot ruim 1,5 procent lager voor de cijfers, die beter bleken dan verwacht maar met een teleurstellende margeverwachting. De Amerikaanse industrie-index van ISM kwam uit op 55,5 tegen 54,6 verwacht.
Bitcoin profiteerde niet van de olieval. De koers zakte van 78.233 naar 76.674 dollar, ruim 2 procent, na een korte poging richting 78.000 dollar. De spot-ETF’s verloren 398,6 miljoen dollar, vrijwel geheel via IBIT. Binance publiceerde die dag het zero-knowledge reservebewijs voor tien tokens, waaronder Bitcoin.
De Reserve Bank of Australia verhoogde om 04:30 uur Nederlandse tijd de beleidsrente met 25 basispunten naar 4,85 procent, het hoogste niveau sinds 2008 en de vijfde verhoging van dit jaar. De stemming was 6 tegen 3: drie bestuurders wilden pauzeren en de bank gaf geen duidelijk signaal voor meer. Om 16:00 uur volgden de Amerikaanse JOLTS-vacatures: 7,523 miljoen tegen circa 7,1 miljoen verwacht, met het hoogste aantal ontslagnemers en het laagste aantal ontslagen sinds maart 2025. Een krappe arbeidsmarkt hield de rente hoog: de tienjaarsrente stond rond 4,95 procent en goud verloor ruim 0,5 procent tot circa 3.925 dollar.
Op Wall Street herstelde de technologiesector, maar de markt koos geen richting. De S&P 500 steeg 0,36 procent tot 7.568,92 punten en brak daarmee een reeks van drie verliesdagen, de Nasdaq won 0,8 procent tot 25.372,01 punten, terwijl de Dow Jones circa 0,4 procent verloor. Chipaandelen trokken de index omhoog, Apple verloor bijna 2 procent na de margeverwachting en softwarebedrijven zakten fors na cijfers. Brent sloot rond 103,6 dollar, circa 1 procent lager. Volgens Amerikaanse functionarissen voerden Amerikaanse troepen rond de verkiezingen opnieuw beperkte defensieve aanvallen uit op het Iraanse eiland Qeshm, terwijl een Iraanse functionaris tegen Reuters zei dat beide landen ver van een akkoord staan.
Bitcoin bewoog tussen circa 76.500 en 77.800 dollar en sloot op 77.345 dollar, ruim 0,9 procent hoger, in lijn met het herstel van chipaandelen. De spot-ETF’s verloren nog eens 115,6 miljoen dollar. De uitslag kwam pas in de nacht binnen: rond 05:40 uur Nederlandse tijd meldde AP dat de Democraten de Senaat hadden gewonnen.
De uitkomst was ondubbelzinnig: de Democraten wonnen de Senaat (projecties wijzen op ten minste 54 zetels) en daarna het Huis (projecties van meer dan 250 zetels). Trump erkende de uitslag en zei dat de oorlog met Iran mede een rol speelde in de nederlaag. De markt las dat als kans op een einde van de oorlog. Brent zakte ruim 8 procent en sloot op 94,62 dollar, het laagste niveau sinds 31 augustus. De dollarindex zakte naar een eenmaandslaagste rond 101,2 en goud steeg ruim 3 procent naar circa 4.060 dollar, de grootste dagwinst sinds 19 augustus, nu de dollar goedkoper werd voor kopers buiten de Verenigde Staten.
Op Wall Street gold de uitslag als opluchting. De Dow Jones won 1.569,40 punten (3,03 procent) tot 53.356,12 punten, de beste dag sinds april 2025, de S&P 500 steeg 1,58 procent tot 7.688,62 punten en de Nasdaq 1,44 procent tot 25.736,51 punten. Conjunctuurgevoelige sectoren leidden, energie verloor 4,8 procent en Microsoft (+6,7 procent) en Amazon (+6,1 procent) steunden de technologie. Onder het oppervlak scheurde al iets: datacenterbedrijven zakten fors op vrees voor strengere AI-regelgeving en de halfgeleiderindex van Philadelphia daalde 3,1 procent naar een zesmaandslaagste. Dat waren de eerste tekenen van wat donderdag losbarstte.
De macrodata waren gemengd. De Amerikaanse ISM-index voor diensten kwam uit op 54,5 tegen 54,8 verwacht, terwijl ADP 86.000 banen meldde tegen 67.000 verwacht. In de eurozone versnelde de inflatie volgens de flashraming naar 4,0 procent, het hoogste niveau in ruim drie jaar, tegen 3,8 procent in september.
Bitcoin reageerde positief op de olieval en de aandelenrally. De koers steeg na de Amerikaanse opening tot circa 81.100 dollar en sloot op 80.434 dollar, ruim 4 procent hoger op de dag. De spot-ETF’s haalden 74,6 miljoen dollar op, de enige instroomdag van de week.
Om 13:00 uur Nederlandse tijd verhoogde de Bank of England de rente met 25 basispunten naar 4,00 procent, met 8 tegen 1 stemmen; Catherine Mann wilde 50 basispunten. Daarmee kwam de beslissing overeen met de verwachting, maar de stemverhouding was havikser dan de 7 tegen 2 die Rabobank voorspelde, want geen enkel lid koos voor ongewijzigd beleid.
Daarna volgde het keerpunt van de week. Beleggers verkochten AI-gerelateerde aandelen uit vrees dat een Democratisch Congres en nieuwe Democratische gouverneurs de bouw van datacenters zullen vertragen of beperken, versterkt door een zwakke vooruitblik van Qualcomm (-9,5 procent). De halfgeleiderindex van Philadelphia verloor 12,2 procent, de grootste daling sinds april 2025, en Nvidia zakte 9,3 procent. De Nasdaq sloot 5,52 procent lager op 24.315,00 punten, de zwaarste dag sinds april 2025, kwam daarmee meer dan 10 procent onder zijn record en zakte voor het eerst sinds april onder zijn 200-daags gemiddelde. De S&P 500 verloor 4,36 procent tot 7.353,73 punten en de Dow Jones 1.833,06 punten (3,44 procent) tot 51.523,06 punten, waarmee de winst van woensdag volledig verdween.
Brent steeg 3,88 procent naar 98,29 dollar nadat Iran meldde dat opnieuw drie tankers in de Straat van Hormuz waren aangevallen, de eerste winst na de forse val van woensdag. De Amerikaanse tienjaarsrente zakte naar 4,84 procent en de tweejaarsrente met circa 12 basispunten naar 4,46 procent, doordat beleggers uitweken naar staatsobligaties. Goud raakte met circa 4.145 dollar een tweeweekshoogte. Die reacties zijn logisch bij een beurscrash: staatsobligaties en goud worden aantrekkelijker en de verwachte kans op een renteverhoging door de Fed daalt.
Bitcoin werd meegetrokken. Tussen circa 13:00 en 17:00 uur Nederlandse tijd zakte de koers van circa 80.300 naar circa 75.500 dollar en sloot op 75.971 dollar, ruim 5 procent lager op de dag. Er werd circa 1,1 tot 1,25 miljard dollar aan posities geliquideerd, overwegend longs. De spot-ETF’s verloren 430,2 miljoen dollar, waarvan 199,9 miljoen bij Fidelity en 105 miljoen bij IBIT.
Het banenrapport van 14:30 uur versloeg alle prognoses: de Amerikaanse economie voegde in oktober 165.000 banen toe tegen 59.000 tot 65.000 verwacht, de werkloosheid daalde naar 4,1 procent tegen 4,2 procent verwacht, de lonen stegen 0,4 procent op maandbasis en september werd opgetrokken van 29.000 naar 60.000. Het voorlopige consumentenvertrouwen van Michigan sprong naar 51,0 tegen 48,2 verwacht, met een lagere inflatieverwachting voor één jaar (4,3 procent tegen 4,7 procent). In Canada viel de arbeidsmarkt juist tegen: 4.700 banen verloren tegen een verwachte winst van 13.600, en de werkloosheid steeg naar 6,7 procent tegen 6,5 procent verwacht.
De reactie bij dollar en rente was logisch. De dollarindex steeg 0,72 procent naar 102,28, de tweejaarsrente 5 basispunten naar 4,51 procent en de tienjaarsrente 2 tot 4 basispunten naar 4,86 tot 4,88 procent. De kans op een renteverhoging in december steeg van circa 67 procent naar 75 tot 77 procent. Goud gaf ruim 1 procent prijs en sloot rond 4.045 tot 4.070 dollar, maar bleef over de week circa 4,5 tot 5 procent hoger.
Aandelen reageerden nauwelijks op de renteangst. De S&P 500 steeg 0,31 procent tot 7.376,86 punten en de Nasdaq 1,09 procent tot 24.579,42 punten doordat chipaandelen herstelden, terwijl de Dow Jones 0,46 procent zakte tot 51.285,73 punten. Over de week verloor de S&P 500 2,68 procent, de Nasdaq 3,37 procent en de Dow 0,94 procent, voor S&P en Nasdaq de zwaarste week sinds juni. Brent sloot vrijwel ongewijzigd op 98,32 dollar, goed voor een weekverlies van 13 tot 16 procent, de zwaarste weekdaling sinds 2020, ondanks nieuwe meldingen van aanvallen op tankers. Dat past niet bij het nieuws: de markt prijsde de politieke kans op vrede, niet de fysieke aanvoer.
Bitcoin raakte na het banenrapport een laagste punt van circa 74.700 tot 74.900 dollar, het laagste niveau van de maand, en sloot op 75.747 dollar. De spot-ETF’s verloren 411,9 miljoen dollar, waarvan 403 miljoen bij IBIT. Daarmee kwam de week uit op 1,28 miljard dollar uitstroom, de grootste weekuitstroom sinds eind juni.
In het weekend bleef Bitcoin rond 75.700 tot 75.800 dollar hangen, zonder nieuwe laagte onder het vrijdagse dieptepunt. Tegenover de wekelijkse openingskoers van 78.233 dollar komt de week daarmee uit op circa 3 procent verlies. Olie, aandelen en goud waren gesloten, dus de marktreactie op het nieuws van het weekend volgt pas maandag.
In de Golf bleef het gevaarlijk. Vrijdagavond bevestigde Trump ‘kleine’ Amerikaanse aanvallen op een luchtafweersysteem op Qeshm, de eerste sinds de verkiezingen, terwijl hij zei dat er vooruitgang was met Iran. In het weekend meldde de Iraanse Revolutionaire Garde dat twee olietankers ten oosten van de Straat van Hormuz na mijnen in brand vlogen, schakelde het Amerikaanse leger opnieuw een schip uit dat de blokkade probeerde te doorbreken en claimden de Houthi’s aanvallen op Riyad en Aramco-installaties. Qatar ontkende dat de onderhandelingen waren mislukt. Volgens verslaggeving zou het nieuwste voorstel inhouden dat Washington de blokkade opheft en circa 8 miljard dollar aan bevroren Iraanse tegoeden vrijgeeft in ruil voor terugkeer van IAEA-inspecteurs. Noch Washington noch Teheran heeft dat geaccepteerd, en de beslissing van Trump over nieuwe grootschalige aanvallen is nog niet gevallen.
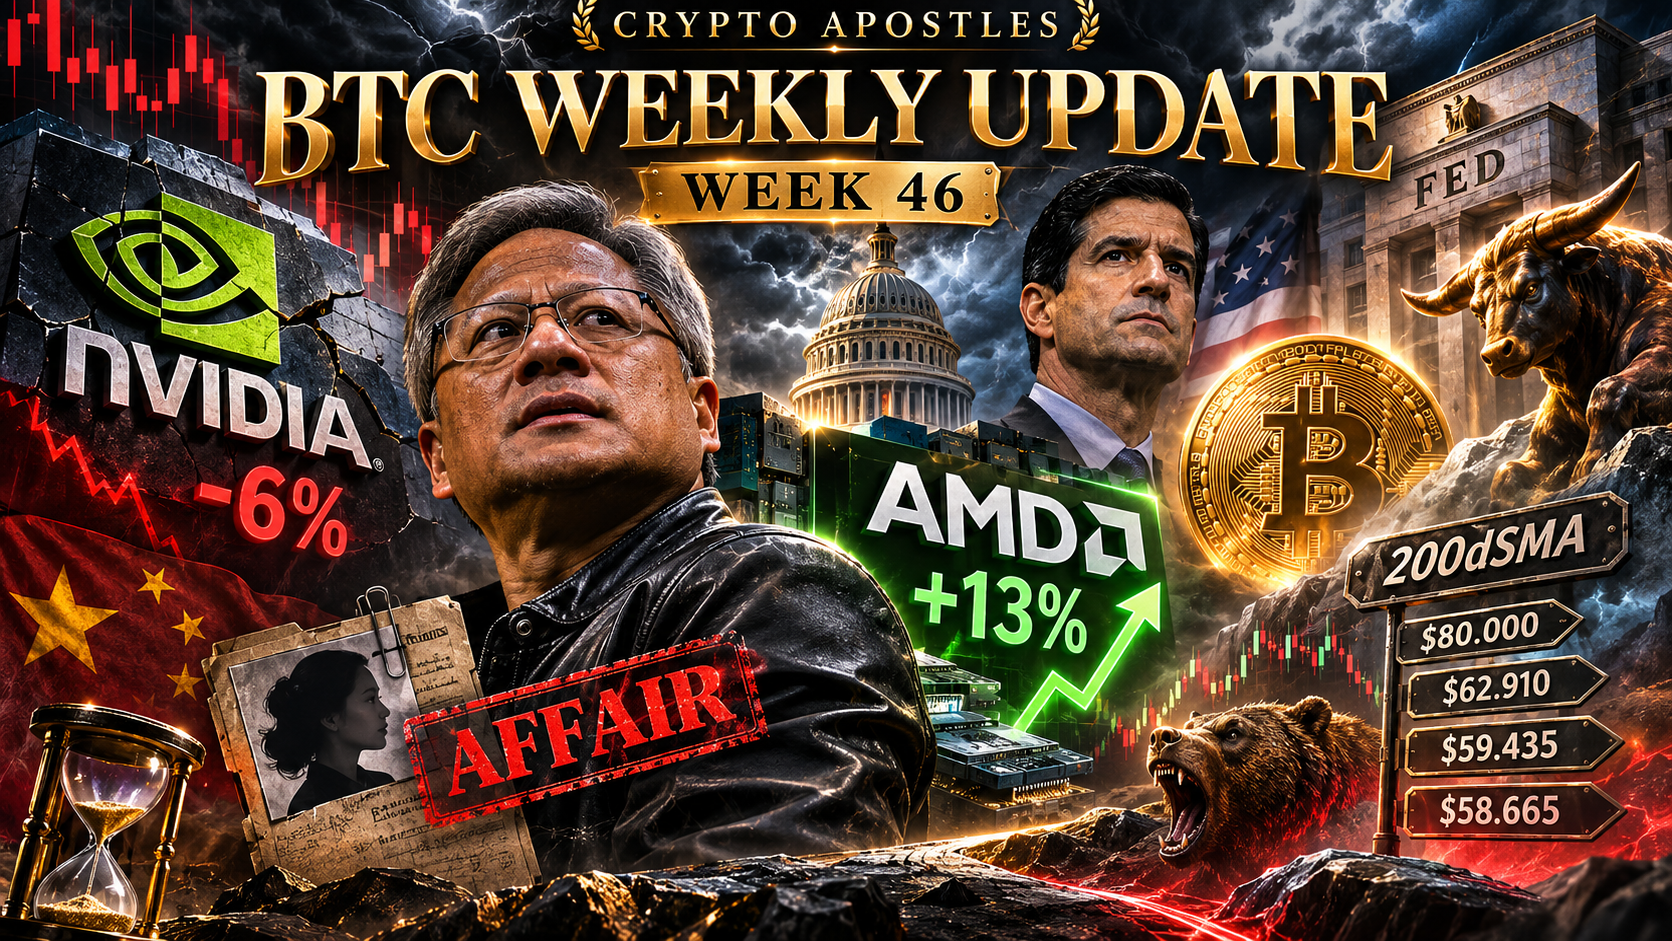
Nvidia staat maandag centraal op Wall Street. Topman Jensen Huang erkende een buitenechtelijke relatie, nadat berichten waren verschenen over een Chinese zakenvrouw die volgens Amerikaanse inlichtingendiensten mogelijk informatie verzamelde voor Peking. De raad van bestuur heeft een onafhankelijk onderzoek aangekondigd naar de vraag of Huang doelwit was van buitenlandse inlichtingenactiviteiten. Nvidia benadrukt dat er vooralsnog geen aanwijzingen zijn dat bedrijfsgeheimen of informatie die de nationale veiligheid raakt, zijn gecompromitteerd. Beleggers reageren scherp: het aandeel verliest maandag ongeveer 6 procent, ondanks een breed herstel op Wall Street.
Opvallend is de tegenovergestelde beweging bij concurrent AMD, dat maandag circa 13 procent stijgt; ook Broadcom wint bijna 9 procent. Daarmee ontstaat een duidelijke divergentie binnen de chipsector. De problemen bij Nvidia kunnen de belangstelling voor alternatieve leveranciers versterken, maar de stijging van AMD is niet uitsluitend aan de affaire toe te schrijven: een analistenverhoging door Oppenheimer speelde eveneens een rol. De Philadelphia Semiconductor Index stijgt ruim 6 procent. Voor het bredere marktsentiment is dat belangrijk: de Nvidia-dump betekent vooralsnog geen algemene uittocht uit AI-aandelen, maar gaat samen met een scherpe verschuiving binnen de sector.
De week begint na een zware slotweek op Wall Street. De S&P 500 verloor vorige week 2,68 procent en sloot vrijdag 0,31 procent hoger op 7.376,86 punten, de Nasdaq verloor 3,37 procent en sloot vrijdag 1,09 procent hoger op 24.579,42 punten, en de Dow Jones daalde 0,94 procent en sloot vrijdag 0,46 procent lager op 51.285,73 punten. Voor de S&P 500 was het de vierde verliesweek op rij en de zwaarste sinds begin april 2025. Het zwaartepunt lag donderdag, toen de S&P 500 4,4 procent verloor, de Dow ruim 1.800 punten (3,4 procent) inleverde en de Nasdaq in een correctie belandde, ruim 10 procent onder zijn recente hoogtepunt. Beleggers vreesden dat de Democratische overwinning bij de tussentijdse verkiezingen zou leiden tot strengere regels voor kunstmatige intelligentie en tot vertragingen bij datacenters. Nvidia verloor donderdag ruim 9 procent en won vrijdag ruim 3 procent, Micron verloor 17 procent en won vrijdag 5 procent. Maandag herstelde Azië: de Nikkei steeg ruim 2,5 procent, na een daling van ongeveer 6 procent op vrijdag.
Het banenrapport van vrijdag hield de renteverwachting hoog. De Amerikaanse economie voegde in oktober 165.000 banen toe tegen 65.000 verwacht, de werkloosheid zakte naar 4,1 procent en de cijfers over augustus en september werden samen met 84.000 banen naar boven bijgesteld, waardoor het driemaandsgemiddelde op 137.000 uitkomt. De Amerikaanse tienjaarsrente staat rond 4,86 procent, de dollarindex rond 102,1 en goud herstelt maandag met ruim 1 procent naar circa 4.120 dollar. De volatiliteitsindex VIX staat rond 25,6.
In de olie draait alles om Iran. Brent sloot vrijdag op 98,32 dollar en verloor vorige week tussen de 13 en 17 procent, afhankelijk van de behandeling van het aflopende decembercontract, het zwaarste weekverlies sinds het begin van de coronapandemie, nadat de Democratische zege de hoop op een snellere beëindiging van de oorlog voedde. Maandag opende Brent iets lager, rond 97,5 dollar, nadat Trump zondag tegenover CNN zei dat nieuwe aanvallen zeer onwaarschijnlijk zijn zolang er voortgang is in de onderhandelingen. Minister van Buitenlandse Zaken Rubio zei daarentegen dat de gesprekken tot nu toe niet productief zijn omdat de Iraanse eisen onaanvaardbaar zijn, terwijl Qatar ontkende dat de gesprekken zijn mislukt. Trump ontvangt maandag om 18:00 uur Nederlandse tijd de Qatarese premier voor overleg over een nieuw bestand en hervatting van de nucleaire gesprekken. Intussen bevestigde Washington vrijdag beperkte aanvallen op een Iraanse luchtverdedigingsinstallatie op het eiland Qeshm, en meldde de Iraanse Revolutionaire Garde dat twee tankers bij de Straat van Hormuz op mijnen liepen.
Bitcoin was in het weekend relatief rustig maar zakte maandagochtend scherp. De koers daalde kort naar circa 73.500 dollar, herstelde daarna boven 75.000 dollar en staat op het moment van schrijven rond 74.600 dollar, bijna 5 procent lager dan een week eerder. Ether verloor ongeveer 5 procent tot circa 2.130 dollar, met een laagste punt rond 2.060 dollar, en de Fear & Greed-index staat op 29. De spot-ETF’s verloren op 2, 3 en 4 november samen 439,6 miljoen dollar (−398,6 miljoen, −115,6 miljoen en +74,6 miljoen), na 515 miljoen dollar uitstroom in oktober; de totale activa bedragen circa 102 miljard dollar. Bij Binance is de rust teruggekeerd: de opnames zijn hersteld en het bewijs van reserves voor tien tokens werd op 2 november bevestigd, maar de uitkomst van de bredere reserves-snapshot van 4 november is bij het schrijven nog niet bevestigd. Politiek rukt de hack nu op: senator Richard Blumenthal, die in januari naar verwachting het onderzoekscomité van de Senaat gaat voorzitten, gaf Binance, Tether en twee Trump-gelieerde cryptobedrijven tot 4 januari 2027 om documenten aan te leveren.
Speculatief. Polymarket geeft Bitcoin 77 procent kans om in november minstens 72.500 dollar te raken en 56 procent voor een duik naar 70.000 dollar; aan de bovenkant staat de kans op een aanraking van 77.500 dollar op 62 procent en van 80.000 dollar op 41 procent. Voor heel 2026 geeft de markt circa 55 procent kans op een dip naar 70.000 dollar en 9 procent op een terugkeer naar 100.000 dollar. Daarmee zijn de kansen sinds vorige week naar de onderkant verschoven: toen stond een duik naar 70.000 dollar in 2026 nog op 48 procent. Marktcommentaren noemen de ochtendbodem rond 73.500 tot 74.000 dollar als eerste referentiepunt en 76.000 dollar als niveau dat Bitcoin moet heroveren voor een herstel richting 78.000 dollar. Zonder die herovering is een nieuwe test van de bodem een denkbaar scenario, zeker in dunne handel.
Dinsdag om 14:30 uur Nederlandse tijd verschijnt de Amerikaanse CPI over oktober, het laatste inflatiecijfer vóór de Fed-vergadering van 9 december. De kalender verwacht een prijsstijging van 0,3 procent op maandbasis, na 0,6 procent in september, en van 3,9 procent op jaarbasis, na 3,7 procent. De kerninflatie wordt verwacht op 0,2 procent op maandbasis (vorige 0,3 procent) en op 2,8 procent op jaarbasis (vorige 2,6 procent). De prognoses verschillen per bron: enkele andere raadplegingen gaan uit van circa 3,7 procent op jaarbasis, en Barclays verwacht een maandstijging van 0,2 procent. Het cijfer valt in een omgeving waarin de economie sterk is, met een BBP-groei van 3,4 procent op jaarbasis in het derde kwartaal en een banenrapport dat vrijdag verraste, en waarin hogere energieprijzen de headline-inflatie blijven opdrijven.
Eerder op de dag publiceert China om 04:00 uur zijn handelscijfers: het handelsoverschot wordt verwacht op 125 miljard dollar, na 133,53 miljard, bij een exportgroei van 33 procent op jaarbasis en een importgroei van eveneens 33 procent. Dat is een graadmeter voor de wereldhandel in een week waarin de Aziatische chipsector na de uitverkoop van vrijdag zoekt naar herstel. Na de Amerikaanse slotbel rapporteert CoreWeave, een van de hardst getroffen AI-cloudbedrijven in de uitverkoop; analisten rekenen op een verlies van circa 1,45 dollar per aandeel. Op de achtergrond zijn deze week meerdere Fed-functionarissen aan het woord, onder wie Goolsbee, Barkin, Schmid, Logan en Daly.
Voor de cryptosector brengt de Democratische meerderheid onzekerheid. De CLARITY Act, het wetsvoorstel voor marktstructuur, strandde op 15 september in de Senaat met 49 tegen 50 stemmen, en House-Democraten bespreken nu een eigen, bredere wet met een grotere rol voor de SEC en strengere ethiekregels. Enkele analisten verwachten dat een wet voor crypto pas in 2028 haalbaar is, omdat het nieuwe Congres zich naar verwachting eerst richt op onderzoek naar Trump-gelieerde cryptoprojecten.
Speculatief. Polymarket geeft een Fed-verhoging op 9 december 76,5 procent kans, evenveel als Kalshi, tegen 70,5 procent op 1 november en 83 tot 85 procent direct na de Fed-vergadering van 28 oktober; de kans op ongewijzigd beleid staat op circa 23 procent. Een CPI in lijn met de verwachting laat de decemberkans grotendeels ongemoeid, een koele kerninflatie zou de druk op de Fed en de dollar verlagen en risicobeleggingen als Bitcoin en de Nasdaq ruimte geven, terwijl een hete kernprint de verhogingskans verder opvoert en het beeld van afgelopen donderdag, een rentegedreven uitverkoop van AI-aandelen, kan herhalen. In dunne Bitcoinhandel kan een CPI-schok snel tot liquidaties leiden; de ochtendbodem rond 73.500 dollar is dan het eerste aandachtspunt.
Een dag zonder data laat de markt over aan de nieuwsstroom. Na het overleg tussen Trump en de Qatarese premier op maandag wordt duidelijk of Washington en Teheran een stappenplan van twee dagen voor wederzijds vertrouwen accepteren, een voorstel waarover Qatar, Pakistan, Saoedi-Arabië, Egypte en Turkije met beide partijen spreken. Iran heeft volgens een hoge Iraanse functionaris via Qatar een nucleair voorstel ingediend, maar koppelt gesprekken aan zeven eisen, waaronder versoepeling van sancties, toegang tot bevroren tegoeden en herstelbetalingen, terwijl Washington het nucleaire dossier direct op tafel wil. Tegelijk houdt Trump de militaire optie open: hij zegt dat drie vliegdekschepen gereedstaan, een nieuwe marinetaakgroep de blokkade moet verlengen en tientallen Iraanse bruggen binnen uren kunnen worden vernietigd. De Israëlische minister van Defensie zei zondag dat de missie tegen Iran nog niet voltooid is.
Voor de AI-handel blijft Nvidia het middelpunt. Het bedrijf rapporteert op 17 november na de Amerikaanse slotbel, maar zit al in het nieuws door een rapport van de New York Times over een Chinese zakenvrouw met banden met een datacenterbedrijf in Singapore, die volgens Amerikaanse inlichtingendiensten informatie aan Peking doorspeelde. Nvidia noemt de contacten met topman Jensen Huang gewoon en er wordt hem geen misstap verweten; drie Republikeinse voorzitters van Huiscommissies vroegen hem wel om een besloten briefing op 18 november, de dag na de cijfers. Het aandeel verloor op 30 oktober ongeveer 3 procent.
Voor Bitcoin blijft liquiditeit het sleutelwoord. Zolang de ETF-stromen negatief zijn, de Binance-hack nog niet is verwerkt en de weekendhandel dun blijft, reageert de koers vooral op olie, rente en de AI-handel in plaats van op eigen nieuws.
Speculatief. Polymarket ziet een Hormuz-akkoord tussen de VS en Iran uiterlijk 30 november op 17 procent, tegen 34 procent op 31 oktober, en uiterlijk 31 december op 36 procent. Een definitief nucleair akkoord staat op 3 procent voor november en 10 procent voor het jaareinde, en de kans dat het scheepvaartverkeer door de Straat van Hormuz in november weer normaal wordt slechts op 2 procent. De markt prijst dus een traag diplomatiek traject, waarin olie op elke krantenkop reageert. Analist Bob McNally van Rapidan Energy rekent op 80 procent kans dat de gevechten hervat worden; Goldman Sachs noemde de geopolitieke risicopremie eerder een groot deel van de oktoberrally in olie. Een akkoord zou Brent scherp onderuit halen, een nieuwe aanval juist omhoog, met in beide gevallen een snelle doorwerking naar Bitcoin.
De Bank of England verhoogde vorige donderdag de rente met 0,25 procentpunt naar 4 procent, met 8 tegen 1 stemmen: de eerste verhoging sinds augustus 2023, waarbij één lid koos voor een stap naar 4,25 procent. De centrale bank stelde dat de binnenlandse prijsdruk niet meer afneemt en dat verdere stappen afhangen van energieprijzen en de loononderhandelingen. Deutsche Bank rekent op nog een verhoging naar 4,25 procent in december of februari. De Britse groeicijfers over het derde kwartaal (08:00 uur) worden verwacht op 0,7 procent, na 0,4 procent, en op 1,9 procent op jaarbasis, na 1,2 procent, terwijl het maandcijfer een lichte krimp van 0,1 procent laat zien. Een sterk kwartaalcijfer ondersteunt het pond en het verhogingsverhaal, een zwakke maandprint voedt de twijfel.
In de Verenigde Staten volgen om 16:00 uur de bestaande woningverkopen, verwacht op 3,85 miljoen na 3,99 miljoen, een indicatie voor de gevolgen van een tienjaarsrente rond 4,9 procent voor de huizenmarkt. Na de slotbel rapporteren Cisco (verwachte winst 1,32 dollar per aandeel op 18,1 miljard dollar omzet) en Applied Materials (circa 4,06 dollar per aandeel), twee toetsen van de vraag naar AI-netwerken en chipapparatuur vóór de cijfers van Nvidia.
Voor Bitcoin blijven de ETF-stromen de dagelijkse thermometer. Oktober eindigde met 515 miljoen dollar uitstroom en november begon met 439,6 miljoen dollar uitstroom in drie handelsdagen; een reeks instroomdagen zou de eerste aanwijzing zijn dat institutionele kopers de Binance-schok en de AI-uitverkoop achter zich laten, terwijl nieuwe uitstroom het beeld van dunne liquiditeit bevestigt.
Speculatief. Een herstel van de chipsector na Cisco en Applied Materials zou Bitcoin kunnen helpen richting 76.000 tot 78.000 dollar, een niveau dat Polymarket met 62 procent kans voor een aanraking van 77.500 dollar in november al deels inprijst; voor 82.500 dollar staat de kans op 25 procent en voor 85.000 dollar op 16 procent. Een teleurstelling bij de AI-bedrijven in combinatie met een hogere CPI van dinsdag zou het omgekeerde scenario voeden, waarbij de bodem van maandag onder druk komt en de kans op 70.000 dollar (56 procent in november) toeneemt.
Vrijdag om 14:30 uur Nederlandse tijd volgen de Amerikaanse producentenprijzen over oktober, verwacht op een stijging van 0,4 procent op maandbasis na de sprong van 1,3 procent in september. De PPI is de tweede inflatiemeting van de week en geeft aan in hoeverre hogere energie- en transportkosten verderop in de keten worden doorberekend. Samen met de CPI van dinsdag vormt hij de laatste grote inflatie-input voor de Fed-vergadering van 9 december, nu de Fed op een renteverhoging koerst en de markt weinig ruimte laat voor tegenvallers.
Daarmee is de vrijdag ook het scharnierpunt voor de weekafsluiting van Bitcoin. Een lage PPI na een koele CPI zou de decemberverhoging in twijfel trekken en risicobeleggingen steunen, terwijl een hoge PPI na een hete CPI het beeld van een rentegedreven correctie bevestigt. Omdat Wall Street het weekend ingaat met geopolitieke onzekerheid, kan zelfs een in lijn liggend cijfer leiden tot snelle verkopen in dunne vrijdagmiddaghandel.
Speculatief. De gemiddelde kans van Polymarket en Kalshi op een Fed-verhoging in december staat op 76,5 procent; een uitkomst onder de verwachting van beide inflatiecijfers zou die kans relatief snel naar beneden kunnen halen, een uitkomst boven de verwachting haar juist verder opvoeren. Voor Bitcoin blijft de prijsvorming gevoelig: de novemberkansen van Polymarket staan op 77 procent voor 72.500 dollar of lager en op 62 procent voor een aanraking van 77.500 dollar, een brede bandbreedte die past bij een markt zonder duidelijke richting.
Na de inflatiecijfers zakt de handel terug naar het bekende weekendpatroon: dunne liquiditeit, waarin één enkel bericht uit Washington of Teheran snel doorwerkt. Dat gold afgelopen weekend niet, toen Bitcoin opvallend rustig bleef, maar wel op maandagochtend, toen de koers kort onder 74.000 dollar zakte. Als Trump na de verkiezingen toch kiest voor nieuwe aanvallen op Iran, ligt een weekend voor de hand, met een Brent-opening op maandag als gevolg; een doorbraak in de Qatarese bemiddeling zou de olie juist verder doen dalen. Tegelijk blijft de crypto-agenda politiek: de eerste productiedatum voor de Trump-gelieerde cryptobedrijven in het onderzoek van Blumenthal is 30 november, de deadline voor Binance en Tether 4 januari.
De week erna begint vroeg met detailhandelsverkopen en industriële productie op dinsdag 17 november, gevolgd door de cijfers van Nvidia na de Amerikaanse slotbel en op woensdag 18 november door de notulen van de Fed-vergadering van 28 oktober, om 20:00 uur Nederlandse tijd. Dezelfde dag is een besloten briefing van Huang bij het Huis gevraagd. Wie het weekend niet leeg wil laten, kijkt naar de positionering van de ETF-stromen: de uitstroom van de eerste week van november en de vraag of de nieuwe week een of meer instroomdagen laat zien.
Speculatief. Polymarket geeft Bitcoin circa 55 procent kans op een duik naar 70.000 dollar in 2026, 22 procent op 65.000 dollar of lager in november en 9 procent op 60.000 dollar of lager, tegenover 41 procent voor een aanraking van 80.000 dollar in november. Zonder positieve katalysator blijft het gebied van 73.500 tot 76.000 dollar het beslismoment, met 77.500 tot 78.000 dollar als eerste bovenkant. Bij een nieuwe Amerikaanse aanval op Iran en een tegenvallende ETF-stroom ligt het onderste deel van die zone in zicht, in dunne weekendhandel mogelijk met een snelle liquidatiegolf van longposities.
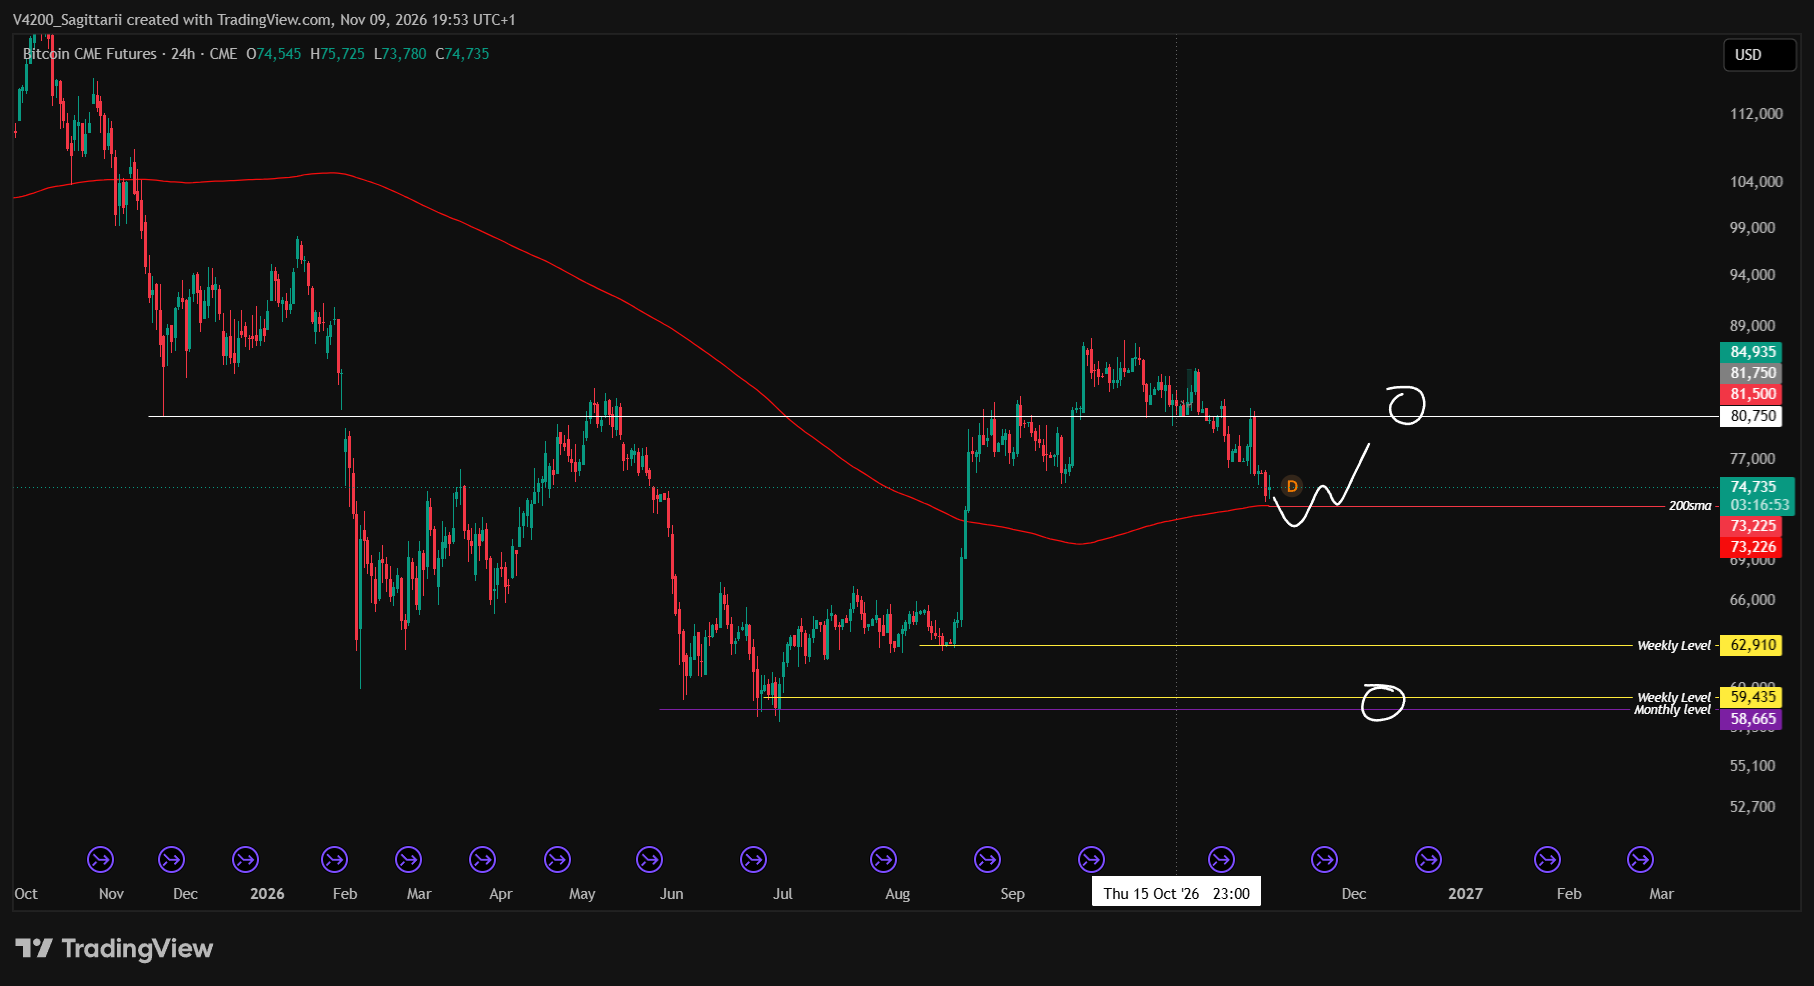
Week 46 is begonnen en nog altijd heeft Bitcoin de 200-daagse Simple Moving Average (200dSMA) niet overtuigend getest. Voor mij blijft dit het belangrijkste niveau op de grafiek. Op de getoonde CME Bitcoin Futures-chart ligt dit gemiddelde momenteel rond $73.225, net onder de koers van circa $74.735 op het moment van de screenshot.
Mijn uitgangspunt blijft daarom gematigd bearish. Een aanraking van de 200dSMA is op zichzelf niet voldoende om bullish te worden. Ik wil eerst zien dat kopers dit niveau daadwerkelijk verdedigen en dat er een overtuigende reactie omhoog ontstaat. Een tweede bullish signaal zou een reclaim van de psychologische grens op $80.000 zijn. Op de chart ligt daar vlak boven bovendien een horizontaal niveau rond $80.750, waardoor deze zone extra aandacht verdient.
Mocht de 200dSMA geen support bieden, dan houd ik rekening met een volledige rotatie naar de lagere weekly en monthly levels. De eerstvolgende gemarkeerde niveaus liggen rond $62.910 en $59.435, met het monthly level rond $58.665. Dat is een mogelijk vervolgscenario, geen beweging die ik deze week al verwacht.
Voor week 46 reken ik juist niet op veel vuurwerk. Mijn basisscenario is een overwegend horizontale koersbeweging in de omgeving van de 200dSMA, terwijl de markt richting zoekt. Zolang een overtuigende bounce vanaf dit gemiddelde of een reclaim van $80.000 uitblijft, zie ik onvoldoende reden om mijn voorzichtige bearish bias te wijzigen.
CME Bitcoin Futures · 24-uursgrafiek · 9 november 2026. Klik op het loepje om de grafiek te vergroten.