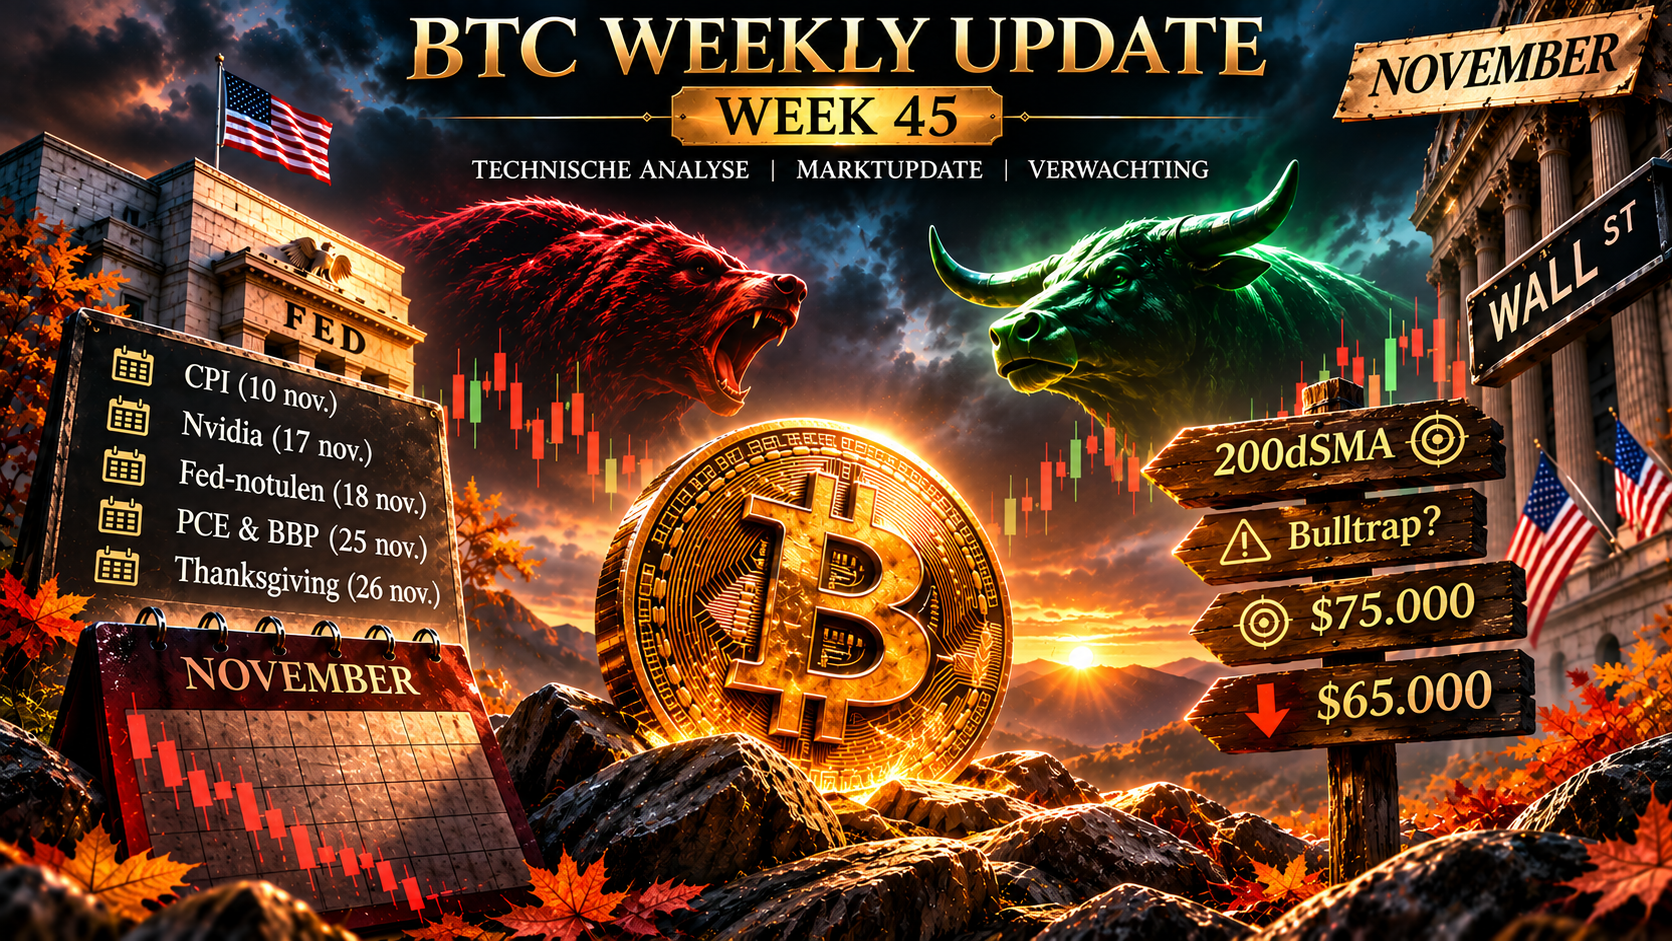

De week begon met een herstel op Wall Street na twee verliesweken op rij. De Nasdaq won 0,82 procent tot 26.169,38 punten, de S&P 500 0,70 procent tot 7.676,77 en de Dow Jones 0,28 procent tot 52.361,58. Aanleiding was nieuw optimisme rond kunstmatige intelligentie, nadat Anthropic zijn registratiedocument (Form S-1) publiek indiende voor een notering op de Nasdaq, terwijl de olie daalde. Brent (decembercontract) sloot 0,78 procent lager op 115,81 dollar, vlak onder het hoogste slot sinds april van vrijdag. De daling kwam doordat beleggers de aanhoudende Houthi-aanvallen op Saoedi-Arabië afwogen tegen diplomatie: de Saoedische minister van Defensie zou in Teheran met de Iraanse president praten. De Amerikaanse tienjaarsrente bleef met circa 4,99 procent vrijwel gelijk en goud noteerde rond 4.025 dollar.
Bitcoin zakte maandag voor het eerst in meer dan een week onder 80.000 dollar, nadat de koers zaterdag al naar 79.100 dollar was gevallen, en stond aan het eind van de dag rond 80.100 dollar. De spot-ETF’s haalden 110,3 miljoen dollar op, volledig via IBIT, een eerste instroom na de uitstroom van de week ervoor.
Dinsdag werd bepaald door chips en diplomatie. SK Hynix meldde een recordwinst, waarna de Zuid-Koreaanse Kospi meer dan 6 procent steeg en de chipsector wereldwijd omhoog werd getrokken. In New York won de Nasdaq 1,2 procent tot 26.477 punten, de S&P 500 0,6 procent tot 7.722 en de Dow Jones 0,03 procent tot 52.377. De Amerikaanse cijfers waren sterker dan verwacht: de orders voor duurzame goederen stegen in september met 1,8 procent (verwacht 1,5 tot 1,7 procent) en het consumentenvertrouwen van de Conference Board sprong naar 91,7 (verwacht circa 81), omdat de benzineprijzen daalden. Dat leverde geen renteschok op. De tienjaarsrente sloot vrijwel gelijk op 4,99 procent, omdat de olie tegelijk daalde.
Brent zakte 1,67 procent tot 113,88 dollar en WTI zakte onder de 100 dollar (99,90), nadat delegaties uit onder meer Saoedi-Arabië, Turkije en Pakistan in Teheran spraken. Een akkoord kwam er niet, waardoor de olie dicht bij de zesmaandshoogte bleef. Goud bleef boven 4.000 dollar. In Israël stemden kiezers voor een nieuw parlement, de einduitslag kwam pas later. De Fed begon aan haar tweedaagse vergadering, met volgens de futuresmarkt nog circa 10 procent kans op een verhoging.
Bitcoin herstelde met de chiprally en sloot op 80.910 dollar, boven het 50-daagse exponentiële gemiddelde. De ETF’s trokken 176,0 miljoen dollar aan, de tweede instroomdag op rij.
Woensdag was de zwaarste dag van de week. Om 13:30 uur presenteerde de Britse minister van Financiën John Healey zijn eerste begroting. De marge bleef op £15 miljard voor 2029-30, tegen £23,6 miljard in maart, en de markt reageerde nauwelijks: de tienjaars gilt-rente zakte 2 basispunten naar circa 5,32 procent en het pond hield stand. Om 14:45 uur verhoogde de Bank of Canada de beleidsrente met 25 basispunten naar 2,50 procent, de eerste verhoging sinds juli 2023, en liet de deur naar meer open omdat de inflatie dit jaar naar 3,5 procent zou oplopen door de energieprijzen.
Om 19:00 uur volgde de Fed: de rente bleef 3,75 tot 4,00 procent, maar met 10 tegen 2 stemmen. Gouverneur Lisa Cook, voor het eerst dissenterend, en Beth Hammack van de Fed van Cleveland wilden verhogen. De verklaring beschreef de economische activiteit als sterk, en voorzitter Warsh noemde de vergadering een stevige familieruzie. Hij kondigde bovendien aan dat in 2027 één van de acht vergaderingen alleen over strategie gaat, zonder rentebesluit. De kans op een verhoging in december steeg van circa 78 naar 83 tot 85 procent. De tienjaarsrente won 5 basispunten tot 5,04 procent, de grootste stijging sinds 28 september en de eerste slotstand boven 5 procent sinds 21 oktober.
Wall Street nam de hawkish hold in de maag. De S&P 500 won 0,28 procent tot 7.743,98 punten, voor het eerst een stijging op een Fed-dag sinds december 2025, de Nasdaq 0,27 procent tot 26.549,85 en de Dow Jones 0,19 procent tot 52.475,10. Brent won 1,3 procent tot 115,32 dollar nadat de Wall Street Journal meldde dat Amerikaanse commandanten Trump over aanvalsopties voor na de tussentijdse verkiezingen hadden gebriefd. Goud stond rond 4.050 dollar. De Amerikaanse ruwe olievoorraden daalden met 1,9 miljoen vaten, terwijl een lichte stijging was verwacht.
Bitcoin steeg in de ochtend naar circa 81.600 dollar, bereikte na het Fed-besluit ongeveer 81.800 dollar en gaf dat weer deels prijs. De ETF’s kregen 137,3 miljoen dollar binnen. Na de slotbel meldde Microsoft een omzet van 92,3 miljard dollar tegen 90,7 verwacht, met een Azure-groei van 48 procent, en het aandeel steeg na beurstijd circa 3 procent. Alphabet haalde 127,6 miljard dollar omzet tegen 128,2 verwacht en een gecorrigeerde winst van 2,67 dollar per aandeel tegen 3,02 verwacht, de eerste dubbele misser in bijna vier jaar, ondanks een Google Cloud-groei van 103 procent. Het aandeel zakte na beurstijd circa 10 procent. In Israël bleek ondertussen dat geen van beide kampen een meerderheid haalde: het blok van Netanyahu kwam op 53 zetels, dat van Eisenkot op 48 en de Arabische partijen haalden een recordaantal van 19.
Donderdag draaide om de AI-financiering. Alphabet sloot 12,6 procent lager, goed voor circa 480 tot 500 miljard dollar marktwaarde, het grootste eendagsverlies uit zijn geschiedenis, omdat de kapitaaluitgaven van 51,4 miljard dollar het bedrijf in een negatieve kasstroom duwden en het voor 2027 meer dan 300 miljard dollar aan investeringen aankondigde. De Nasdaq zakte 1,38 procent tot 26.184,72, de S&P 500 0,30 procent tot 7.720,39 en de Dow Jones 0,25 procent tot 52.342,56. Onder het oppervlak liep het beeld uiteen: de gelijkgewogen S&P 500 won 1,2 procent en de kleine bedrijven van de Russell 2000 1,0 procent, omdat zorg, vastgoed en basisconsumptie profiteerden van de rotatie weg uit grote technologieaandelen.
De Amerikaanse macrocijfers waren sterk en tegelijk hardnekkig. Het BBP groeide in het derde kwartaal met 3,4 procent op jaarbasis (verwacht circa 3,2 procent). De prijzen volgens de PCE stegen in september met 0,5 procent op maandbasis en 3,6 procent op jaarbasis, de grootste maandstijging sinds maart, terwijl de core PCE met 0,3 procent op maandbasis en 3,1 procent op jaarbasis in lijn met de verwachting uitkwam. Toch zakte de tienjaarsrente 7 basispunten naar 4,98 procent, omdat de technologieverkoop obligaties aantrekkelijker maakte. Brent daalde 0,38 procent tot 114,88 dollar nadat bleek dat vicepresident Vance een brief aan de Iraanse veiligheidschef Rezaei had gestuurd om gesprekken te hervatten, iets wat Trump afzwakte tot hulp met medische benodigdheden. Goud gaf licht terrein prijs en eindigde rond 4.020 dollar.
Om 14:15 uur hield de ECB de depositorente op 2,50 procent, de herfinancieringsrente op 2,65 en de marginale rente op 2,90 procent. Lagarde zei dat een verhoging was besproken en dat de richting voor december vrij duidelijk is als de data dat bevestigen, en kondigde aan dat zij op 7 februari 2027 vertrekt, maanden eerder dan gepland. Na de slotbel meldde Amazon een omzet- en winstmisser met een negatieve vrije kasstroom van 42,4 miljard dollar, ondanks een AWS-groei van 39 procent, en Intel gaf een winstverwachting voor het vierde kwartaal van 0,25 dollar tegen 0,43 verwacht, met een waarschuwing voor kasverbruik.
De Bitcoin-koers zakte in de Aziatische ochtend van boven 81.700 naar circa 79.800 dollar, meeliftend op de technologiezwakte, en hield zich overdag rond 80.000 dollar. Rond 21:05 uur, kort na de Amerikaanse slotbel, begon een aanvaller circa 6,3 miljard dollar uit wallets van Binance te halen, verspreid over tien blockchains. Rond 23:15 uur pauzeerde Binance de opnames en Tether en Circle bevroren samen circa 2,4 miljard dollar aan stablecoins. Bitcoin zakte onder 79.000 en later onder 77.000 dollar. De ETF’s zagen nog 17,2 miljoen dollar instroom, de vierde instroomdag op rij.
De dag opende om 04:00 uur met de Bank of Japan, die de rente met 8 tegen 1 stemmen op 1,25 procent hield. Takata wilde verhogen naar 1,50 procent. De bank verklaarde dat de onderliggende inflatie het doel van 2 procent heeft bereikt, verhoogde de kerninflatieraming voor 2027 naar 2,6 procent en Ueda gaf sterke aanwijzingen voor een verhoging in december. De yen stond rond 157 per dollar. In de eurozone groeide de economie in het derde kwartaal met 0,4 procent (verwacht 0,2 procent, vorig kwartaal 0,6), al kromp Frankrijk met 0,1 procent en bleef Italië steken op nul. De Franse inflatie liep op naar 3,4 procent (verwacht 3,2), de Italiaanse naar 5,4 procent en de Duitse zakte naar 2,8 procent (verwacht 3,0).
Op Wall Street was de klap groot. De Nasdaq zakte 2,86 procent tot 25.437,00, de S&P 500 1,82 procent tot 7.580,07, beide hun zwaarste dag sinds juni, en de Dow Jones 1,09 procent tot 51.770,31. Intel verloor 28,6 procent en Amazon en Alphabet elk 1,4 procent, terwijl de kosten om de schuld van grote technologiebedrijven te verzekeren records bereikten. De tienjaarsrente zakte tot circa 4,93 procent, het laagste niveau in zeven weken, en de dollarindex bleef met circa 101,9 vrijwel gelijk. Brent (het aflopende decembercontract) won 2,4 procent tot 117,64 dollar, het hoogste slot sinds 29 april, nadat een tanker in de Straat van Hormuz was geraakt en de VS opnieuw met aanvallen dreigden; het nieuwe voorste janaricontract sloot op 113,43 dollar. WTI sloot op 104,12 dollar.
Goud zakte voor het eerst sinds juli onder 4.000 dollar en kwam tot circa 3.880 dollar, het laagste niveau in een jaar. De decemberfutures sloten op 3.898,90 dollar, min 3,3 procent. Zilver zakte onder 50 dollar. Dat sluit niet aan bij de lagere rente, de zwakke aandelen en de oorlog in de Golf, die goud normaal steunen. Verklaringen noemen verkopen om verliezen en margin calls elders te dekken en de kans op een rentestijging in december, maar die verklaring is niet bevestigd.
Bitcoin raakte een laagste punt rond 76.150 tot 76.400 dollar, het laagste niveau sinds 18 september, en sloot rond 77.300 dollar. Er werd ruim 1,5 miljard dollar aan posities geliquideerd. De spot-ETF’s verloren 643,2 miljoen dollar, de grootste dagelijkse uitstroom sinds juni, waarvan 233,7 miljoen bij IBIT en 201,0 miljoen bij Fidelity. Ether viel naar een tweemaandslaagste rond 2.180 dollar en de Ether-ETF’s verloren 155,7 miljoen dollar. Binance zei dat circa 3 miljard dollar bevroren was en dat alle klantverliezen worden gedekt. TRM Labs en Elliptic wijzen naar Noord-Koreaanse hackers. Bitcoin zelf werd niet gehackt.
De Bitcoin-handel bleef in tegenstelling tot het weekend ervoor opvallend kalm. Zaterdag bewoog de koers tussen circa 77.100 en 77.700 dollar en sloot rond 77.500 dollar. Zondag bewoog Bitcoin tussen circa 77.400 en 78.300 dollar en sloot de dag, en daarmee de week, rond 78.200 dollar. Kort na 07:00 uur Nederlandse tijd heropende Binance de Bitcoin-opnames, gevolgd door stablecoins, Ether en BNB, nadat het naar eigen zeggen 95 procent van de gestolen 6,3 miljard dollar had vervangen uit zijn SAFU-fonds en bedrijfsmiddelen. Het volledige reservebewijs volgt naar verwachting dinsdag.
Geopolitiek bleef de Straat van Hormuz de bepalende factor. De Revolutionaire Garde meldde dat drie tot vier tankers door mijnen waren geraakt, iets wat het Amerikaanse commando eerder als onwaar had bestempeld. Rezaei zei dat er geen kernonderhandelingen of heropening komen voordat de VS aan Iraanse eisen voldoen, terwijl zondag minister Araghchi in Doha een heropening binnen twee dagen voorstelde, in plaats van zeven. Een Qatarese delegatie was in Teheran. Trump zei dat de VS nog één of twee doelen in Iran moeten uitschakelen en geen haast heeft met een akkoord. Zijn toezegging om voor de tussentijdse verkiezingen van dinsdag 3 november niet aan te vallen loopt dan af, en een bericht van MSNOW meldt dat Washington Golfstaten waarschuwde voor aanvallen vanaf 4 november. Dat laatste is niet officieel bevestigd. De kans op een Fed-verhoging in december stond vrijdag op circa 72 tot 77 procent.
De week begint met de kater van een zwarte vrijdag. De S&P 500 verloor op 30 oktober 1,82 procent tot 7.580,07 punten, de grootste daling sinds 5 juni, de Nasdaq zakte 2,86 procent tot 25.437,00 punten en de Dow Jones 1,09 procent tot 51.770,31 punten. De aanleiding was een reeks teleurstellende cijfers van de grote technologiebedrijven en de groeiende twijfel of de gigantische AI-investeringen zich terugverdienen. Alphabet meldde een gecorrigeerde winst per aandeel van 2,67 dollar tegen 3,02 dollar verwacht en een negatieve vrije kasstroom van 9,07 miljard dollar; het aandeel verloor donderdag 12,6 procent, de grootste eendagsdaling uit zijn geschiedenis. Amazon meldde een negatieve vrije kasstroom van circa 42,4 miljard dollar en hield de investeringen op ongeveer 220 miljard dollar, terwijl Intel op vrijdag 28,58 procent verloor na een zwakke vooruitblik. De volatiliteitsindex VIX steeg intraday met meer dan 32 procent. Over oktober verloor de Nasdaq 5,3 procent, de slechtste maand sinds maart 2025, terwijl de Dow juist 1,7 procent won. Maandagochtend herstelden de futures van de S&P 500 en de Nasdaq met minstens 0,5 procent. De Amerikaanse tienjaarsrente staat rond 4,93 procent, het laagste niveau in zeven weken, goud herstelde naar circa 3.900 dollar na een laagste stand in meer dan een jaar, en de dollarindex staat rond 101,8.
In de olie nam de spanning wat af. Brent zakte maandag ongeveer 3 procent naar circa 110 dollar, nadat OPEC+ zondag besloot de productiedoelen voor december ongewijzigd te laten en Iran via Qatarese bemiddelaars een plan aanbood om de Straat van Hormuz binnen twee dagen te heropenen. In Doha werd voor de derde dag achter elkaar onderhandeld. Vrijdag stond de markt nog heel anders: een tanker in de Straat van Hormuz werd getroffen door een limpet-mijn, volgens UKMTO de eerste bevestigde aanval van dien sinds het begin van de oorlog, en de Iraanse Revolutionaire Garde sprak over meerdere tankers die op mijnen liepen. Het ICE-januaricontract sloot 2,37 procent hoger op 113,43 dollar en WTI op 104,12 dollar, goed voor een vierde maandwinst op rij. Door de contractwissel verschillen de gerapporteerde slotkoersen per bron. Politiek blijft het beeld onrustig: minister Rubio zegt dat president Trump nog niets heeft besloten over nieuwe aanvallen, Trump zegt dat de oorlog ‘zeer binnenkort’ voorbij is, en volgens Axios dringt premier Netanyahu er in een telefoongesprek op aan om direct na de verkiezingen toe te slaan, terwijl Trump de onderhandelingen een kans wil geven.
Bitcoin herstelt rond 78.300 dollar na een laagste punt van circa 76.100 dollar op vrijdag. Die daling van ongeveer 4 procent kwam nadat bekend werd dat Binance op 29 oktober het slachtoffer was geworden van een hack van circa 6,3 miljard dollar, de grootste in de cryptogeschiedenis. Blockchainanalisten van TRM Labs en Elliptic wijzen op Noord-Koreaanse hackers; de FBI zegt betrokken te zijn bij het onderzoek, en Binance heeft toegezegd alle verliezen te vergoeden. Na de heropening van de opnames zondag verlieten in ruim negen uur ongeveer 3,64 miljard dollar het platform, 2,1 procent van de totale activa. Meer dan 1,3 miljard dollar aan hefboomposities werd geliquideerd. De spot-ETF’s zagen vrijdag 643,2 miljoen dollar uitstroom, de grootste dag van oktober en ook de grootste in vier maanden, waarmee de maand uitkwam op ongeveer 516 miljoen dollar netto uitstroom. Voor de Ether-ETF’s was dat vrijdag circa 156 miljoen dollar. Een zichtbare herstelstroom blijft dus uit, ook al zijn ETF-beleggers niet direct blootgesteld aan Binance. Maandag moet het exchangebedrijf een Proof-of-Reserves publiceren, een eerste toets voor het vertrouwen.
Speculatief. Polymarket geeft Bitcoin 84 procent kans om in november minstens 80.000 dollar te raken en slechts 3 procent voor 100.000 dollar; voor een duik naar 70.000 dollar ergens in 2026 staat de kans op 48 procent. Voor Iran schetst Goldman Sachs, op basis van Polymarket, een scenario waarin de wapenstilstand na de verkiezingen kwetsbaar wordt: ongeveer 10 procent kans op een einde door escalatie vóór de midterms, circa 50 procent uiterlijk 15 november en circa 75 procent aan het eind van het jaar. Dat past bij het patroon van vorige week: Bitcoin volgt de olie en de AI-handel, niet eigen nieuws.
Dinsdag is de dag waarop de tussentijdse verkiezingen plaatsvinden. Alle 435 zetels in het Huis van Afgevaardigden en 35 Senaatszetels staan op het spel; de Republikeinen hebben nu een Senaatsmeerderheid van 53 tegen 47, zodat de Democraten vier zetels moeten winnen. De eerste stembureaus sluiten in de avond Amerikaanse tijd, waardoor de eerste uitslagen in de nacht van dinsdag op woensdag Nederlandse tijd binnenkomen. Voor de financiële markten is het belangrijkste dat president Trump heeft gezegd niet voor 3 november aan te vallen: veel analisten verwachten dat de dreiging van een Amerikaanse aanval op Iran daarna groter wordt, en een stijging van Brent boven 120 dollar geldt volgens meerdere marktstrategen als het grotere risico voor beleggers dan de verkiezingsuitslag zelf.
In Australië valt het besluit van de Reserve Bank of Australia om 04:30 uur Nederlandse tijd. Na de hogere inflatiecijfers van 28 oktober voorspellen alle vier de grote banken een verhoging met 25 basispunten naar 4,85 procent, het hoogste niveau sinds 2008 en de vijfde verhoging van dit jaar; de futuresmarkt van de ASX gaf op 29 oktober ongeveer 80 procent kans. CBA noemt het een ‘insurance hike’ en rekent daarna op een pauze, terwijl Westpac het risico op nog een verhoging in februari groter acht. Om 16:00 uur volgen in de Verenigde Staten de JOLTS-vacatures, verwacht op 7,13 miljoen na 7,079 miljoen. Apple rapporteerde maandag na de slotbel zijn cijfers over het vierde fiscale kwartaal, de eerste onder topman John Ternus; de beurs toont dinsdag de eerste reactie.
Speculatief. Polymarket geeft de Democraten ongeveer 95 procent kans op de meerderheid in het Huis en 72 procent in de Senaat; een volledige Democratische zege staat op 71 procent, een Republikeinse Senaat met een Democratisch Huis op 24 procent en een Republikeinse zege in beide kamers op 5 procent. Een verdeeld Congres is voor de markt het scenario met de minste verrassing; Bitcoin heeft in dit soort politieke weken historisch zelden eigen richting gekozen en volgt liever de rente en de olie. De werkelijke test volgt woensdag, wanneer duidelijk wordt of Washington na de verkiezingen daadwerkelijk koers zet richting Iran.
Woensdagochtend leest de markt de uitslag van de verkiezingen en kijkt hoe Washington omgaat met de beloofde stilte rond Iran. Om 11:00 uur verschijnt de flash-inflatie van de eurozone, verwacht op 3,9 procent na 3,8 procent in september. Daarmee blijft de inflatie ver boven het doel van de ECB, die vorige week de rente ongewijzigd liet op 2,50 procent maar volgens Lagarde is de richting voor december ‘vrij duidelijk’ als de data dat bevestigen. De markt prijst die decemberstap op ongeveer 65 procent. De bredere context is stagflatie-achtig: de eurozone groeide in het derde kwartaal met 0,4 procent, beter dan de verwachte 0,2 procent, maar Frankrijk kromp 0,1 procent en de Franse staatsrente stond rond het hoogste niveau sinds 2002. Lagarde kondigde bovendien aan dat zij per 7 februari 2027 vertrekt; de voormalige centraalbankiers Klaas Knot en Pablo Hernández de Cos worden genoemd als favoriet voor de opvolging.
Om 16:00 uur volgt de Amerikaanse ISM-index voor de dienstensector, verwacht op 54,8 na 54,9. Het blijft een belangrijk onderdeel van het beeld dat de Amerikaanse economie sterk is en de prijsdruk hoog: het BBP groeide in het derde kwartaal met 3,4 procent op jaarbasis tegen 2,2 procent in het tweede kwartaal, en de kerninflatie volgens de PCE kwam in september uit op 3,1 procent. Dat verklaart waarom de Fed op 28 oktober met 10 tegen 2 stemmen besloot de rente ongewijzigd te laten op 3,75 tot 4,00 procent, met Lisa Cook en Beth Hammack als voorstanders van een directe verhoging. Elders valt de officiële Israëlische verkiezingsuitslag uiterlijk woensdag: het blok van Netanyahu kwam volgens de voorlopige uitslag op 53 zetels, dat van Eisenkot op 48 en de Arabische partijen op een recordaantal van 19, zodat geen van beide kampen een meerderheid heeft en een lange coalitieronde in aantocht is.
Speculatief. Polymarket ziet Benjamin Netanyahu met 42 procent nog altijd als waarschijnlijke premier na de volgende regeringsvorming, een signaal dat de markt geen snelle breuk met het Israëlische Iran-beleid verwacht. Voor Bitcoin is deze dag vooral een test van de liquiditeit: na de uitstroom van vorige week is een zwakke ISM-uitkomst met dalende rente het gunstigste scenario, een sterke uitkomst met hogere rente het minst gunstige.
Donderdag draait om de Bank of England, die om 13:00 uur Nederlandse tijd beslist, tegelijk met een nieuw Monetary Policy Report. De verwachting is een verhoging van 3,75 naar 4 procent. In september hield de Bank de rente nog ongewijzigd met 6 tegen 3 stemmen, waarbij drie leden al voor een verhoging stemden, en de Britse inflatie kwam in september uit op 3,5 procent. Goldman Sachs, JPMorgan, Bank of America en Rabobank verwachten alle een verhoging in november; Rabobank rekent op een stemverhouding van 7 tegen 2 en nog een stap naar 4,25 procent in februari. De eerste begroting van minister John Healey op 28 oktober viel mee voor de obligatiemarkt: de buffer tegen de begrotingsregels bleef beperkt tot 14,5 miljard pond en de tienjarige gilt zakte naar ongeveer 5,3 procent, het laagste niveau in meer dan een maand. In Australië verschijnt om 01:30 uur de handelsbalans, verwacht op 1,2 miljard Australische dollar na 0,495 miljard, en ook de Noorse centrale bank komt bijeen, naar verwachting zonder wijziging.
Voor de cryptosector begint donderdag in Amsterdam de conferentie Bitcoin Amsterdam, die tot en met 6 november duurt. In de marktcommentaren overheerst de verwachting dat Bitcoin tussen 76.000 en 80.000 dollar kan blijven handelen zolang de ETF-uitstroom beperkt blijft, met 82.000 dollar als bovenkant richting het weekend. De ETF’s hielden eind oktober ongeveer 98 miljard dollar aan activa, met een cumulatieve netto-instroom van circa 57 miljard dollar sinds de lancering; vrijdag was de uitstroom minder dan 1 procent van die activa, maar de vraag is of institutionele beleggers de Binance-hack als een eenmalig incident zien of als aanleiding om risico terug te brengen.
Speculatief. Omdat een renteverhoging door de Bank of England al grotendeels is ingeprijsd, ligt de nadruk op de stemverhouding en op de toon richting 2027. Een verdeelde stemming kan het pond onder druk zetten, een eenparige verhoging zou het signaal versterken dat centrale banken een energieschok niet laten passeren. Voor Bitcoin zijn centrale banken in november een indirecte factor: hogere rentes verkleinen de risicobereidheid, terwijl een zwakke arbeidsmarkt de renteverhoging van de Fed in december juist in twijfel trekt.
Vrijdag sluit de week af met het banenrapport over oktober, om 14:30 uur Nederlandse tijd. De verwachting is een toename van 65.000 banen na slechts 29.000 in september, toen de teller ruim onder de 84.000 tot 90.000 bleef waar economen op rekenden, en na een daling van 23.000 in juli. De werkloosheid wordt gehouden op 4,2 procent. In Canada verschijnt tegelijk de werkloosheid, verwacht op 6,5 procent, gevolgd om 16:00 uur door de Ivey PMI (verwacht 58 na 58,2) en het voorlopige consumentenvertrouwen van Michigan (verwacht 48,2 na 48,0). De arbeidsmarkt staat in een uitzonderlijk spanningsveld: de economie groeit hard en de loonkosten stegen in het derde kwartaal met 0,8 procent ten opzichte van het kwartaal ervoor, terwijl het aantal nieuwe banen op een laag pitje staat. De Fed kijkt tijdens haar stilteperiode naar precies dit soort cijfers.
Daarmee wordt vrijdag het scharnierpunt voor de verwachting van 9 december, wanneer de Fed opnieuw beslist en nieuwe projecties publiceert. Warsh noemde de vergadering van 28 oktober een ‘stevige familieruzie’ en liet de deur voor december open. Een sterk cijfer met opwaartse looncijfers zou de verhogingskans verder opschroeven en de Amerikaanse tienjaarsrente weer richting 5 procent duwen; een zwak cijfer zou de kans op een pauze vergroten, wat doorgaans gunstig is voor Bitcoin en goud, maar bij een fors tegenvallende uitkomst ook de groeizorgen rond de AI-handel kan versterken.
Speculatief. Kalshi en Polymarket geven op 1 november elk 70,5 procent kans op een Fed-verhoging in december, tegen 83 tot 85 procent direct na de Fed-vergadering van 28 oktober. De kans op minstens één verhoging in 2026 staat op Polymarket op 72,5 procent, en een verhoging in januari op ongeveer 26 procent op Kalshi. Dat de kans in een week tijd is gedaald, laat zien dat de markt gevoeliger wordt voor tegenvallende groeicijfers dan voor de hoge inflatie. Een uitkomst onder de 30.000 banen zou de laatste week een nieuwe richting kunnen geven; een cijfer boven 100.000 zou de decemberverhoging vrijwel zeker maken.
Na het banenrapport zakt de handel terug naar het bekende weekendpatroon: dunne liquiditeit, waarin één enkel bericht uit Washington of Teheran snel doorwerkt, zoals vorige weekenden al bleek. Als Trump na de verkiezingen kiest voor een nieuwe ronde aanvallen op Iran, is de kans groot dat dat juist in een weekend gebeurt, met een Brent-opening op maandag als gevolg. De gedachte in de markt is dat de Amerikaanse regering regionale bondgenoten al heeft gevraagd zich voor te bereiden op militaire operaties na 3 november. Goldman Sachs verhoogde zijn prognose voor Brent in december van 90 naar 105 dollar, juist vanwege dat risico. Een Iraans akkoord over de heropening van de Straat van Hormuz zou daarentegen leiden tot een scherpe daling van de olieprijs.
Voor Bitcoin geldt dat het herstel na de Binance-hack broos is. De koers beweegt tussen 76.000 en 80.000 dollar, de ETF-stromen blijven grillig. De Amerikaanse inflatiecijfers van 10 november volgen direct na dit weekend en vormen samen met het banenrapport de laatste grote input voor de Fed-vergadering van 9 december.
Speculatief. Polymarket prijst voor Bitcoin een aanraking van 80.000 dollar in november op 84 procent en een duik naar 70.000 dollar in 2026 op 48 procent. Zonder positief schokmoment blijft de zone van 76.000 tot 80.000 dollar het beslismoment, met 82.000 dollar als eerste bovenkant. Bij een nieuwe Amerikaanse aanval op Iran en een tegenvallende ETF-stroom ligt het onderste deel van die zone in zicht, in dunne weekendhandel mogelijk met een snelle liquidatiegolf van longposities.
Gedurende oktober heeft Bitcoin meerdere keren de Value Area High (VAH) van de voorgaande handelsrange getest. Deze zone, zichtbaar als de witte rechthoek op de grafiek, bleek lange tijd een belangrijk technisch niveau. Op 29 oktober kwam daar verandering in. Met een krachtige neerwaartse beweging brak Bitcoin door deze zone en viel de koers terug binnen de handelsrange van augustus en september.
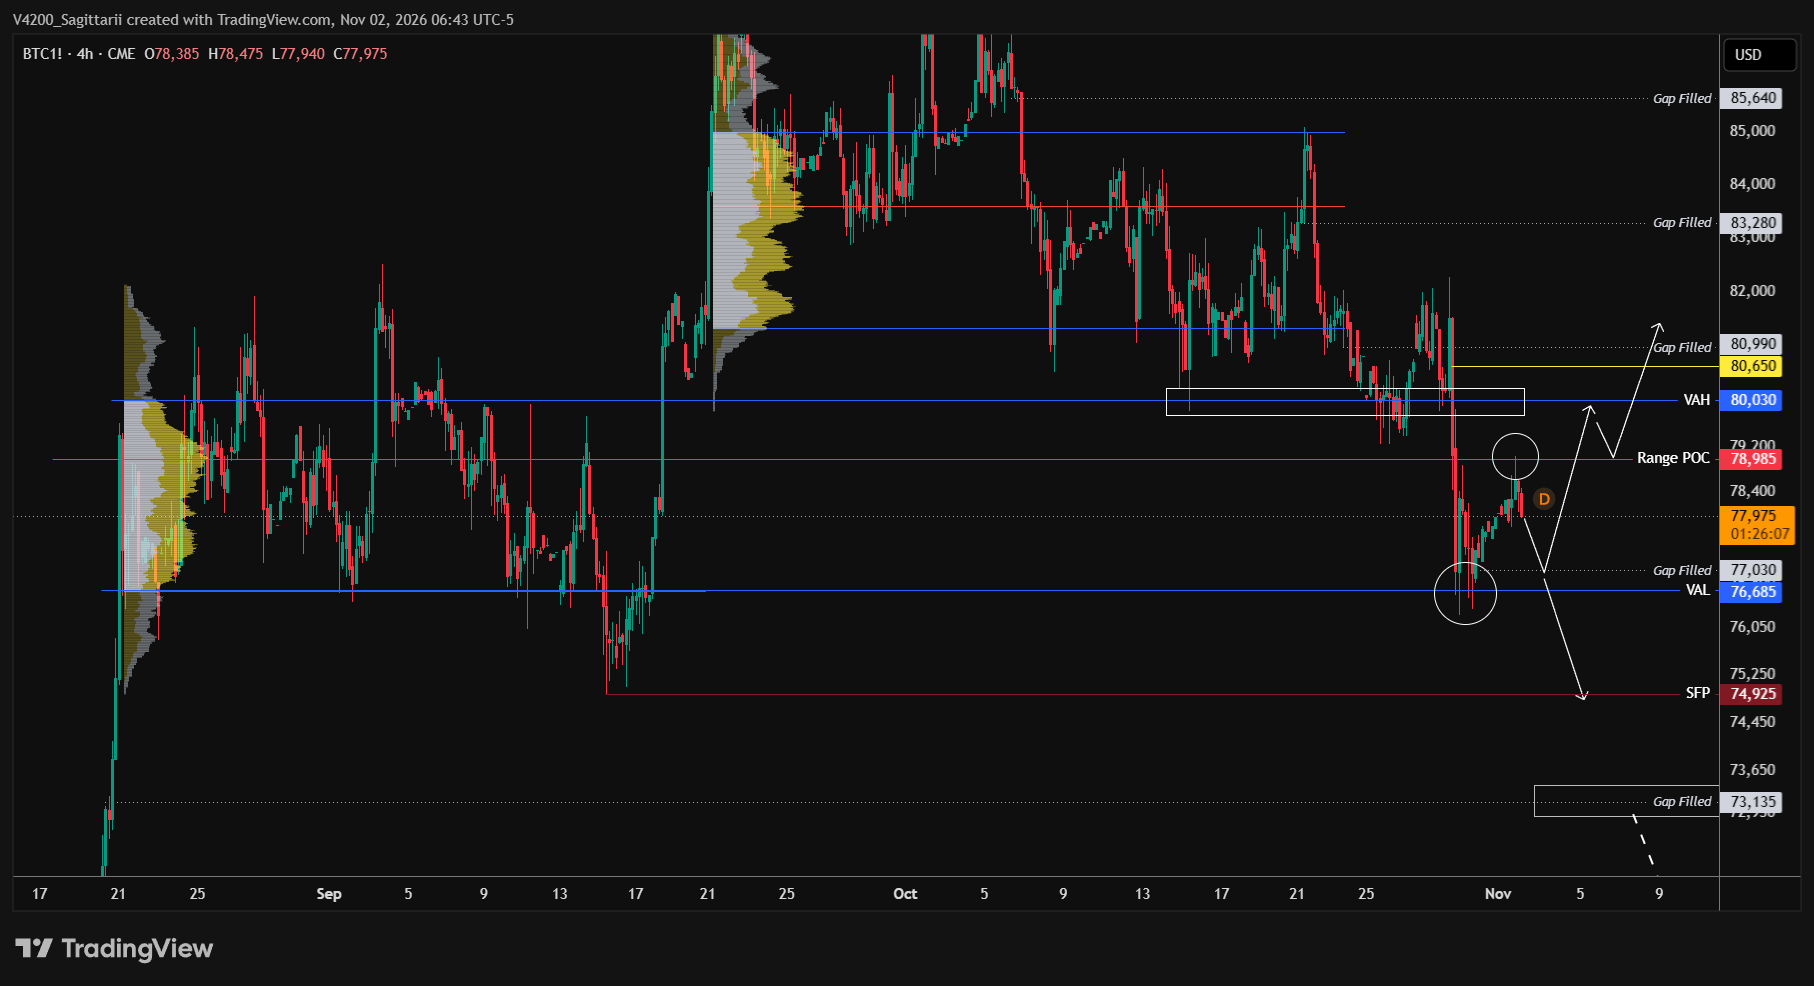
Binnen deze range werd eerst de Value Area Low (VAL) getest. Kopers wisten dit niveau te verdedigen, waarna Bitcoin kort herstelde richting de Point of Control (POC). Daar volgde opnieuw een afwijzing. De POC fungeert daarmee voorlopig als resistance, terwijl de VAL aan de onderzijde als support dient. De kortetermijnstructuur is duidelijk neerwaarts gericht, maar er liggen twee scenario’s open.
Scenario 1 | Lower gap sluiten en opnieuw de POC aanvallen. Mijn eerste verwachting is dat Bitcoin de prijsactie van afgelopen weekend grotendeels ongedaan maakt door de lower gap te sluiten. Idealiter blijft de VAL daarbij onaangeroerd en ontstaat vanuit de gap close een nieuwe opwaartse beweging richting de POC. Een overtuigende doorbraak en bevestiging van de POC als support zou vervolgens de weg openen naar een nieuwe test van de VAH. Dat wordt geen eenvoudige opgave: Bitcoin heeft in oktober herhaaldelijk laten zien hoe belangrijk dit niveau is. Rond deze zone verwacht ik dan ook een stevige strijd tussen kopers en verkopers.
Scenario 2 | VAL verloren, liquiditeit rond $75.000. Het bearish alternatief is dat de koopkracht onvoldoende blijkt en Bitcoin de VAL niet kan vasthouden. In dat geval verschuift de aandacht naar de eerdere bodem rond $75.000. Een mogelijke Swing Failure Pattern (SFP) zou ontstaan wanneer de koers kort onder die bodem duikt, liquiditeit ophaalt en vervolgens weer boven het niveau sluit. Zonder zo’n herovering is er geen bevestigde SFP en blijft verdere daling mogelijk.
Voorlopige conclusie. Zolang de POC niet overtuigend wordt heroverd, blijft de marktstructuur bearish. De reactie op de lower gap en de verdediging van de VAL bepalen welk scenario als eerste in beeld komt.
Waar de kortetermijnanalyse draait om de VAL, POC en VAH, ontstaat op de hogere tijdframes een groter risico. Mijn verwachting van de afgelopen maanden is ongewijzigd: ik zou nog steeds graag een test van de 200-daagse Simple Moving Average (200dSMA) zien. Die test heeft tot nu toe niet plaatsgevonden. Maar juist rond dit belangrijke gemiddelde schuilt een probleem.
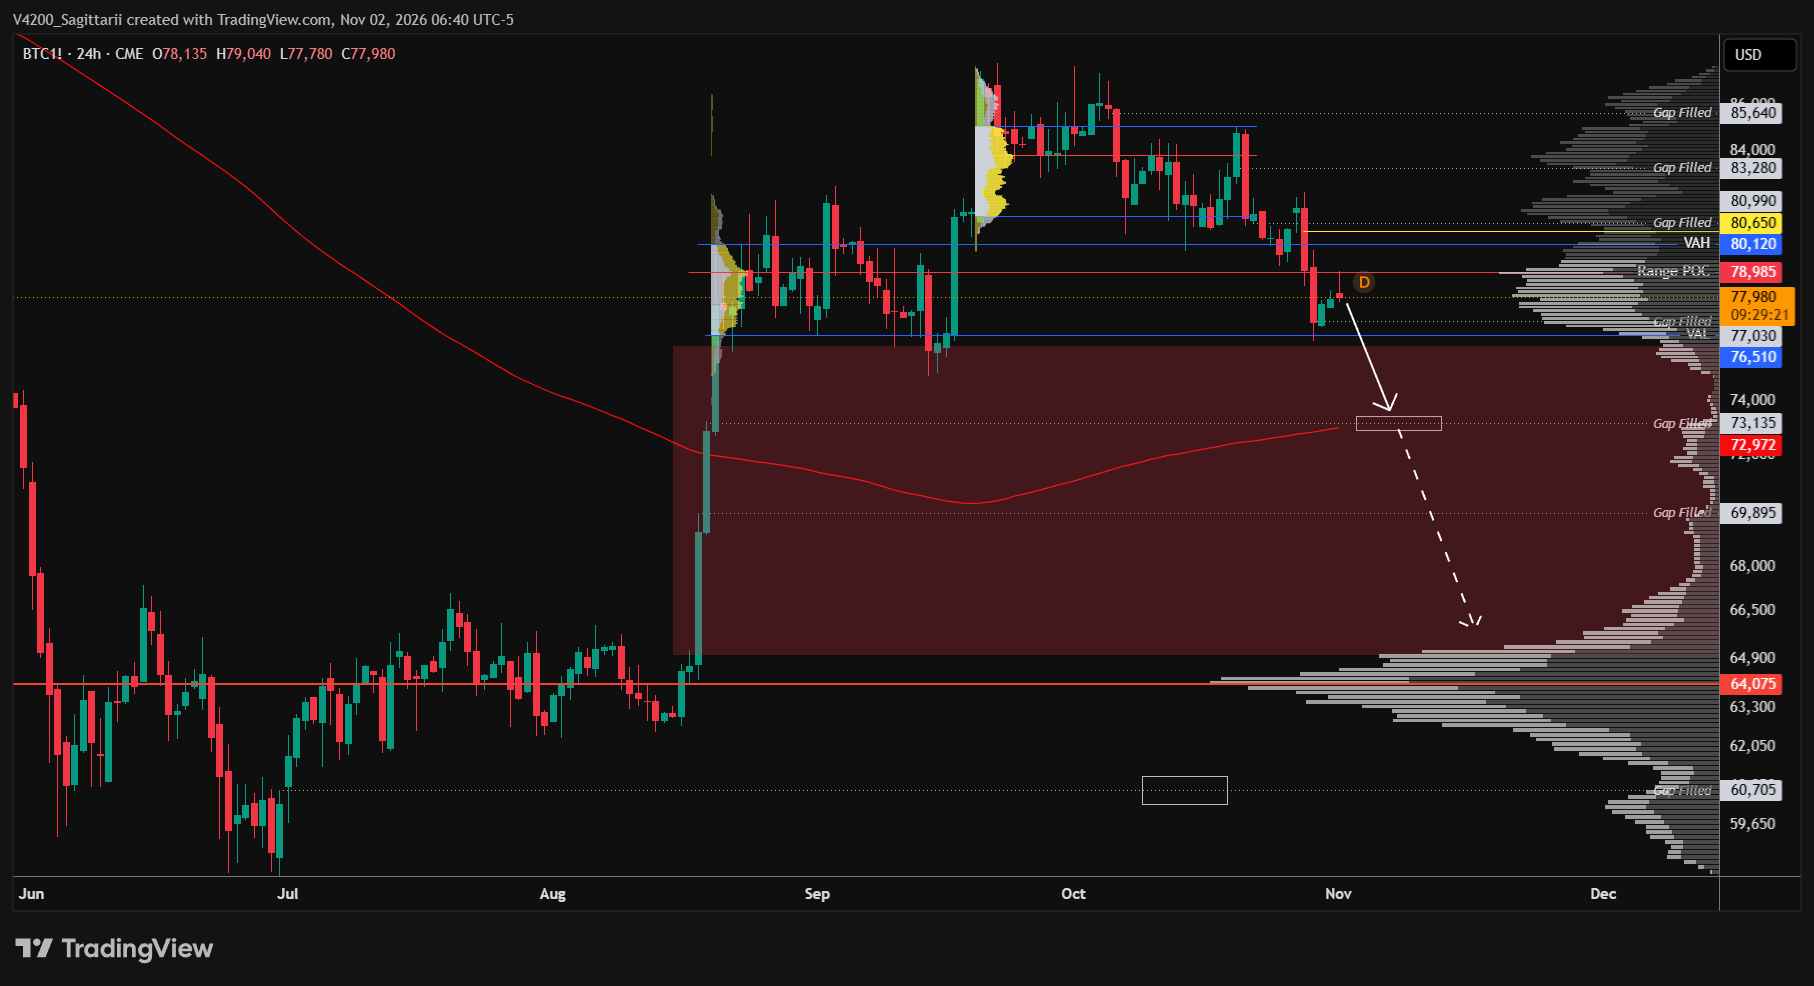
Een kwetsbare supportzone. De 200dSMA bevindt zich momenteel in een Fair Value Gap (FVG), een gebied waarin de koers eerder relatief snel bewoog. De Visible Range Volume Profile (VRVP), rechts op de grafiek, laat daar bovendien relatief weinig historisch handelsvolume zien. Dat betekent niet dat er letterlijk geen liquiditeit aanwezig is, maar wel dat het volumeprofiel weinig duidelijke historische support aanwijst. Willen de bulls dit gemiddelde verdedigen, dan moeten zij bij een test overtuigend instappen.
Bulltrap en stophunt. Een eerste aanraking van de 200dSMA kan een bullish reactie uitlokken, juist omdat veel marktdeelnemers dit gemiddelde volgen. Mijn vrees is echter dat zo’n opleving niet standhoudt en uiteindelijk een bulltrap blijkt. Wanneer Bitcoin daarna onder het niveau terugvalt, kunnen stops onder recente bodems worden geraakt en kan een stophunt de neerwaartse beweging versterken. Dan komt een lagere prijszone met meer historisch verhandeld volume in beeld.
November en december | $65.000 in beeld. In dat scenario moeten we voor november en december rekening houden met een verdere terugval naar circa $65.000 of mogelijk lager. Dat is mijn bearish koersscenario, geen vaststaande uitkomst. Een test van de 200dSMA in november, gevolgd door een mislukte opleving en verdere correctie in december, zou de markt de ruimte geven om op een lager niveau opnieuw een bodemstructuur te ontwikkelen.
En januari? Als de markt in november en december voldoende verkoopdruk verwerkt en rond de lagere volumezone een overtuigende bodem vormt, kan januari ruimte bieden voor een nieuwe opwaartse impuls. Ook een eerder herstel in december blijft mogelijk, maar daarvoor wil ik eerst zien dat belangrijke niveaus worden heroverd en als support standhouden.
Conclusie. De 200dSMA is voor mij nog altijd een belangrijk doel, maar niet automatisch de bodem. Juist de ligging binnen een FVG met beperkt historisch volume maakt een mislukte eerste opleving voorstelbaar. Mijn bias blijft daarom: eerst de reactie op de 200dSMA beoordelen. Als de bulls daar onvoldoende overtuigen, wordt de volumezone rond $65.000 het volgende grotere aandachtspunt.