
De week begon waar de vorige eindigde: bij de obligatiemarkt. De 10-jaarsrente stond op ongeveer 5,31 procent en de 30-jaarsrente boven 5,67 procent, beide niveaus die sinds 2002 niet meer gezien waren. De ISM-dienstenindex van 16:00 uur kwam uit op 54,9, tegenover 55,4 een maand eerder en een verwachting rond 55,0. De kop was dus rustig, maar de prijscomponent steeg naar 74,0, het hoogste niveau sinds juli 2022. Na het zwakke banenrapport van vrijdag herinnerde dat de markt eraan dat de inflatiedruk niet verdwenen is. De kans op een Fed-verhoging in oktober lag rond 24 procent, tegenover ongeveer 70 procent een week eerder.
Wall Street negeerde de rente. De Nasdaq sloot op een record, de S&P 500 won ongeveer 0,7 procent tot circa 7.774 punten en de Nasdaq Composite ongeveer 1,0 procent, terwijl de Dow nauwelijks steeg. Lagere olie hielp daarbij, want WTI sloot onder de 90 dollar. Bitcoin opende rond 86.500 dollar, tikte vroeg op de dag bijna 87.000 dollar aan, maar kon die zone niet vasthouden en sloot rond 85.800 dollar. Het patroon van de weken ervoor herhaalde zich dus exact: elke poging naar de bovenkant van de range liep vast.
Het Amerikaanse handelstekort liep in augustus op naar 105,6 miljard dollar, boven de verwachte 102 miljard, omdat de invoer een recordniveau bereikte. De speech van Fed-gouverneur Bowman ging over de inrichting van het toezicht op regionale banken en bevatte geen bevestigd rentesignaal. Het zwaartepunt lag om 19:00 uur bij de driejaarsveiling van 58 miljard dollar. Die kwam uit op 4,932 procent, het hoogste veilingrendement sinds mei 2006, met een bid-to-cover van 2,62 en een indirect aandeel dat ruim onder het gemiddelde bleef. Het was een eerste teken dat kopers meer rente eisten dan een maand eerder.
De aandelenmarkt kon dat dragen. De S&P 500 steeg 0,58 procent tot een recordsluiting van 7.818,93, de eerste slotkoers boven 7.800, de Nasdaq won 0,45 procent tot een record en de Dow 0,49 procent tot 51.521. AI-chipfondsen als Nvidia en AMD haalden nieuwe toppen. De olie zakte licht en de 10-jaarsrente daalde iets tot ongeveer 5,28 procent. Bitcoin bereikte dinsdagavond nog 86.650 dollar, opnieuw onder de 87.000 dollar-grens, en begon daarna te zakken. De munt sloot rond 85.500 dollar.
In de vroege ochtend verloor Bitcoin in korte tijd bijna 2.000 dollar en zakte naar ongeveer 83.200 dollar. Ongeveer 550 miljoen dollar aan hefboomposities werd in 24 uur geliquideerd, waarvan circa 400 miljoen binnen één uur, terwijl olie boven 101 dollar noteerde en de 30-jaarsrente boven 5,7 procent klom. Daarmee brak het niveau onder 84.000 dollar al voor Europa goed en wel wakker was.
Om 19:00 uur veilde het ministerie van Financiën 39 miljard dollar aan tienjarige leningen tegen 5,300 procent, het hoogste veilingrendement sinds november 2000. De bid-to-cover van 2,77 was degelijk en de rente zakte na afloop terug van een intraday top rond 5,36 procent naar een slot rond 5,28 procent. Een uur later, om 20:00 uur, verschenen de FOMC-notulen. Het comité had de verhoging van september unaniem gesteund, en de notulen wezen op ruimte voor verdere verkrapping, maar legden geen datum of definitief besluit vast. Een verhoging in oktober bleef daardoor onwaarschijnlijk, maar december kwam nadrukkelijker in beeld als mogelijk moment.
Olie bewoog onrustig. Het Internationaal Energieagentschap versnelde de vrijgave van noodvoorraden, Brent sloot 0,38 procent lager op 100,20 dollar en WTI 1,3 procent lager op 88,28 dollar, ondanks een voorraaddaling van 3,2 miljoen vaten tegenover een verwachte stijging. Aandelen gaven iets terug: de Dow verloor 0,66 procent tot 51.180, de S&P 500 0,22 procent tot 7.802 en de Nasdaq 0,22 procent. Uit de Amerikaanse spot-ETF’s stroomde die dag een groot bedrag weg, ruwweg 350 tot 490 miljoen dollar, de zwaarste uitstroomdag van de week. Late woensdag meldden media dat Trump hernieuwde aanvallen op Iran overwoog. Dat zou donderdag de olie opjagen.
De ochtend begon met Waller, die in Istanbul zei dat verdere renteverhogingen nodig zijn om de inflatie naar 2 procent te krijgen, al hoeven die niet op opeenvolgende vergaderingen te komen. Een pauze in oktober bleef mogelijk. Daarmee kreeg december meer gewicht dan oktober: de markt zag oktober op ongeveer 80 procent kans op ongewijzigd beleid en december op circa 69 procent kans op een verhoging. De Duitse handelsbalans van 08:00 uur kwam uit op een overschot van 19,5 miljard euro, in lijn met de verwachte 19,2 miljard, maar de uitvoer daalde onverwacht 0,8 procent, met een daling van 6,3 procent richting de Verenigde Staten. De Amerikaanse werkloosheidsaanvragen van 14:30 uur kwamen laag uit op 197.000.
Olie liep in de loop van de dag meer dan 5 dollar op, op berichten over hernieuwde Amerikaanse aanvallen, negen tot tien aangevallen tankers in de week en een orkaan die een kwart van de Amerikaanse Golfproductie stillegde. Nadat Trump op Truth Social schreef dat de VS Iran niet zou aanvallen vóór de tussentijdse verkiezingen van 3 november, terwijl de blokkade blijft, nam olie een deel van de winst terug. Brent sloot toch ruim 4 procent hoger op 104,28 dollar en WTI 3,6 procent hoger op circa 91,50 dollar. De 30-jaarsveiling van 22 miljard dollar kwam uit op 5,618 procent, het hoogste veilingrendement sinds augustus 2000, maar de vraag was voldoende om de rente daarna te laten dalen: de 10-jaarsrente sloot rond 5,23 procent en de 30-jaarsrente rond 5,61 procent.
De aandelenmarkt werd geraakt door iets heel anders. Een rapport van de Financial Times stelde dat de geannualiseerde omzet van OpenAI ongeveer 20 miljard dollar lager lag dan eerder werd aangegeven, waarna OpenAI een omzettempo van circa 50 miljard dollar noemde. Chipfondsen daalden ongeveer 3,4 procent, Nvidia 2,9 procent, Intel 5,3 procent en Oracle 5,5 procent. De Nasdaq verloor 1,25 procent, de slechtste dag sinds half augustus, de S&P 500 0,47 procent en de Dow won 0,10 procent. Het brede bedrijfsleven en de banken hielden stand. Bitcoin zakte met deze daling mee tot een dagdieptepunt tussen 80.000 en 80.400 dollar, terwijl ongeveer 1,0 tot 1,1 miljard dollar aan posities werd geliquideerd, vooral longposities en voor een groot deel in Ethereum. De munt sloot rond 81.700 dollar. Goud zakte tot een tweemaandsdieptepunt rond 4.117 dollar.
Het voorlopige Michigan-consumentenvertrouwen van 16:00 uur zakte naar 46,3, tegenover 48,1 en een verwachting van 47,6 tot 47,8. Het deelcijfer voor de huidige situatie zakte naar een recordlaag van 44,7. De inflatieverwachting op een jaar steeg naar 4,7 procent en die op vijf jaar naar 3,5 procent, beide de hoogste standen sinds mei. Het Canadese banenrapport van 14:30 uur gaf een daling van 68.300 banen, terwijl een lichte stijging van 9.200 werd verwacht. De werkloosheid liep op naar de verwachte 6,5 procent. Dit vergrootte de onzekerheid over de volgende beleidsstap van de Bank of Canada.
Het geopolitieke hoofdnieuws kwam uit Washington. Trump meldde na een gesprek met Vladimir Poetin dat Rusland direct meer dan 300.000 ton diesel beschikbaar zou stellen aan de Amerikaanse en internationale markt, gevolgd door 500.000 ton in november, 1 miljoen ton daarna en, afhankelijk van de raffinagecapaciteit, mogelijk nog eens 3 miljoen ton. Het Amerikaanse ministerie van Financiën gaf een tijdelijke vergunning af die bepaalde transacties in Russische diesel ondanks bestaande sancties mogelijk maakt. Dit was een aangekondigde overeenkomst: de daadwerkelijke levering van alle genoemde volumes stond nog niet vast.
De koerswijziging is politiek gevoelig omdat Washington juist sancties gebruikte om de Russische energie-inkomsten vanwege de oorlog in Oekraïne te beperken. Oekraïne bekritiseerde het besluit, terwijl energieanalisten erop wezen dat de eerste volumes relatief klein zijn tegenover de wereldwijde vraag. Voor de markt ligt de betekenis vooral bij het mogelijke effect op dieselprijzen, transportkosten en inflatieverwachtingen. Minder prijsdruk zou op termijn ruimte kunnen geven aan de obligatiemarkt en risicovolle activa zoals Bitcoin, maar een direct causaal effect op de BTC-koers is niet aangetoond.
Olie bleef rond 103 tot 105 dollar nadat Trump sprak van productieve gesprekken met Iran en een aanvalsstop tot na de verkiezingen. Tegelijk meldde de Iraanse Revolutionaire Garde dat zij een LPG-tanker in de Straat had geraakt. Brent eindigde de week hoger dan de 102,25 dollar van een week eerder, WTI vrijwel vlak tot iets lager. De rente zakte verder, waarbij de 10-jaarsrente rond 5,24 procent sloot en de 30-jaarsrente op 5,60 procent, en de dollarindex won over de week ongeveer 0,3 procent tot circa 102,25. Goud herstelde met 1,30 procent tot 4.216 dollar nu rente en dollar ontspanden.
Wall Street stuurde de week uit met winst. De S&P 500 won 0,59 procent tot 7.811,54, een record voor een weekslot met een weekwinst van 1,15 procent, de Dow won 0,83 procent tot 51.654,95 en de Nasdaq 0,64 procent tot 27.366. Bitcoin steeg vrijdag ongeveer 0,5 procent en sloot tussen 82.100 en 82.600 dollar. Vrijdag op vrijdag was dat ruim 2,8 procent lager, en Ethereum verloor 6,8 procent. In de week van 5 tot en met 9 oktober verlieten ongeveer 679 miljoen dollar aan netto inleg de Amerikaanse spot-ETF’s, waarmee de instroom van de week ervoor volledig werd uitgewist.
Het weekend bracht geen ontspanning rond Hormuz. Iran noemde de Amerikaanse reactie op zijn zeven voorwaarden onvoldoende en liet weten dat de Straat gesloten blijft. Tankers werden opnieuw geraakt, waaronder een schip waarbij twee Indiase zeelieden vermist raakten. Daarnaast voerden de Houthi’s dodelijke raket- en droneaanvallen uit op Saoedische luchthavens, waarna de Saoedische coalitie het Jemenitische offensief opvoerde. Het conflict verbreedde zich daarmee van de Straat naar Saoedi-Arabië zelf.
Bitcoin zakte zaterdag tot ongeveer 82.200 dollar, herstelde naar boven 83.000 dollar en tikte zondag circa 84.100 dollar aan. De munt sloot de week rond 83.600 dollar, ruim 3 procent onder het weekslot van 86.500 dollar. De doorbraak naar 87.000 tot 88.000 dollar bleef uit, evenals de zone van 90.000 dollar.
De week begint met een weekend waarin het conflict in het Midden-Oosten opnieuw dichter bij de olie-infrastructuur van de Golf kwam. Op zaterdag trof een raket van de door Iran gesteunde Houthi’s de internationale luchthaven King Khalid in Riyadh. Volgens eerste meldingen, waarover Reuters berichtte, kwamen daarbij twaalf tot dertien mensen om het leven en raakten meer dan driehonderd mensen gewond. Zondag werd dezelfde luchthaven opnieuw geraakt, waarbij een dode en elf gewonden vielen, en bevestigde de Saoedische luchtvaartautoriteit ook een aanval op King Fahd in Dammam. De Amerikaanse luchtvaartautoriteit FAA waarschuwde Amerikaanse maatschappijen voor extreme risico’s in het Saoedische luchtruim, een waarschuwing die tot 10 december geldt. Trump overweegt volgens Fox News Amerikaanse deelname aan vergeldingsacties tegen de Houthi’s, terwijl hij blijft herhalen dat hij vóór de tussentijdse verkiezingen van 3 november geen nieuwe aanvallen op Iran uitvoert.
Op de Straat van Hormuz leverde de diplomatie geen doorbraak op. De secretaris van Iran’s Hoge Nationale Veiligheidsraad noemde het Amerikaanse antwoord op de zeven Iraanse voorwaarden voor heropening zondag onvoldoende en dreigde dat bij hervatting van de oorlog ook kabels en datacenters in de regio binnen bereik komen. Op zee gingen de aanvallen door: de tanker Petro Dolphin werd zondag bij Sohar in Oman door een drone geraakt, waarbij twee Indiase bemanningsleden worden vermist, en de tanker Valthera werd in de Straat zelf getroffen, volgens de Britse maritieme dienst UKMTO zonder slachtoffers.
De oliemarkt reageerde wisselend. Brent begon maandag in Azië hoger, maar zakte terug tot ongeveer 103,5 dollar per vat, ruim onder de recente top van 109,97 dollar. Dat volgde op Trumps aankondiging van zondag dat Oekraïne en Rusland elkaars energie-installaties niet langer zullen aanvallen, een bericht dat noch Kyiv noch Moskou had bevestigd. Eerder had Trump vrijdag een afspraak met Poetin gemeld over de levering van ruim 4,8 miljoen ton Russische diesel, met eerst ruim 300.000 ton en in november nog eens 500.000 ton. Senatoren van beide partijen bekritiseerden de afspraak, volgens Reuters als mogelijk onwettig. De fysieke markt blijft krap: gedateerde Brent kwam donderdag boven 135 dollar, het hoogste niveau sinds april, terwijl de doorvoer door de Straat volgens JPMorgan in september steeg tot circa 12 miljoen vaten per dag, tegen ongeveer 7,5 miljoen in juli en augustus.
Op de financiële markten bleef de rente de toon zetten. De Amerikaanse 10-jaarsrente sloot vrijdag op 5,24 procent, nadat ze woensdag tijdens de handel kort boven 5,3 procent kwam, terwijl de lange rente in de afgelopen week een hoogste niveau in 24 jaar raakte. Wall Street sloot de week niettemin dicht bij recordniveau: de S&P 500 eindigde vrijdag 0,6 procent hoger op 7.811,54 punten, de Dow Jones 0,8 procent hoger op 51.654,95 en de Nasdaq 0,6 procent hoger op 27.366,17, goed voor weekwinsten van respectievelijk 1,2, 0,9 en 0,6 procent. De dollarindex staat met 102,25 dicht bij het hoogste niveau in zeventien maanden en de euro, die op ongeveer 1,12 dollar staat, daalde de vijfde week op rij. Een eerste waarschuwing komt uit de kredietmarkt: de Amerikaanse investment-grade-CDS-index staat volgens Reuters op het hoogste niveau sinds het begin van de oorlog met Iran.
Bitcoin viel in de loop van de week van bijna 87.000 dollar terug, bereikte donderdag een bodem op 80.350 dollar en herstelde vrijdag naar ongeveer 83.000 dollar. Volgens CoinGlass werd in 24 uur circa 1,1 miljard dollar aan posities geliquideerd, vrijwel volledig longs en de grootste dagtelling sinds 21 augustus. De daling viel samen met een uitstroom uit de Amerikaanse spot-ETF’s van 484,9 miljoen dollar op woensdag en 244,1 miljoen dollar op donderdag, de melding dat de Amerikaanse overheid ruim 12.000 in beslag genomen bitcoin had verplaatst en verkopen van korte-termijnhouders: volgens CryptoQuant stuurden zij donderdag 55.600 bitcoin met verlies naar beurzen. Over de hele week verloren de ETF’s 678,9 miljoen dollar, tegenover een instroom van 241,1 miljoen dollar een week eerder. Het herstel viel samen met een daling van de olieprijs nadat Trump had uitgesloten dat hij vóór de verkiezingen Iran zou aanvallen. Daarnaast bevestigde Ledger dat via een Zuidoost-Aziatische reseller gemanipuleerde hardwarewallets waren verkocht; de schade kan volgens Ledger boven 86 miljoen dollar uitkomen. Zondagavond stond Bitcoin rond 83.700 dollar.
Voor de komende dagen blijft de range leidend. Vandaag zijn er drie relevante feestdagen voor de financiële markten: Columbus Day in de Verenigde Staten, Thanksgiving in Canada en Sports Day in Japan. De Amerikaanse cashmarkt voor staatsobligaties is gesloten, maar NYSE en Nasdaq zijn gewoon geopend. De Canadese beurs (TSX) en de Japanse aandelenbeurs zijn gesloten. Daardoor kan de liquiditeit in bepaalde markten lager zijn en kunnen koersbewegingen bij dunne orderboeken sneller uitvergroten. Bitcoin blijft 24/7 verhandelbaar; een lager handelsvolume of hogere volatiliteit is echter niet gegarandeerd. Bitfinex Alpha verwacht consolidatie tussen 81.300 en 86.500 dollar tot aan de inflatiecijfers van woensdag, waarbij volgens CoinGlass een cluster verkooporders rond 84.000 dollar de bovenkant afschermt en 82.500 dollar sinds half september als steun fungeert. Op Polymarket staat de kans dat Bitcoin in oktober minstens één keer 87.500 dollar raakt op 55 procent (vorige week 77 procent), 90.000 dollar op 37 procent (54 procent) en 100.000 dollar op 3 procent (10 procent). Aan de onderkant geeft de markt 56 procent kans op een aanraking van 80.000 dollar (50 procent), 20 procent op 75.000 dollar (22 procent) en 8 procent op 70.000 dollar. De opwaartse kansen zijn daarmee duidelijk teruggelopen, terwijl de kans op een terugkeer naar 80.000 dollar licht steeg.
Dinsdag begint in Australië met het NAB-ondernemersvertrouwen, dat een maand eerder op min 8 uitkwam, en met de notulen van de Reserve Bank of Australia. De centrale bank verhoogde op 29 september de rente met 25 basispunten naar 4,60 procent, waarmee de notulen laten zien hoe de bank die beslissing motiveerde en of verdere stappen nodig worden geacht. Om 16:00 uur volgen de Amerikaanse bestaande woningverkopen, verwacht op 3,96 miljoen op jaarbasis tegenover 3,98 miljoen. Dat cijfer krijgt extra gewicht omdat de gemiddelde 30-jarige hypotheekrente vorige week naar het hoogste niveau in bijna drie jaar steeg.
Het belangrijkste bedrijfsnieuws komt vóór de opening van Wall Street, wanneer JPMorgan, Goldman Sachs, Wells Fargo en Citigroup het derde kwartaal rapporteren, samen met UnitedHealth en Johnson & Johnson. Woensdag volgen Bank of America, Morgan Stanley, BlackRock en ASML. Volgens LSEG IBES zijn de winsten van S&P 500-bedrijven in het derde kwartaal naar verwachting met meer dan 30 procent gestegen, maar het grootste deel van die groei komt uit de technologiesector. AMP-econoom My Bui wees er bovendien op dat alle koerswinst van de S&P 500 sinds half september uit die sector komt.
In Bangkok publiceert het IMF dinsdag zijn nieuwe economische vooruitzichten. IMF-directeur Georgieva zei vorige week dat de grootste neerwaartse bijstellingen komen voor door oorlog getroffen economieën en dat een negatieve energieschok vanuit het Midden-Oosten tegenover een positieve vraagimpuls door kunstmatige intelligentie staat die ook inflatie aanjaagt. De vooruitzichten van juli gingen uit van 3,0 procent wereldgroei in 2026 en een gemiddelde olieprijs van 89 dollar, terwijl Brent nu ruim boven 100 dollar noteert.
Dinsdag is daarmee vooral een opwarmdag voor woensdag. Op Polymarket staat de kans op een Fed-verhoging op 28 oktober op 16 procent, tegenover 84 procent voor ongewijzigd beleid. Volgens Reuters impliceren de markten een kans van 18 procent op een verhoging in oktober en 85 procent op een verhoging in december. Sterke bankcijfers kunnen de risicobereidheid ondersteunen, maar zolang de rente hoog blijft, blijft Bitcoin gevoelig voor elke beweging in de langere rente.
Woensdag begint in China, waar de inflatie in september naar verwachting uitkomt op 1 procent op jaarbasis, tegenover 0,8 procent in augustus. Om 05:00 uur volgen de handelscijfers: het overschot wordt geraamd op 114,5 miljard dollar tegenover 119,1 miljard, met een exportgroei van 25,3 procent (25 procent) en een importgroei van 23,5 procent (28,2 procent). ECB-president Christine Lagarde spreekt om 04:10 en om 10:30 uur. Dat telt na een eurozone-inflatie van 3,8 procent in september, het hoogste niveau in drie jaar, terwijl beleggers volgens Reuters verhogingen door de ECB, de Bank of Japan en de Bank of England vóór het einde van het jaar inprijzen.
De zwaarste cijferreeks van de week verschijnt om 14:30 uur: de Amerikaanse septemberinflatie. Analisten verwachten dat hogere energieprijzen de inflatie per maand met 0,6 procent doen stijgen, tegenover 0,4 procent in augustus, en op jaarbasis naar 3,7 procent van 3,4 procent. De kerninflatie zou met 0,2 procent per maand juist iets koeler uitvallen dan de 0,3 procent van augustus, goed voor 2,5 procent op jaarbasis tegenover 2,4 procent. Het verschil tussen een hete kop en een koelere kern bepaalt hoe de markt het cijfer leest: energie schommelt, terwijl de kern aangeeft hoe breed de prijsdruk is. Om 20:00 uur publiceert de Fed het Beige Book, een overzicht van de economische omstandigheden per regio, kort voor de stilteperiode.
De Fed verhoogde in september met 25 basispunten naar een bandbreedte van 3,75 tot 4,00 procent, de eerste verhoging in drie jaar. De notulen van die vergadering bevestigden vorige week de mogelijkheid van een nieuwe verhoging vóór het einde van het jaar. Op Polymarket staat de kans op ongewijzigd beleid op 28 oktober op 84 procent, terwijl de markt voor het aantal verhogingen in 2026 een tweede verhoging, vermoedelijk in december, als basisscenario neemt.
Een kerncijfer van 0,2 procent of lager zou de verwachting van een pauze in oktober bevestigen en de druk op de rente verlichten, wat Bitcoin ruimte kan geven richting de zone rond 84.000 dollar. Komt de kern op 0,3 procent of hoger uit, dan neemt de kans op een verhoging in oktober toe ten opzichte van de huidige 16 tot 18 procent en kan de lange rente opnieuw naar de hoogtes van vorige week klimmen, waarmee 82.500 dollar onder druk komt. Door de beperkte ETF-instroom en de dunne liquiditeit kan de koersreactie op het cijfer scherper uitvallen.
Donderdag begint om 08:00 uur met het Britse BBP, dat per maand naar verwachting met 0,1 procent krimpt tegenover een groei van 0,4 procent een maand eerder. Om 14:30 uur volgen de Amerikaanse producentenprijzen, verwacht op 0,5 procent per maand tegenover 0,4 procent, en om 15:30 uur de detailhandelsverkopen, verwacht op 0,3 procent tegenover 1,2 procent in de voorgaande maand. Een forse vertraging van de bestedingen zou laten zien of de hoge rente en de dure energie de consument beginnen af te remmen. Daarnaast verschijnen de wekelijkse werkloosheidsaanvragen, de Philadelphia Fed-index en de Franse inflatiecijfers. Volgens het veilingschema van de Amerikaanse schatkist staan er deze week alleen schatkistpapier-veilingen op het programma; de volgende 20-jarige veiling volgt pas op 21 oktober.
Op het Hormuz-dossier verwacht de markt weinig. Trump zei tijdens campagnebijeenkomsten dat Iran heel snel moet kiezen: alles inleveren of niet langer bestaan, woorden die hij na de verkiezingen laat gelden. Iran houdt vast aan opheffing van de Amerikaanse blokkade van zijn havens en aan het schrappen van sancties. De Russische president Poetin zegde vorige week vrijdag tijdens een ontmoeting met zijn Iraanse collega Pezeshkian toe te helpen het conflict te beëindigen. Het Internationaal Energieagentschap besloot vorige week de vrijgave van olievoorraden te versnellen, met voorrang voor diesel.
Op Polymarket staat de kans op een Amerikaans-Iraans Hormuz-akkoord op 3 procent vóór 15 oktober, 14 procent vóór 31 oktober, 24 procent vóór 30 november en 36 procent vóór 31 december, tegenover 7 procent, 14 procent en 41 procent voor 15 oktober, 31 oktober en 31 december een week geleden. Het staakt-het-vuren tussen de Verenigde Staten en Iran houdt volgens de markt tot en met 15 oktober met 94 procent kans stand. Een normalisering van het scheepvaartverkeer door de Straat krijgt 1 procent kans vóór 31 oktober, 7 procent vóór 30 november en 15 procent vóór 31 december (19 procent een week geleden). De kans dat de Verenigde Staten het einde van de blokkade aankondigen staat op 45 procent vóór 31 december en de kans op een Amerikaanse inval in Iran vóór 2027 op 17 procent.
Vrijdag begint vroeg: om 05:30 uur Nederlandse tijd voert Fed-voorzitter Kevin Warsh op de IMF-vergadering in Bangkok een gesprek met IMF-directeur Georgieva. Het is geen beleidsbesluit en geen aangekondigde toespraak, maar na het inflatiecijfer wordt elk signaal over een verhoging in oktober of december nauwkeurig gevolgd. Warsh zei eerder dat forward guidance beperkt moet blijven, zodat een duidelijke richting niet vanzelfsprekend is. Vanaf zaterdag 17 oktober geldt rond de vergadering van 27 en 28 oktober de stilteperiode voor Fed-leden. Daarnaast verschijnt de definitieve eurozone-inflatie over september, nadat de eerste raming 3,8 procent was, en om 14:30 uur de Empire State-index voor de Amerikaanse industrie.
Voor Bitcoin is de week een liquiditeitstest. De ETF-stromen zijn omgeslagen van instroom naar uitstroom, de handel was begin week dun en er staan geen grote veilingen die de markt voor staatsleningen sturen, zodat Bitcoin vooral op inflatie, Fed-signalen en geopolitiek reageert. Houdt Bitcoin 82.500 dollar vast en komt er een zachte inflatiekern, dan ligt de weg open naar het verkoopcluster rond 84.000 dollar en daarna naar de bovenkant van de range rond 86.500 dollar. Zakt de koers onder 82.500 dollar, dan komt de bodem van donderdag op 80.350 dollar opnieuw in beeld, een niveau waarvoor de markt iets meer dan 50 procent kans geeft op een aanraking in oktober.
De technische analyse van vorige week is volledig uitgekomen. Bitcoin wist de opwaartse beweging niet vast te houden en is teruggevallen onder de Value Area High (VAH). Daarmee bevindt de koers zich opnieuw binnen de Value Area van de eerder gevormde handelsrange.
Deze terugkeer onder de VAH vormt voor mij een belangrijk signaal. Zolang de markt er niet in slaagt dit niveau overtuigend terug te winnen, houd ik rekening met een verdere neerwaartse beweging. Dat betekent niet dat de koers direct deze week naar beneden moet versnellen: een periode van consolidatie binnen de range blijft mogelijk.
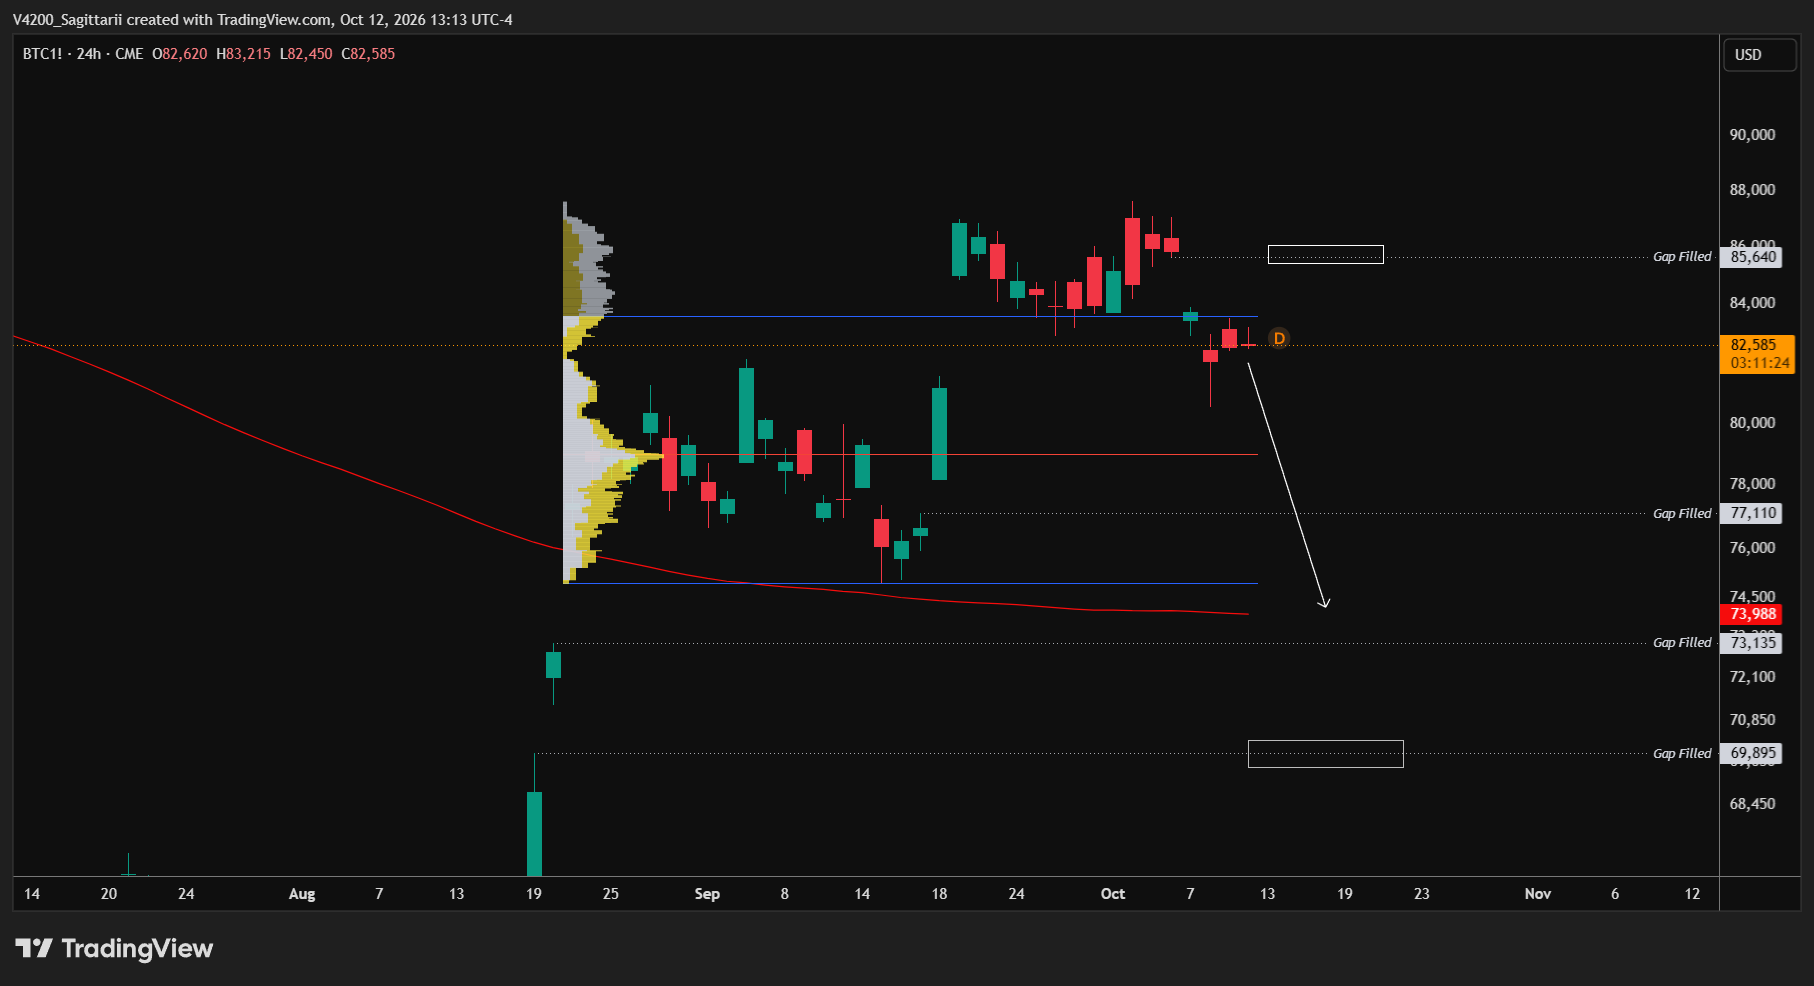
Mijn verwachting is dat Bitcoin de daling verder zal voortzetten. De meest logische route is een beweging dieper de Value Area in, uiteindelijk richting de 200-daagse Simple Moving Average (200 SMA). Op de bijgevoegde CME-chart ligt dit gemiddelde rond $73.988.
Deze zone ligt in de buurt van de getekende onderzijde van de range. Het gaat om een koersdoel voor de komende periode, niet om de verwachting dat de volledige beweging al vóór het einde van deze week moet plaatsvinden. De koers kan tussentijds herstellen of zijwaarts bewegen.
Het neerwaartse basisscenario verliest aan kracht wanneer Bitcoin de VAH opnieuw overtuigend claimt. Daarbij kijk ik niet alleen naar een korte beweging boven het niveau, maar vooral naar acceptatie erboven.
Mocht Bitcoin de VAH reclaimen, dan zal ik toevoegen aan mijn lopende longpositie. Mijn koersdoel wordt in dat geval een nieuwe local high, boven de recente lokale toppen. De reclaim is voor mij dus het belangrijke omslagpunt tussen beide scenario’s.