
De week begon precies waar de vorige was geëindigd: bij Iran en de Straat van Hormuz. Trump had het Iraanse zevendagenvoorstel publiekelijk afgewezen, maar achter de schermen gingen de contacten door. Amerikaanse en Iraanse vertegenwoordigers spraken afzonderlijk met bemiddelaars over een aangepaste versie van het voorstel. De kern bleef hetzelfde: Iran wil beëindiging van de blokkade, verlichting van sancties en een staakt-het-vuren, terwijl Washington garanties eist rond de Straat en het nucleaire programma.
De oliemarkt koos aanvankelijk voor het risico. Brent liep bijna 4 procent op tot ongeveer 108 dollar per vat. De beweging sloeg ook over naar de obligatiemarkt. Wereldwijd liepen lange rentes opnieuw op en de markt bleef worstelen met de combinatie van dure energie, hardnekkige inflatie en de verwachting dat centrale banken langer krap beleid moeten voeren.
Bitcoin begon rond 84.500 dollar, maar zakte gedurende de dag naar ongeveer 82.500 dollar en sloot rond 83.500 dollar. Daarmee werd de sterke ETF-week van daarvoor niet direct voortgezet in de koers. Het belangrijke verschil met een week eerder was dat de markt niet langer een miljard dollar aan dagelijkse ETF-instroom achter zich had. De geopolitieke risicopremie en de hoge rente kregen daardoor opnieuw meer invloed.
De Reserve Bank of Australia deed wat vrijwel de hele markt had verwacht en verhoogde de cash rate met 25 basispunten naar 4,60 procent. Gouverneur Michele Bullock wees expliciet op te hoge inflatie, binnenlandse capaciteitsdruk en de extra inflatie-impuls van het conflict in het Midden-Oosten. Daarmee bleef Australië onderdeel van de wereldwijde draai naar krapper monetair beleid.
In de Verenigde Staten kwam om 16:00 uur de eerste barst in het arbeidsmarktverhaal. Het aantal JOLTS-vacatures daalde naar 7,079 miljoen, tegenover 7,23 miljoen verwacht en een herziene 7,335 miljoen een maand eerder. Het aantal vacatures was daarmee nauwelijks veranderd ten opzichte van de voorgaande maand, maar lag duidelijk onder de consensus. Dat was relevant omdat de Verwachting juist stelde dat een sterke arbeidsmarkt de Fed ruimte zou geven om opnieuw te verhogen.
De obligatiemarkt bleef desondanks onder zware druk. De Amerikaanse 10-jaarsrente liep gedurende de dag tot ongeveer 5,27 procent, terwijl de wereldwijde verkoopgolf in staatsobligaties doorzette. Bitcoin hield zich opvallend rustig. Na een intraday low rond 82.800 dollar herstelde de koers richting 84.600 dollar en sloot opnieuw rond 83.600 dollar. De eerste twee handelsdagen leverden daarmee vooral een brede range op, geen nieuwe richting.
Woensdag bracht de zwaarste Amerikaanse cijferreeks van de week, maar het inflatiesignaal was milder dan voorzien. De kern-PCE steeg in augustus met 0,2 procent op maandbasis, tegenover 0,3 procent verwacht, en met 3,0 procent op jaarbasis. De brede PCE-inflatie kwam uit op 0,3 procent maand-op-maand en 3,4 procent jaar-op-jaar. Daarmee kreeg de markt voor het eerst die week een duidelijke reden om de kans op een nieuwe renteverhoging in oktober terug te schroeven.
Tegelijk bleek de Amerikaanse economie sterker dan gedacht. De definitieve raming van het BBP over het tweede kwartaal werd vastgesteld op 2,2 procent op jaarbasis, duidelijk boven de 1,5 tot 1,6 procent waarop vooraf werd gerekend. De persoonlijke bestedingen stegen 0,9 procent, terwijl de inkomens met slechts 0,2 procent toenamen. De consument bleef dus uitgeven, maar deed dat steeds minder vanuit inkomensgroei en steeds meer ten koste van de spaarbuffer.
De markt reageerde aanvankelijk positief op de koelere inflatie, maar de opluchting bleef beperkt doordat de lange rente hoog bleef. De Dow verloor 0,86 procent en de S&P 500 0,25 procent, terwijl de Nasdaq 0,24 procent won. Voor september betekende dit een verliesmaand voor de S&P 500, maar wel een tweede kwartaalwinst op rij. Bitcoin bewoog tussen ongeveer 83.000 en 85.600 dollar en sloot vrijwel onveranderd rond 83.600 dollar. Daarmee eindigde een derde kwartaal waarin Bitcoin per saldo ongeveer 43 procent steeg.
Het vierde kwartaal begon met opnieuw spanning op de obligatiemarkt. De Amerikaanse ISM Manufacturing PMI kwam uit op 54,5, vrijwel exact tegenover de 54,8 die was verwacht en 54,6 een maand eerder. De kop verraste dus nauwelijks, maar onder de oppervlakte bleven de prijscomponenten stevig. In combinatie met de hoge energieprijzen was dat voldoende om de discussie over structureel hogere inflatie levend te houden.
De Amerikaanse 10-jaarsrente bereikte eerder op de dag het hoogste niveau sinds 2002, voordat kopers terugkeerden en de rente weer wat daalde. Wall Street wist daardoor nipt hoger te sluiten. De S&P 500 won 0,19 procent, de Dow 0,04 procent en de Nasdaq eveneens 0,04 procent. In Europa bleef de druk groter. De euro zakte onder 1,13 dollar en Franse staatsobligaties stonden opnieuw onder druk.
Ook olie sprong weer omhoog. Brent steeg 4,37 procent naar 102,31 dollar nadat berichten verschenen over extra Amerikaanse militaire inzet in het Midden-Oosten en China de export van olieproducten opschortte. Bitcoin profiteerde vooral van de latere daling van de rente. Vanuit ongeveer 83.200 dollar liep de koers op tot boven 85.000 dollar en sloot rond 84.900 dollar. Daarmee begon het vierde kwartaal met een winst van ongeveer 1,5 procent.
Vrijdag kwam het cijfer dat de week besliste. De Amerikaanse economie creëerde in september slechts 29.000 banen, tegenover ongeveer 90.000 verwacht. Daarbovenop werden juli en augustus samen met nog eens 60.000 banen neerwaarts herzien. De werkloosheid steeg van 4,1 naar 4,2 procent en de gemiddelde uurlonen namen slechts 0,1 procent toe op maandbasis, tegenover 0,3 procent verwacht. Het was precies het tegenovergestelde van de sterke arbeidsmarkt die een tweede opeenvolgende renteverhoging gemakkelijk had kunnen rechtvaardigen.
De reactie in de renteverwachting was fors. Waar de markt een week eerder nog overwegend rekening hield met een nieuwe verhoging in oktober, verschoof de kans na payrolls richting een Fed-pauze van ongeveer 80 tot 85 procent. Aandelen reageerden positief. De Nasdaq won ongeveer 1,2 procent en ook de S&P 500 en Dow sloten hoger. Opvallend genoeg hervatte de obligatiemarkt later op de dag de verkoop, waardoor de lange rente niet duurzaam meewerkte aan de risk-onbeweging.
Bitcoin reageerde binnen minuten. Vanuit de zone rond 86.000 dollar schoot de koers door naar ongeveer 87.200 dollar, vrijwel exact tegen de highs van de voorgaande week. De beweging hield echter niet stand. Toen de obligatierente weer opliep, draaide Bitcoin terug en sloot rond 84.500 dollar. Daarmee werd opnieuw zichtbaar dat een dovish macroprikkel alleen niet voldoende was om de resistance rond 87.000 tot 87.400 dollar overtuigend te breken.
Ook Europa leverde een verrassing. De inflatie in de eurozone liep in september op naar 3,8 procent, het hoogste niveau in drie jaar en boven de verwachting van 3,5 procent. Energie was met een stijging van 18,8 procent de belangrijkste aanjager. Terwijl de Amerikaanse cijfers dus juist de kans op een verhoging verlaagden, nam de druk op de ECB om later dit jaar opnieuw te verhogen verder toe.
In het weekend bleek dat de diplomatie rond Iran weliswaar doorging, maar nog geen doorbraak had opgeleverd. Iran stelde zondag opnieuw dat de Straat van Hormuz pas volledig wordt heropend wanneer de Verenigde Staten voldoen aan zeven voorwaarden uit het eerdere memorandum. Tegelijk namen de veiligheidsrisico’s op zee toe. Sinds 28 september werden meerdere incidenten rond tankers gemeld en vanaf 2 oktober vonden volgens maritieme waarnemers vrijwel dagelijks aanvallen plaats.
Dat gebeurde terwijl de feitelijke olie-export uit het Midden-Oosten juist verrassend sterk herstelde. Eind september lag de export op verschillende dagen zelfs boven het niveau van vóór de oorlog. De markt kreeg daardoor een ongebruikelijke combinatie: meer fysieke olie op zee, maar ook hogere transport-, verzekerings- en veiligheidskosten. De G7 kondigde bovendien een gecoördineerde vrijgave van 100 miljoen vaten uit noodvoorraden aan. Brent bleef daardoor boven 100 dollar, maar zonder de explosieve stijging die bij een volledige nieuwe blokkade zou horen.
Bitcoin bleef zaterdag grotendeels rond 84.500 tot 85.000 dollar hangen. Zondag kwam alsnog een nieuwe beweging omhoog. De koers steeg vanaf ongeveer 84.700 dollar tot boven 86.500 dollar en sloot de week rond dat niveau. Daarmee eindigde Bitcoin ongeveer 2,4 procent hoger dan het slot van zondag 27 september. De spot-ETF-stromen waren echter veel zwakker dan de 2,39 miljard dollar van een week eerder. De markt moest het deze keer vooral hebben van de scherpe draai in de Fed-verwachting na het banenrapport.
De week begint met een nasleep. Vrijdag meldde het Amerikaanse arbeidsbureau een toename van slechts 29.000 banen in september, tegenover 84.000 tot 90.000 verwacht, terwijl de werkloosheid opliep van 4,1 naar 4,2 procent en de cijfers voor juli en augustus samen met 60.000 banen naar beneden werden bijgesteld. Het uurloon steeg 0,1 procent, goed voor 3,0 procent op jaarbasis, de laagste jaargroei sinds 2021. De kans op een renteverhoging in oktober zakte volgens CME FedWatch van ongeveer 70 naar 14 procent. De S&P 500 steeg 0,73 procent tot 7.722,72, de Dow Jones 0,49 procent tot 51.176,96 en de Nasdaq 1,19 procent tot 27.190,86, na een intraday record. Over de hele week verloren de S&P 500 0,3 procent en de Dow Jones 1,3 procent, terwijl de Nasdaq 0,5 procent won.
Opvallender was wat de obligatiemarkt deed. De 10-jaarsrente zakte direct na het rapport tot onder 5,18 procent, maar herstelde en sloot volgens meerdere bronnen rond 5,28 procent, nadat ze eerder in de week boven 5,3 procent kwam, het hoogste niveau sinds 2002. Volgens de Federal Reserve sloot de rente donderdag op 5,24 procent. Goud zakte naar ongeveer 4.140 dollar, een weekverlies van circa 3,4 procent en de tweede wekelijkse daling op rij, en staat ruim 20 procent lager dan voor het begin van de oorlog met Iran. Brent sloot vrijdag op 102,25 dollar, ruim 2 procent lager dan een week eerder, en WTI op 91,11 dollar.
Maandag draait het om de ISM-index voor de dienstensector om 16:00 uur, verwacht rond 55,0 tegenover 55,4. Een kwartier eerder verschijnt de definitieve S&P Global-PMI voor de Verenigde Staten, waarvan de voorlopige composite van 58,4 vorige week de rente omhoogstuwde. Op het geopolitieke front kondigde de door Saoedi-Arabië gesteunde Jemenitische regering zondag een groot offensief tegen de Houthi’s aan, met steun van de Saoedische coalitie. De Houthi’s zeiden daarop raketten en drones op twee Aramco-locaties bij Riyadh en Khurais te hebben afgevuurd; Saoedi-Arabië heeft daar niet op gereageerd. Saoedi-Arabië vroeg Washington volgens Axios herhaaldelijk om luchtsteun, waar het Amerikaanse Centcom bedenkingen bij heeft. OPEC+ hield de productiequota voor november ongewijzigd, en Brent noteert maandagochtend rond 101,3 dollar.
Voor Bitcoin geldt dat de munt vroeg op maandag opnieuw tot bijna 87.000 dollar klom en daarna terugviel naar tussen 85.300 en 85.900 dollar. Het patroon is bekend: de afgelopen tien dagen sloot Bitcoin elke dag tussen ongeveer 83.500 en 86.600 dollar en elke poging naar de bovenkant liep vast. De Amerikaanse spot-ETF’s trokken in de week tot en met vrijdag volgens Farside voorlopig 83 miljoen dollar aan, omdat het vrijdagcijfer van IBIT nog ontbrak, terwijl op SoSoValue gebaseerde bronnen 241 miljoen dollar melden. In beide gevallen is dat een fractie van de 2,39 miljard dollar van de week ervoor. Woensdag was er een uitstroom van 148,7 miljoen dollar, die een reeks van negen dagen met samen 3,1 miljard dollar instroom beëindigde.
Op Polymarket staat de kans dat Bitcoin in oktober minstens één keer 87.500 dollar raakt op 77 procent, 90.000 dollar op 54 procent en 100.000 dollar op 10 procent. Aan de onderkant geeft de markt 72 procent kans op een aanraking van 82.500 dollar, 50 procent op 80.000 dollar en 22 procent op 75.000 dollar. De markt verwacht dus beweging in beide richtingen, met de ETF-stromen en de rente als scheidsrechter.
In een eerdere video heb ik op basis van de historische Bitcoin-cycli een datum berekend waarop de mogelijke bear market bodem zou moeten vallen. Opvallend genoeg is dat precies vandaag, 5 oktober 2026.
Dat betekent uiteraard niet dat Bitcoin vandaag ook daadwerkelijk zijn bodem móét neerzetten. Het is een berekende datum op basis van het gebruikte cyclische model en geen garantie voor de markt.
Kijkend naar de huidige Bitcoin-prijs en de gebeurtenissen die vandaag op het programma staan, verwacht ik niet dat we vandaag de uiteindelijke low van deze bear market gaan plaatsen. Mocht vandaag inderdaad zonder nieuwe bear market low eindigen, dan betekent dat vooral dat de markt afwijkt van de historische timing waarop deze berekening is gebaseerd. Daarmee wordt de komende periode extra interessant: is de cyclus ditmaal verschoven, of krijgen we de echte bodem pas later?
▶ Bekijk de oorspronkelijke analyse op YouTubeDinsdag begint in Australië met de verandering van het Westpac-consumentenvertrouwen. Later volgt de Amerikaanse handelsbalans, waarna om 16:00 uur de Canadese Ivey-PMI verschijnt. Ook Fed-gouverneur Michelle Bowman staat op de agenda. Haar opmerkingen worden na het zwakke Amerikaanse banenrapport extra scherp gevolgd, omdat de markt de kans op een nieuwe renteverhoging in oktober sterk heeft teruggeschroefd. Een eerder in deze versie genoemde toespraak van New York Fed-president Williams is niet voldoende bevestigd voor dinsdag en is daarom verwijderd.
Het belangrijkste obligatiemoment is de veiling van 58 miljard dollar aan driejarige staatsleningen om 19:00 uur. De vorige veiling, op 8 september, kwam uit op 4,474 procent, terwijl de driejaarsrente volgens de Fed inmiddels rond 4,91 procent staat. Het ministerie van Financiën veilt deze week in totaal 119 miljard dollar, en de leningen worden op 15 oktober afgewikkeld. Elke zwakke vraag werkt direct door in de langere rente, en dus in de liquiditeit die Bitcoin nodig heeft.
Op Polymarket staat de kans op een Fed-verhoging op 28 oktober op 17 procent, tegenover 83 procent voor ongewijzigd beleid. Een week eerder gaf dezelfde markt nog 65 procent kans op een verhoging. Dinsdag laat zien of Fed-gouverneur Bowman dat nieuwe beeld bevestigen of juist temperen.
Om 19:00 uur veilt het ministerie van Financiën 39 miljard dollar aan tienjarige leningen, een heropening van een bestaande uitgifte. De vorige veiling kwam in september uit op 4,834 procent, terwijl de marktrente nu rond 5,26 procent ligt. Een uur later, om 20:00 uur, verschijnen de notulen van de FOMC-vergadering van 15 en 16 september, waarop de Fed de rente met 25 basispunten verhoogde naar een bandbreedte van 3,75 tot 4,00 procent, de eerste verhoging in drie jaar. De notulen bevatten niet het banenrapport van vrijdag en ook niet de koelere inflatiecijfers die na de vergadering verschenen. Ze laten vooral zien hoe groot de overeenstemming in het comité was en onder welke voorwaarden een volgende stap zou worden gezet.
Voor Bitcoin is de combinatie ongemakkelijk, omdat een zwakke tienjarige veiling de rente richting nieuwe hoogtes kan duwen vlak voordat de Fed haar toon laat horen. Een stevige vraag zou juist laten zien dat beleggers de huidige rente accepteren. De uitkomst van die middag bepaalt waarschijnlijk of Bitcoin zijn zone rond 85.000 dollar behoudt.
De Duitse handelsbalans over augustus verschijnt om 08:00 uur. Om 14:30 uur volgen in de Verenigde Staten de wekelijkse initial jobless claims, die na het zwakke banenrapport extra aandacht krijgen. Later publiceert de Europese Centrale Bank de verslagen van haar laatste vergadering over monetair beleid. De Chinese beurzen heropenen na de Nationale Feestdag, wat de handel in Azië weer dieper maakt. Aan het eind van de middag komt, om 19:00 uur, de veiling van 22 miljard dollar aan dertigjarige obligaties. De vorige keer, op 10 september, kwam die uit op 5,308 procent, terwijl de dertigjaarsrente volgens de Fed donderdag vorige week op 5,61 procent sloot. PepsiCo rapporteert voor de opening van de Amerikaanse beurs; het echte seizoen van kwartaalcijfers begint pas op 13 oktober.
In Washington blijft de CLARITY Act formeel in leven, maar voor deze week staat geen nieuwe inhoudelijke stemming bevestigd. De procedurele stemming om de behandeling van het wetsvoorstel voort te zetten haalde in september niet de benodigde 60 stemmen. Door de daaropvolgende procedurele stap blijft het mogelijk dat de Senaat de kwestie later opnieuw oppakt. Voor 6 oktober staat echter slechts een pro-formasessie van de Senaat gepland waarbij geen inhoudelijke werkzaamheden worden verwacht. Een nieuwe CLARITY Act-stemming op dinsdag nemen we daarom nadrukkelijk niet als evenement in de weekverwachting op. Voor de cryptomarkt verschuift de aandacht ondertussen ook naar verdere regelgeving door de SEC en CFTC.
Op de Hormuz-dossiers verwacht de markt weinig. Trump zei dat de oorlog “waarschijnlijk vlak na de tussentijdse verkiezingen” eindigt en wees het Iraanse zevendagenplan af. De Iraanse parlementsvoorzitter Ghalibaf herhaalde zondag dat de Straat niet volledig opengaat voordat de VS aan zeven voorwaarden voldoen, en minister Araghchi zei dat er geen militaire oplossing is, terwijl de rial onder de Amerikaanse blokkade een recordlaagte bereikte. Vrijdag werden volgens Fox News twee schepen bij de Straat geraakt. Op Polymarket staat de kans op een Amerikaans-Iraans Hormuz-akkoord op 7 procent vóór 15 oktober, 14 procent vóór 31 oktober en 41 procent vóór 31 december. Dat de VS het einde van de blokkade aankondigen, krijgt 12 procent vóór 15 oktober en 22 procent vóór 31 oktober; een volgende hoge diplomatieke ontmoeting vóór 31 oktober 24 procent. Een Amerikaanse inval in Iran vóór 2027 staat op 16 procent en een normalisering van het verkeer door de Straat vóór 31 december op 19 procent.
Om 14:30 uur verschijnt het Canadese banenrapport, inclusief de werkloosheid. Om 16:00 uur volgt het voorlopige Michigan-consumentenvertrouwen voor oktober, waarbij de actuele consensus rond 47,7 ligt tegenover 48,1 vorige keer. Belangrijker dan de kop is de inflatieverwachting voor het komende jaar, die in september opliep naar 4,6 procent. Delta Air Lines rapporteert voor de opening van de Amerikaanse beurs. Het is de laatste datum van de week waarop de rente en de olie nog kunnen worden bijgestuurd voordat het weekend begint.
Voor Bitcoin is de week een liquiditeitstest. De ETF-instroom is sterk teruggevallen, de Amerikaanse overheid brengt in drie dagen 119 miljard dollar aan schuld naar de markt, de Chinese beurzen zijn pas sinds donderdag weer open en de olie blijft gevoelig voor elk bericht uit Jemen of de Straat van Hormuz. Als de veilingen soepel verlopen en de notulen niet hawkish uitvallen, ligt er ruimte voor een nieuwe poging naar 87.000 tot 88.000 dollar. Bij een zwakke veiling of een nieuwe stijging van de rente blijft de zone rond 83.500 tot 85.000 dollar het aandachtspunt.
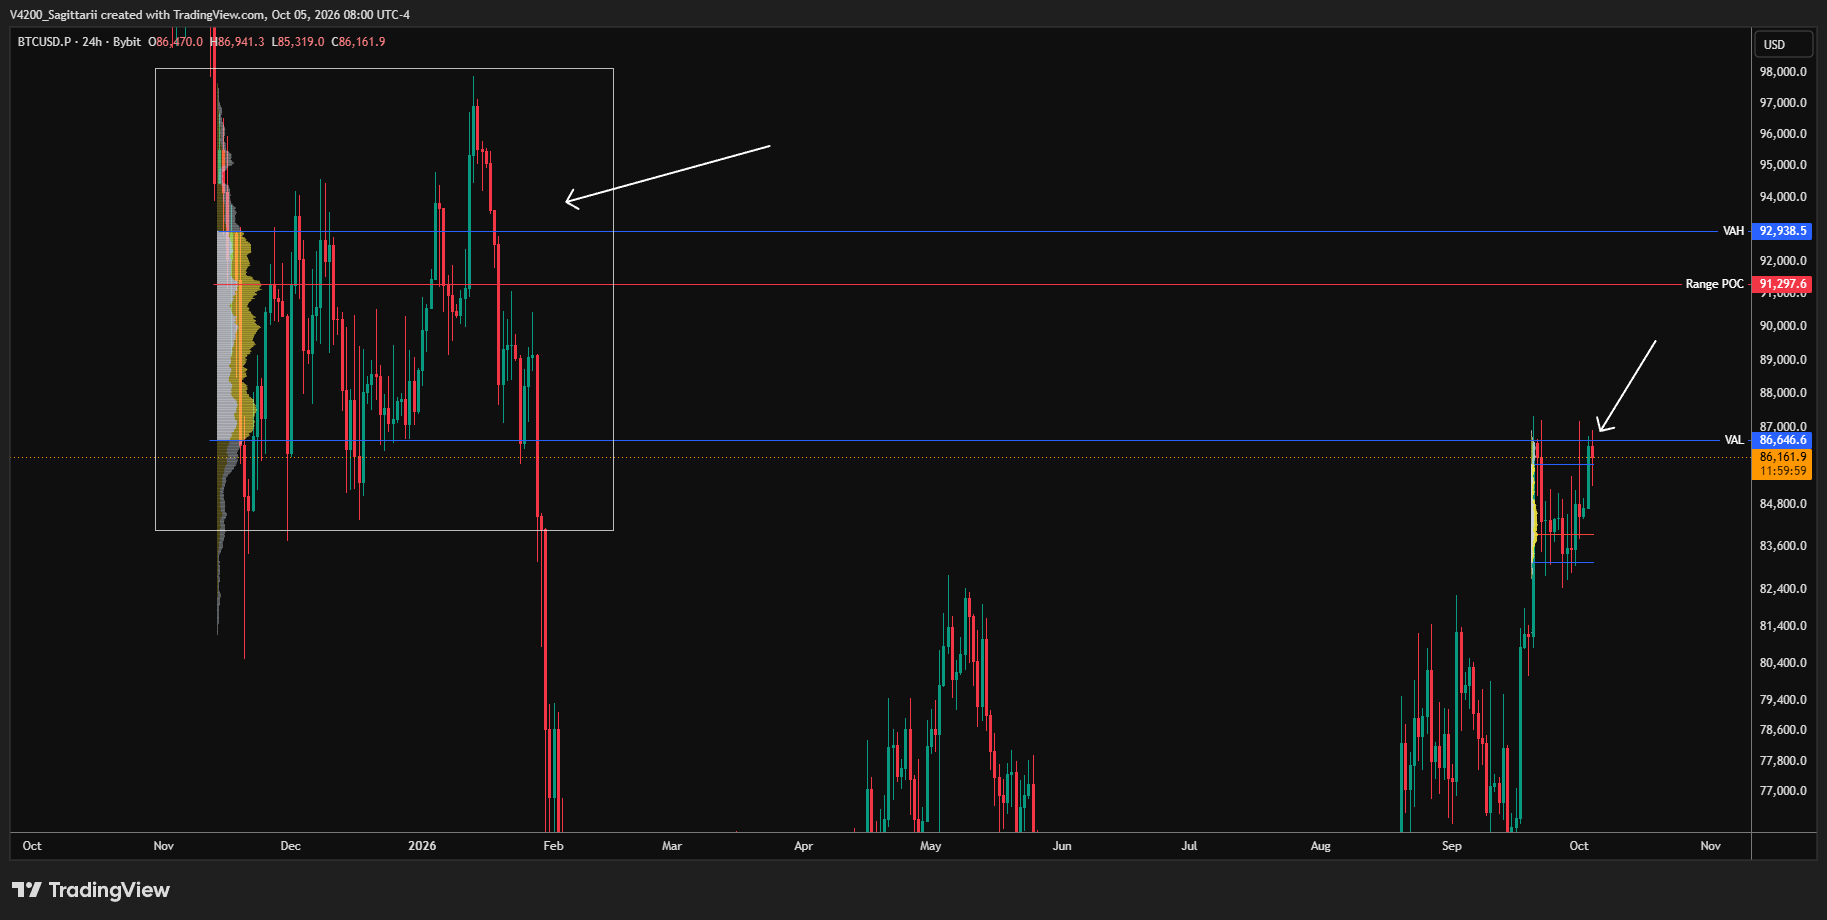
Bitcoin loopt al sinds 20 september tegen de VAL rond $86.650 aan te drukken. Inmiddels is dit niveau ongeveer zes keer getest, maar tot nu toe is het de markt niet gelukt om overtuigend boven de VAL te breken en daar acceptatie te vinden.
Dat Bitcoin hier niet eenvoudig doorheen loopt, is logisch wanneer we naar het volumeprofiel links op de chart kijken. Binnen deze eerdere range is veel volume verhandeld. Het gebied boven de huidige koers is daardoor een belangrijke zone voor marktparticipanten. De bears zullen deze zone niet zomaar opgeven en zolang Bitcoin onder de VAL blijft, fungeert dit niveau als duidelijke resistance.
Mocht Bitcoin de VAL wél overtuigend breken en boven dit niveau acceptatie vinden, dan kijk ik als eerste naar de Range POC rond $91.300. Dat is binnen deze structuur het eerstvolgende belangrijke target. Daarboven ligt de VAH rond $92.940, waarmee Bitcoin opnieuw dieper de oude handelsrange in zou bewegen.
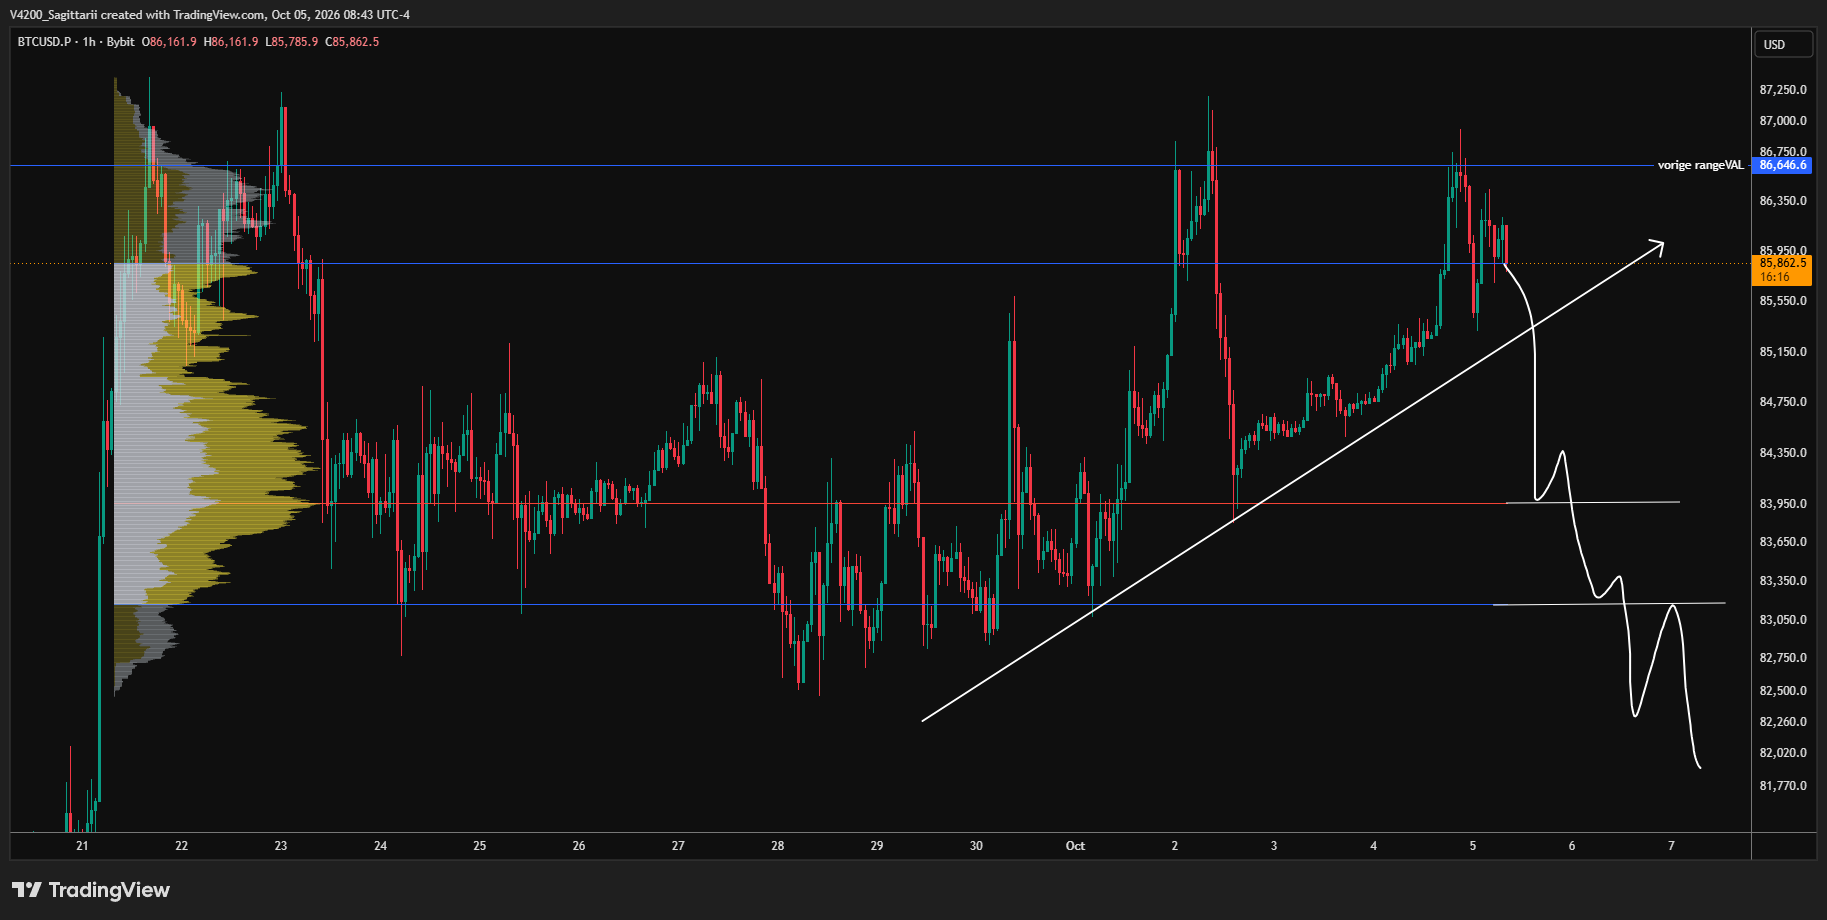
Uiteraard blijft ook een rotatie naar beneden mogelijk. Op het moment van schrijven is Bitcoin opnieuw onder de local range VAH gezakt. Daarmee is de poging om boven deze lokale value area uit te breken voorlopig afgewezen.
Wanneer de koers vanaf hier verder wegzakt, verwacht ik dat eerst de local Range POC rond $83.950 wordt getest. Dit is binnen de huidige lokale range het eerste logische niveau waar opnieuw reactie kan ontstaan. Verliest Bitcoin ook deze zone, dan komt de onderkant van de range rond $83.200 opnieuw in beeld en neemt de kans op een diepere rotatie verder toe.
Op dit moment blijft een beweging omhoog voor mij echter het meest logische scenario. Zolang Bitcoin de lokale structuur niet overtuigend verliest, verwacht ik eerder een nieuwe poging richting de bovenkant en uiteindelijk de zone rond $90.000. Het bearish scenario blijft daarmee nadrukkelijk op tafel, maar wordt pas sterker wanneer de lagere niveaus daadwerkelijk beginnen te breken.
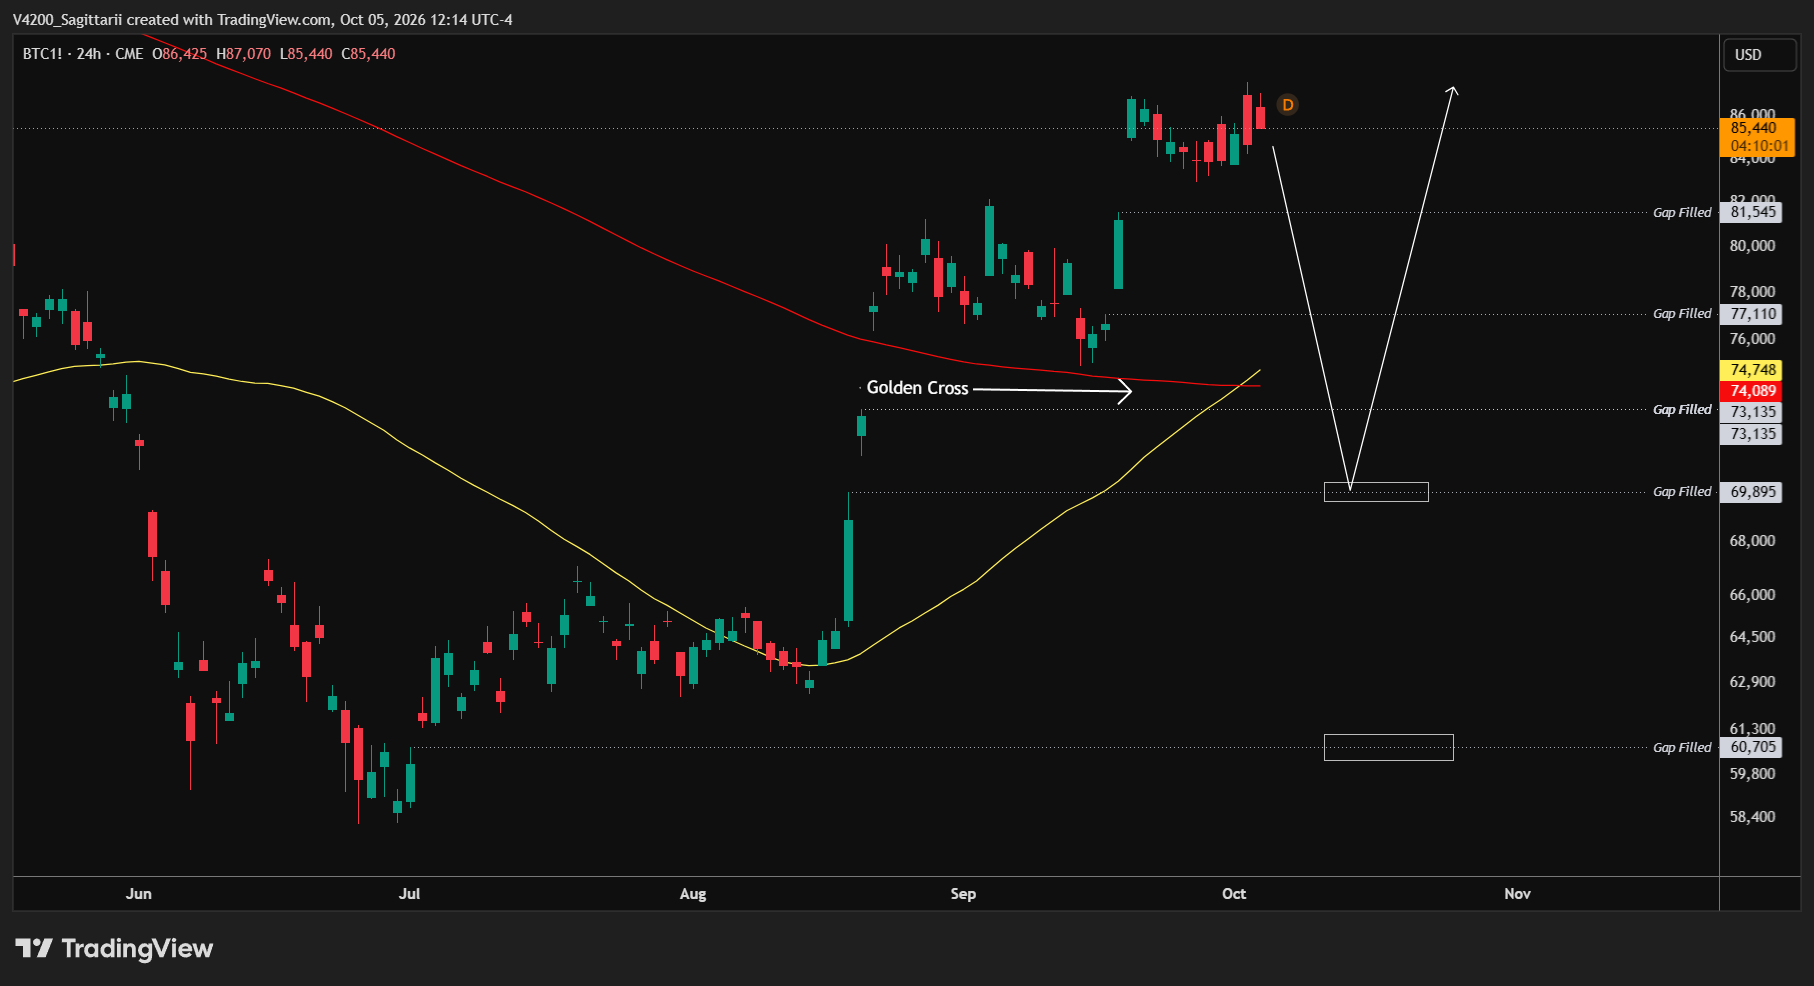
Op de Bitcoin CME RTH-chart is inmiddels de Golden Cross bevestigd. De kortere moving average is boven de langere moving average gekruist, waarmee de langetermijntrend volgens dit technische model bullish draait. Een Golden Cross is een klassiek bullish signaal, maar vormt op zichzelf geen garantie dat de koers vanaf hier alleen maar verder stijgt.
Mijn verwachting is juist dat Bitcoin deze maand eerst nog een retracement kan maken en de 200-day SMA opnieuw gaat testen. Interessant is dat vlak onder de Golden Cross nog een open CME-gap rond $69.895 ligt, vrijwel exact rond het psychologische $70.000-niveau.
Die combinatie geeft voor mij extra confluence. Een terugtest van de 200-day SMA, het psychologische $70.000-niveau en de nog openstaande CME-gap komen allemaal in dezelfde regio samen. Mocht Bitcoin deze maand een diepere correctie inzetten, dan is dit daarom een zone waar ik nadrukkelijk naar kijk als mogelijk target.