De week opende met de nasleep van het Franse straatgeweld en een nieuwe ronde Houthi-aanvallen op Saoedi-Arabië. Na de rellen in het weekend steeg de Franse staatsrente met 13 basispunten tot circa 4,9 procent en verloor de CAC 40 ongeveer 1,1 procent, waarna ook de STOXX 600 0,9 procent lager sloot. In Wall Street trad het omgekeerde beeld op. Na de zwaarste week voor de Nasdaq sinds juni keerden beleggers terug naar technologie: de Nasdaq won 1,11 procent tot 26.430,89 en de S&P 500 0,41 procent tot 7.690,73, terwijl de Dow Jones 0,07 procent verloor tot 51.966,03. De meeste aandelen buiten AI en technologie sloten lager, en de Amerikaanse tienjaarsrente steeg 6 basispunten tot 5,15 procent.
Olie liet een gemengd beeld zien. Brent zakte in de ochtend tot ongeveer 108 dollar nadat Washington de sancties tegen Rusland had opgeschort, maar herstelde na nieuwe Houthi-aanvallen op Saoedische infrastructuur en sloot op 109,55 dollar, 0,3 procent lager dan vrijdag. In Teheran ontmoette de Russische minister Lavrov zijn Iraanse collega Araghchi en president Pezeshkian, terwijl het Egyptische parlement de stemming over militaire steun aan Saoedi-Arabië uitstelde tot 26 oktober. Goud verloor ongeveer 0,5 procent, omdat het hogere rendement een metaal zonder rente minder aantrekkelijk maakte.
Bitcoin raakte vroeg in de week 83.000 dollar, werd daar afgewezen en zakte terug naar circa 81.000 tot 81.500 dollar. Opvallend was de vraag via de Amerikaanse spot-ETF’s: er stroomde 526,6 miljoen dollar binnen, de grootste dag sinds 22 september. IBIT haalde 665 miljoen dollar op, terwijl enkele andere fondsen geld zagen vertrekken. Daarmee was de uitstroom van oktober in één sessie gewist, al bleef de koers zelf onder de zone van 84.000 dollar.
Brent bereikte in de ochtend bijna 112 dollar, het hoogste niveau sinds mei, maar sloot 0,7 procent lager op 108,79 dollar nadat de Iraanse president met de Pakistaanse legerchef over bemiddeling sprak. Teheran liet tegelijk weten pas te willen praten als aan zijn voorwaarden is voldaan, waardoor de daling beperkt bleef. Aandelen herstelden zodra de olie terugviel: de S&P 500 won 0,3 procent tot 7.712,57, de Dow Jones 1,0 procent tot 52.495,88 en de Russell 2000 1,7 procent. De Nasdaq sloot vrijwel vlak op 26.424,82, omdat onder meer Apple en Meta lager eindigden. De tienjaarsrente zakte 3 basispunten tot 5,12 procent.
De Europese cijfers wezen verschillende kanten op. De Duitse ZEW-index zakte 6,6 punten naar 28,1, het eerste verlies sinds april en onder de verwachte 30, al steeg de index van de huidige situatie met 11,2 punten naar -35,9. De Britse werkloosheid daalde juist naar 4,7 procent, onder de verwachte 4,9 procent. Na de slotbel rapporteerde SpaceX voor het eerst als beursgenoteerd bedrijf een kwartaalwinst: een omzet van 14,58 miljard dollar, 161 procent meer dan een jaar eerder en ruim boven de circa 12,9 miljard die analisten verwachtten, een nettowinst van 4,4 miljard dollar en 0,35 dollar winst per aandeel tegen 0,13 verwacht. Het aandeel steeg na beurstijd ongeveer 6,6 procent. Netflix haalde zijn omzetdoel van 12,9 miljard dollar, maar de zwakkere vooruitblik stuurde het aandeel naar het laagste niveau sinds augustus 2024.
Bitcoin klom in de loop van de dag en passeerde dinsdagavond 83.000 dollar, op een dag waarop de lagere olieprijs de markt ruimte gaf. Het herstel kwam dus uit de olie en niet uit eigen nieuws, en de ETF’s bevestigden dat met een bescheiden instroom van 23,2 miljoen dollar.
De cijfers van SpaceX gaven de AI-handel adem. De S&P 500 won 0,6 procent tot 7.757,17, vlakbij het record van eerder deze maand, de Dow Jones 0,7 procent tot 52.856,09 en de Nasdaq 1,1 procent tot 26.702,86. Netflix daalde juist op zorgen over de groei. Bitcoin steeg na de opening van Wall Street boven 84.000 dollar en bereikte een weekhoogte van ongeveer 84.700 tot 84.900 dollar, net onder 85.000 dollar en voor het eerst in twee weken. De ETF’s bevestigden de stijging met 528 miljoen dollar instroom. Een uitbraak bleef echter uit: de koers werd afgewezen en zakte nog dezelfde dag terug naar circa 83.200 dollar.
In de olie bleef winst uit. Brent sloot vrijwel onveranderd op 108,82 dollar, nadat het eerder meer dan 2 dollar hoger had gestaan, terwijl de Amerikaanse ruwe olievoorraden met 3,06 miljoen vaten daalden tegen een verwachte daling van 0,82 miljoen. Het nieuws uit het Midden-Oosten verslechterde wel: een droneaanval op het Aramco-veld Shaybah doodde twee mensen en het Amerikaanse ministerie van Buitenlandse Zaken beval niet-essentiële medewerkers en gezinsleden Saoedi-Arabië te verlaten. De Britse inflatie kwam uit op 3,5 procent, boven de verwachte 3,4 procent, vooral door brandstof, waardoor analisten een renteverhoging van de Bank of England op 5 november bijna zeker achten.
Om 19:00 uur Nederlandse tijd veilde het ministerie van Financiën 13 miljard dollar aan twintigjaarsobligaties tegen 5,469 procent, het hoogste veilingrendement sinds 1986, met een bid-to-cover van 2,73 tegen een gemiddelde van 2,62 en een staart van 0,9 basispunt. De markt reageerde nauwelijks: de tienjaarsrente sloot 1 basispunt hoger op 5,13 procent. Na de slotbel meldde Meta 7,40 dollar winst per aandeel tegen 6,54 verwacht, maar verhoogde het de onderkant van zijn investeringsprognose voor 2026 naar 135 tot 145 miljard dollar en kondigde het een nieuwe klasse stemrechtloze aandelen aan om zijn groei te financieren. Tesla haalde 0,48 dollar tegen 0,45 verwacht en verlaagde zijn investeringsplan. Het aandeel van Meta gaf de eerste winst na beurstijd snel weer terug, een voorteken van wat de volgende dag zou volgen.
Donderdag was de dag waarop de financieringsvraag rond kunstmatige intelligentie harder doorwerkte dan welk datapunt ook. Meta daalde 6,98 procent tot 648,85 dollar, nadat het bedrijf zijn eerste negatieve vrije kasstroom sinds de beursgang meldde, ongeveer 825 miljard dollar aan toekomstige lease- en contractverplichtingen opgaf en waarschuwde voor een steeds moeilijker kapitaalklimaat. De kosten om Meta’s schuld tegen wanbetaling te verzekeren bereikten een record. Lam Research, dat wees op leveringsbeperkingen en lagere omzet uit China, sleepte de chipsector mee: de Philadelphia halfgeleiderindex verloor 6,7 procent, de zwaarste dag sinds juni, met AMD (-8,1 procent) en Marvell (-8,7 procent) voorop. Amazon, Alphabet, Oracle en Microsoft verloren tussen 2,2 en 4,6 procent.
De Nasdaq zakte 2,60 procent tot 26.008,86 en de S&P 500 1,21 procent tot 7.663,43, de slechtste dag sinds juli. De Dow Jones sloot vrijwel vlak (+0,02 procent, 52.867,98), omdat Procter & Gamble en Lockheed Martin na eigen cijfers stegen en de meeste aandelen buiten technologie hoger sloten. De Amerikaanse werkloosheidsaanvragen daalden naar 194.000, onder de verwachte 200.000.
De rentemarkt gaf het opvallendste signaal. De tienjaarsrente zakte 17 basispunten tot 4,96 procent, de grootste eendagsdaling sinds maart 2023 en voor het eerst sinds 22 september onder 5 procent. Dat was geen reactie op rustiger inflatie, want de olie steeg juist: Brent won 4 procent tot 113,17 dollar, het hoogste slot sinds 4 mei. Strategen verklaren de koop van staatsobligaties uit de angst dat de AI-schok uitmondt in een bredere groeiknik, terwijl ook de Franse rente tot 5,14 procent en de Frans-Duitse rentetoeslag tot 178 basispunten opliepen, het hoogste niveau sinds 2011. Goud gedroeg zich tegen de verwachting in: ondanks lagere rente, zwakke aandelen en oorlog in de Golf verloor spotgoud ruim 2 procent tot ongeveer 4.030 dollar. Enkele analisten wijzen op verkopen om verliezen en margin calls elders te dekken, maar die verklaring is niet bevestigd.
Bitcoin zakte onder 82.000 dollar en sloot rond 81.300 dollar, ruim 3 procent lager in 24 uur, met circa 440 miljoen dollar aan liquidaties, vooral longs. De spot-ETF’s zagen 635,5 miljoen dollar uitstroom, de grootste sinds eind juni, een dag nadat ze 528 miljoen dollar hadden opgehaald.
Vrijdag verschoof de aandacht van technologie naar energie. Brent won 3,14 procent tot 116,72 dollar, het hoogste slot sinds 29 april, nadat Houthi-aanvallen ook Saoedische energie-infrastructuur troffen, de Emiraten een olievervuiling bij Umm Al Quwain meldden en Iran beweerde dat zeven tankers waren geraakt. Dat laatste is niet bevestigd en president Trump beschuldigde Iran ervan incidenten te verzinnen om de olieprijs op te drijven voor de tussentijdse verkiezingen. Ook werd bericht dat Aramco medewerkers in de oostelijke regio opdroeg te evacueren. Handelaren wilden bovendien niet short het weekend in terwijl een Amerikaanse aanval niet was uitgesloten.
De S&P 500 verloor 0,52 procent tot 7.623,68, de Dow Jones 1,23 procent tot 52.215,16 en de Nasdaq 0,21 procent tot 25.955,34. De Dow gaf de meeste punten af doordat ook defensieve sectoren als basisconsumptie, nutsbedrijven en gezondheidszorg lager sloten, terwijl ExxonMobil, Chevron en ConocoPhillips recordniveaus bereikten. Over de week verloren de S&P 500 0,5 en de Nasdaq 0,7 procent, terwijl de Dow 0,4 en de Russell 2000 2,0 procent won. De tienjaarsrente herstelde 4 basispunten tot 5,00 procent. Goud zakte voor het eerst sinds half juli onder 4.000 dollar, met een laagste niveau rond 3.975 tot 3.980 dollar, en eindigde de week ongeveer 4 procent lager, de zwaarste weekdaling in meer dan vier maanden. De hoge olie voedde de verwachting dat de Fed langer hoog moet blijven, en dat drukt op een metaal dat geen rente betaalt. De dollarindex bleef met 101,75 vrijwel ongewijzigd op weekbasis.
De cijfers wezen op een krachtige Amerikaanse economie met oplopende prijzen. De flash-PMI van S&P Global kwam voor de samengestelde index uit op 57,6 (vorige 58,4), met een industrie-PMI van 56,0, de hoogste sinds mei 2022, en de snelste verkoopprijsstijging sinds augustus 2022. Het definitieve Michigan-vertrouwen kwam uit op 48,0, boven de voorlopige 46,3. In Europa kromp de Franse particuliere sector (PMI 48,4), terwijl de Britse PMI’s de verwachting overtroffen (industrie 52,8 tegen 51,7, diensten 53,1 tegen 51,8) en de Duitse industrie 54,2 haalde tegen 53,5. De Britse detailhandel daalde 0,4 procent, meer dan de verwachte 0,2 procent. In Frankrijk sloot de tienjaarsrente op 5,02 procent en liep de toeslag boven Duitsland in één week 28 basispunten op tot 167,5. Moody’s handhaafde laat op vrijdag de Franse rating Aa3 met negatieve vooruitzichten, terwijl de Nationale Assemblee het inkomstendeel van de sociale zekerheidsbegroting afwees.
Bitcoin hield zich overdag rond 81.500 dollar en sloot de dag tussen 81.300 en 81.600 dollar, met 137,9 miljoen dollar uitstroom bij de ETF’s in het kielzog. Over de eerste vijf handelsdagen bleef de koers daarmee vrijwel gelijk, ondanks een uitschieter van ruim 4 procent vanaf de woensdaghoogte.
In de nacht van vrijdag op zaterdag zakte Bitcoin onder 81.000 dollar, nadat de olie verder was gestegen, en zaterdag onder 80.000 dollar naar een laagste punt rond 79.100 dollar. Dat was het laagste niveau sinds 18 september en voor de tweede keer in ongeveer tien dagen onder die grens. CoinGlass registreerde meer dan 670 miljoen dollar aan liquidaties en ruim 200.000 getroffen handelaren, vrijwel allemaal longs, terwijl dunne weekendliquiditeit de beweging versterkte. De koers herstelde tot ongeveer 81.000 dollar en stond zondagavond rond 80.700 dollar, ruim 1,5 procent onder het niveau van een week eerder. Ether zakte naar circa 2.330 tot 2.350 dollar en verloor ruim 3 procent over de week. Vrijdag was bovendien de eerste slotkoers onder het 50-daagse gemiddelde in 66 dagen. Over de hele week kwam er per saldo ruim 300 miljoen dollar in de Bitcoin-ETF’s, na twee weken uitstroom van samen meer dan 900 miljoen, terwijl de Ether-ETF’s 220 miljoen dollar verloren, hun vierde verliesweek op rij.
Het weekend werd politiek en militair bepaald door de Verenigde Staten en Iran. Trump zei zaterdag dat een aanval al zondag mogelijk was, maar ook dat een groot akkoord binnen bereik lag, en sloot zondag een aanval ‘vandaag’ uit. Iraanse leiders verweten Washington de gesprekken te hebben laten stranden en bemiddelaars uit Qatar reisden naar Teheran. De Saoedisch geleide coalitie meldde Houthi-raketten en drones te hebben onderschept, de Houthi’s waarschuwden reizigers luchthavens te mijden omdat zij ‘militaire doelen’ zijn, en Saoedi-Arabië heropende een luchthaven. In Frankrijk volgde zaterdag een tweede protestdag, waarvoor de overheid 70.000 politie- en veiligheidsmensen inzette. De Fed zat intussen in de stilteperiode, met een besluit op 28 oktober dat volgens de markt vrijwel zeker op ongewijzigd beleid uitloopt: de kans op een verhoging zakte naar ongeveer 10 procent, tegen 15,5 procent een week eerder, terwijl een verhoging in december op circa 76 procent staat.
De week begint zoals de vorige eindigde: met olie in de hoofdrol. Brent daalde maandagochtend in Azië met 2,2 procent naar 114,52 dollar, een stuk lager dan de 116,72 dollar waarmee vrijdag het hoogste slot sinds april werd genoteerd. Aanleiding voor die adempauze was dat president Trump op zondag een directe aanval op Iran uitsloot, nadat hij eerder had laten weten dat een aanval of een deal beide mogelijk waren. Qatarese bemiddelaars bezochten Teheran, terwijl de Houthi‘s een aanval op de luchthaven van Riyadh claimden en de Saoedisch-geleide coalitie een raket onderschepte. Het Witte Huis zei donderdag nog dat er niet vóór de tussentijdse verkiezingen van 3 november zou worden aangevallen, maar de berichten over aanvalsplannen blijven de markt voeden.
Op de beurs sloot Wall Street vrijdag lager: de S&P 500 verloor 0,5 procent tot 7.623,68 punten en boekte daarmee een tweede verliesweek op rij, de Dow zakte 1,2 procent tot 52.215,16 punten en de Nasdaq 0,2 procent tot 25.955,34 punten. De Amerikaanse 10-jaars Treasury-rente staat rond 5,00 procent. Uit Duitsland kwam wel goed nieuws: het Ifo-ondernemersvertrouwen steeg in oktober naar 90,2, boven de verwachte 90 en de 89,9 van september.
Bitcoin handelt rond 80.400 dollar. Het weekend liet zien hoe dun de liquiditeit is: de koers zakte zaterdag tot onder 80.000 dollar (circa 79.100 tot 79.200 dollar, de zwakste stand in ruim een maand), waarbij in enkele uren meer dan 400 miljoen dollar aan longposities werd geliquideerd. De ETF-stromen gaven een even grillig beeld: 297,6 miljoen dollar instroom op 21 oktober, gevolgd door 636 miljoen dollar uitstroom een dag later. Bitcoin staat in oktober ruim 3 procent lager, na een top rond 84.900 dollar op woensdag.
Speculatief. De prediction markets zien de wapenstilstand tussen de Verenigde Staten en Iran voorlopig overeind blijven: Polymarket geeft 90 procent kans dat die tot en met 28 oktober standhoudt en 83 procent tot en met 31 oktober. Dat de Amerikaanse blokkade van Iran vóór eind oktober wordt opgeheven, geeft de markt maar 9 procent. Voor Bitcoin prijst Polymarket een aanraking van 85.000 dollar in oktober op 31 procent en van 87.500 dollar op 11 procent. Pas een doorbraak richting 82.000 tot 85.000 dollar, de zone van de recente top, zou het sentiment merkbaar veranderen.
Op dinsdag begint de Fed aan haar tweedaagse vergadering. De dag zelf is qua data rustig: om 13:30 uur volgen de Amerikaanse orders duurzame goederen, die volgens de kalender 1,5 procent hoger moeten uitkomen na 0 procent in de vorige maand. Politiek is de dag belangrijker, want Israël houdt parlementsverkiezingen. Defensieminister Katz zei dat Israël niet vóór die verkiezingen Iran aanvalt, terwijl premier Netanyahu waarschuwde voor onevenredige slagen als de verkiezingen worden verstoord.
Speculatief. Polymarket ziet Gadi Eisenkot met 52 procent als meest waarschijnlijke volgende premier en geeft 93 procent kans dat de Israëlisch-Iraanse wapenstilstand tot en met 27 oktober standhoudt. De uitslag verandert de oliekwestie niet direct, maar een verschuiving in de Israëlische machtsverhoudingen kan het aanvalsrisico na de Amerikaanse tussentijdse verkiezingen wel herprijzen.
Woensdag is de zwaarste dag van de week, met vier beslissingen binnen zes uur. Om 08:00 uur verschijnt het Duitse GfK-consumentenvertrouwen (verwacht −31, vorige −30,6). Om 13:30 uur presenteert de nieuwe Britse minister van Financiën John Healey zijn eerste Autumn Budget, onder premier Andy Burnham. De gilt-uitverkoop van de afgelopen maanden heeft volgens Bloomberg Economics de budgettaire ruimte met circa 12 miljard pond verkleind, en het Britse consumentenvertrouwen viel vrijdag volgens MT Newswires zwak uit.
Om 14:45 uur volgt de Bank of Canada, samen met haar kwartaalrapport. Gouverneur Macklem liet eerder weten de inflatieverwachting fors te verhogen vanwege de olieprijs, waarop een meerderheid van de economen in een Reuters-poll (56 procent van 34) omsloeg naar een verhoging van 2,25 naar 2,50 procent. Om 19:00 uur volgt de Fed: de beleidsrente staat op 3,75 tot 4,00 procent na de septemberverhoging. In een Reuters-poll verwachten 94 van de 100 economen een ongewijzigd beleid en alle 100 een verhoging in december. Na de slotbel publiceren Microsoft en Alphabet hun kwartaalcijfers; samen met Amazon op donderdag bepalen ze of de AI-uitgaven nog worden beloond, in een seizoen waarin de winst van de S&P 500 volgens LSEG op koers ligt voor een stijging van 32 procent.
Speculatief. Polymarket geeft de Fed 95,5 procent kans op een ongewijzigde rente en 4,5 procent op een verhoging; de futuresmarkt wijst op circa 10 procent. Voor december prijzen Kalshi en Polymarket 76 tot 79 procent kans op een verhoging. Voor de Bank of Canada ziet Polymarket 81,6 procent voor een verhoging en 17,9 procent voor een ongewijzigde rente, hoger dan de 56 procent in de Reuters-poll. Het scenario waar de markt voor vreest is een hawkish hold: een voorzitter Warsh die, ondanks zijn afkeer van forward guidance, december openhoudt, waardoor de 10-jaarsrente door de 5 procent breekt. In dat geval is de zone rond 79.000 dollar van zaterdag het eerste niveau om te volgen voor Bitcoin.
In Japan begint de dag met het consumentenvertrouwen (06:00 uur, verwacht 35,1 na 35,4). Om 13:30 uur volgt in de Verenigde Staten een reeks data: de eerste raming van het BBP in het derde kwartaal (kalenderverwachting +3,2 procent na 2,2 procent; andere bronnen noemen 3,0 procent en de Atlanta Fed 3,5 procent), de core PCE (+0,3 procent per maand na 0,2 procent), de persoonlijke inkomens (+0,3 procent na 0,2 procent) en de bestedingen (+0,5 procent na 0,9 procent). Om 14:15 uur besluit de ECB (persconferentie 14:45 uur). De depositorente staat op 2,50 procent en de herfinancieringsrente op 2,65 procent na de verhogingen van juni en september; de inflatie in de eurozone steeg in september naar 3,8 procent. Volgens de Financial Times verwacht de markt een ongewijzigd beleid, mede door de sterk stijgende Franse staatsrente; economen rekenen op een verhoging in december. Na de slotbel rapporteren Amazon en Intel.
Speculatief. Polymarket geeft een ongewijzigde ECB-rente 98,1 procent en een verhoging 1,6 procent. De echte onzekerheid zit in de toon: een sterk BBP-cijfer in combinatie met een hoge core PCE versterkt het Fed-decembersignaal, terwijl zwakke groei in de eurozone de argumenten van de ECB voor een decemberverhoging juist kan ondermijnen. Voor Bitcoin is de PCE-uitslag daarom net zo gevoelig als het Fed-besluit zelf.
De dag opent om 04:00 uur met de Bank of Japan, die naar verwachting de beleidsrente op 1,25 procent laat staan na de verhoging van september met 7 tegen 2 stemmen. Gouverneur Ueda gaf aan dat verdere verhogingen volgen, met de focus op december; de dollar staat rond 157 yen. Daarna volgt een golf Europese cijfers: Frankrijk (07:30 uur BBP +0,1 procent na 0 procent; 08:45 uur inflatie 3,2 procent na 3,1 procent), Spanje (09:00 uur BBP +0,6 procent na 0,7 procent), Italië en Duitsland (10:00 uur BBP elk +0,1 procent, na respectievelijk 0,2 en 0,3 procent) en de eurozone (11:00 uur BBP +0,2 procent na 0,6 procent; op jaarbasis 1,1 procent na 1,2 procent). Om 14:00 uur volgt de Duitse inflatie, verwacht op 3,0 procent na 3,3 procent.
Speculatief. Het totaalbeeld is er een van stagflatie-achtige cijfers: zwakkere groei in de eurozone bij een inflatie die ver boven het ECB-doel blijft. Tegenvallende groei kan de rentevrees dempen, maar het energieschokverhaal houdt de inflatie hoog. Vrijdag is bovendien de laatste handelsdag van oktober; de maandafsluiting kan Bitcoin extra beweging geven, zeker in dunne handel.
De Chinese NBS-inkoopmanagersindex verschijnt zaterdag om 02:30 uur (verwacht 50,1, gelijk aan de vorige maand), terwijl in China ook het Vijfde Plenum plaatsvindt. Daarna zakt de handel terug naar het bekende weekendpatroon: dunne liquiditeit, waarin één enkel bericht over Iran snel doorwerkt, zoals zaterdag al bleek. Op zondag 1 november gaan de Amerikaanse klokken terug en op 3 november volgen de tussentijdse verkiezingen, zes dagen na de Fed-vergadering.
Speculatief. Polymarket prijst de kans dat de Verenigde Staten het einde van de blokkade aankondigen op 9 procent en dat Iran zijn luchtruim volledig sluit op 7 procent; de wapenstilstand tot en met 31 oktober staat op 83 procent. Voor Bitcoin geldt: zonder positief schokmoment blijft de zone van 79.000 tot 80.000 dollar het beslismoment, met 85.000 dollar (31 procent kans in oktober) als bovenkant. Op langere termijn geeft Polymarket 90.000 dollar in 2026 een kans van 52 procent (stand 24 oktober).
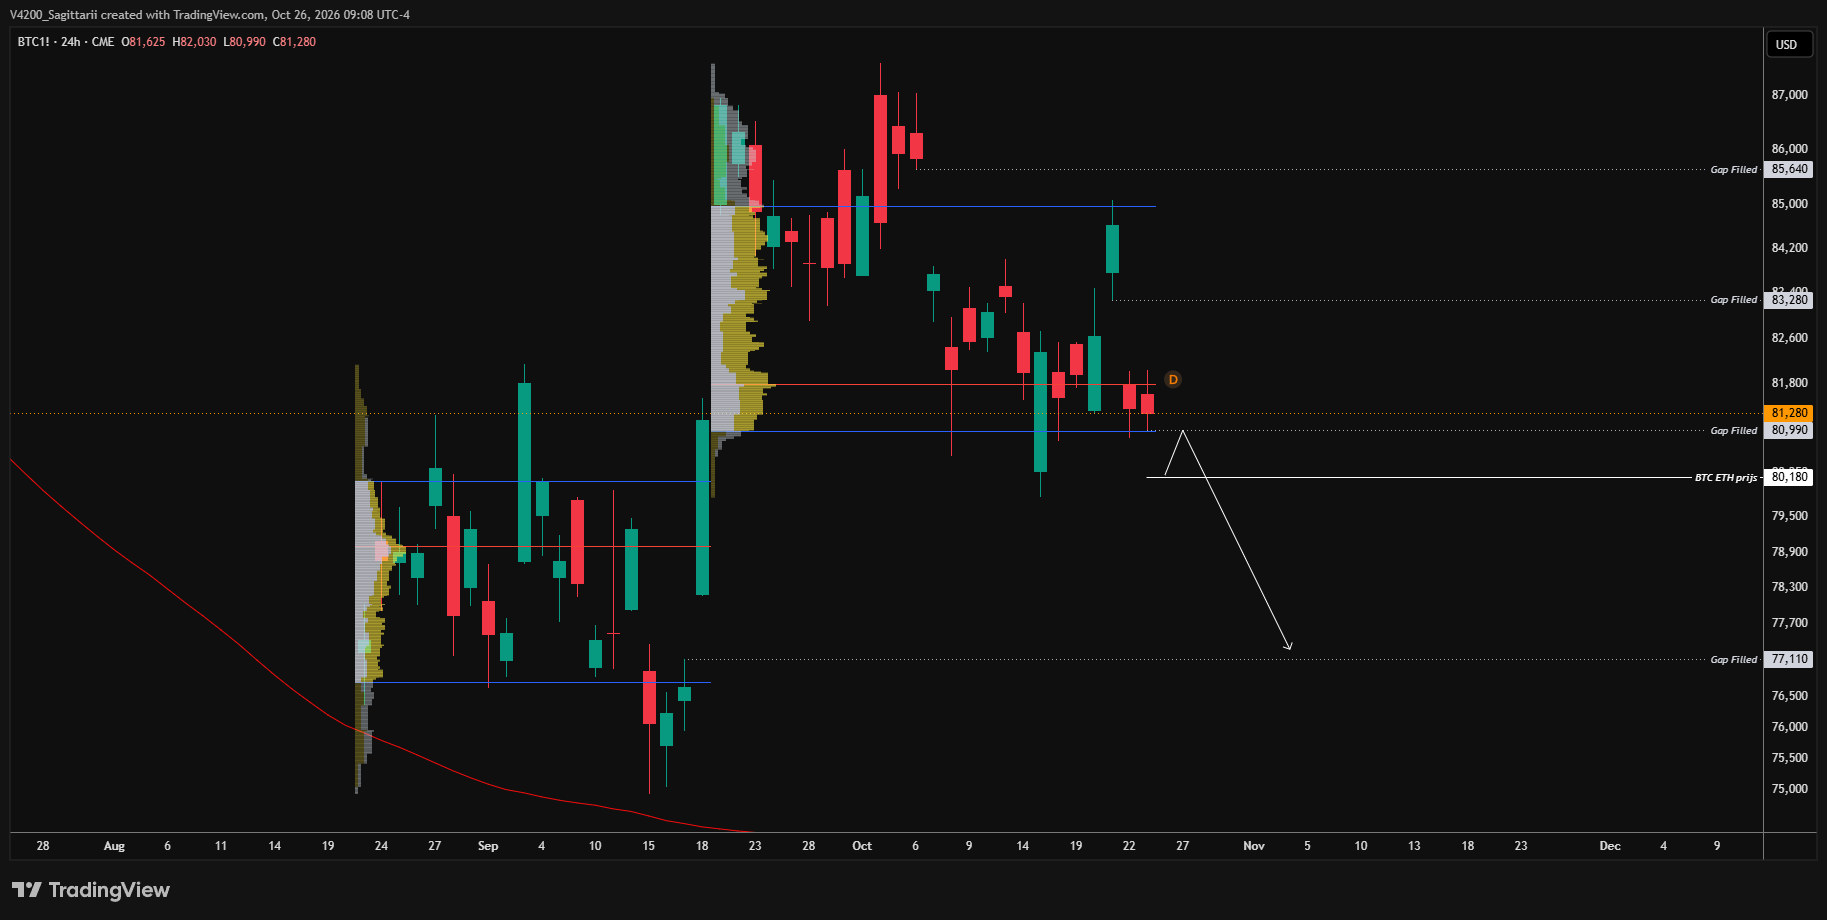
Op het moment van schrijven handelt Bitcoin tijdens de Electronic Trading Hours (ETH) op de CME rond $80.180. De prijsactie van de afgelopen weken heeft boven de huidige koers een duidelijke resistance-zone gevormd. Opvallend is dat de Value Area Low (VAL) van deze range vrijwel samenvalt met een nog relevante CME-gap.
Mijn bearish bias is de afgelopen maanden niet veranderd. Ik verwacht nog altijd een test van de 200-daagse Simple Moving Average (200dSMA). Die test heeft tot op heden niet plaatsgevonden, waardoor dit voor mij het meest logische grotere koersdoel blijft.
Het scenario voor de komende periode begint met een opwaartse impuls, waarbij Bitcoin eerst de CME-gap kan sluiten en vervolgens de VAL als resistance test. Krijgen we daar een duidelijke rejection, dan verwacht ik een hervatting van de daling richting de 200dSMA. Een overtuigende herovering van de VAL zou dit scenario verzwakken en aanleiding zijn om de bearish verwachting opnieuw te beoordelen.